해지 통보를 받았다면 먼저 통지서에 적힌 위반 사실과 날짜를 보고, 해지가 막히는 다섯 경우에 드는지 따져 봐요.
- 해지 통보를 받으면 그걸로 끝인가요?
- 보험회사가 해지할 수 없는 경우는 언제인가요?
- 1개월·2년·3년은 각각 언제부터 세나요?
- 해지되면 보험금도 못 받나요?
- 지금 챙겨 둘 자료는 무엇인가요?
해지 통보를 받으면 그걸로 끝인가요?
해지 통보를 받았다고 바로 끝나는 건 아니에요. 법과 약관에는 보험회사가 해지할 수 없는 경우와, 해지해도 보험금을 줘야 하는 경우가 따로 정해져 있어요. 그래서 통지서부터 봐야 해요.
고지의무는 보험에 가입할 때 청약서 질문에 사실대로 답할 의무예요. 약관에서는 '계약 전 알릴 의무'라고 불러요. 보험회사가 글로 물어본 항목은 중요한 사항으로 추정돼요(상법 제651조의2).
중요한 사항은 회사가 미리 알았다면 가입을 거절하거나 조건을 달았을 사항을 말해요(생명보험 표준약관 제2조). 보험금을 청구한 뒤 해지됐다면, 보험회사는 통지서에 무엇을 알리지 않았는지와 그 항목이 왜 중요한지를 적어야 해요.
통지서에는 "반대증거가 있는 경우 이의를 제기할 수 있습니다"라는 문구도 들어가요(질병·상해보험 표준약관 제16조 제4항). 이 내용이 다 있는지 본 다음, 해지가 막히는 경우에 드는지 볼 차례예요.
보험회사가 해지할 수 없는 경우는 언제인가요?
보험회사는 아래 다섯 경우 가운데 하나라도 해당하면 고지의무 위반을 이유로 계약을 해지할 수 없어요. 질병·상해보험과 생명보험 모두 해지할 수 없는 경우는 같은 다섯 가지예요(표준약관 기준). 2년을 세기 시작하는 날만 서로 달라요.
| 해지할 수 없는 경우 | 근거가 되는 자료 |
|---|---|
| 1. 회사가 가입 때 이미 알았거나, 회사 과실로 몰랐을 때 | 가입 때 낸 청약서와 서류 |
| 2. 회사가 안 날부터 1개월이 지났거나, 보험금 받을 일 없이 2년(진단계약의 질병은 1년)이 지났을 때 | 통지서 날짜, 첫 보험료 낸 날 |
| 3. 계약한 날부터 3년이 지났을 때 | 계약일 |
| 4. 건강진단서 사본 등을 보고 가입시켰고, 거기 적힌 내용으로 보험금 사유가 생겼을 때 | 가입 때 낸 건강진단서 |
| 5. 설계사 등이 알릴 기회를 주지 않았거나, 알리는 것을 막았거나, 사실과 다르게 알리라고 했을 때 | 가입 당시 안내 기록 |
진단계약은 가입할 때 건강진단을 받고 맺은 계약을 말해요. 예외가 두 가지 있어요. 4번은 진단서 내용을 일부러 다르게 냈다면 적용되지 않고, 5번도 설계사와 상관없이 스스로 다르게 알린 게 인정되면 해지할 수 있어요.
다른 보험에 가입했는지를 알리지 않은 것만으로는 해지하지 않아요(질병·상해보험 표준약관 제16조 제7항). 2번과 3번은 날짜를 세는 기준이 서로 달라요.
1개월·2년·3년은 각각 언제부터 세나요?
세 기간은 세기 시작하는 날이 모두 달라요. 1개월은 회사가 위반 사실을 안 날부터, 3년은 계약한 날부터 세요. 2년은 가입한 보험 종류에 따라 출발점이 달라요.
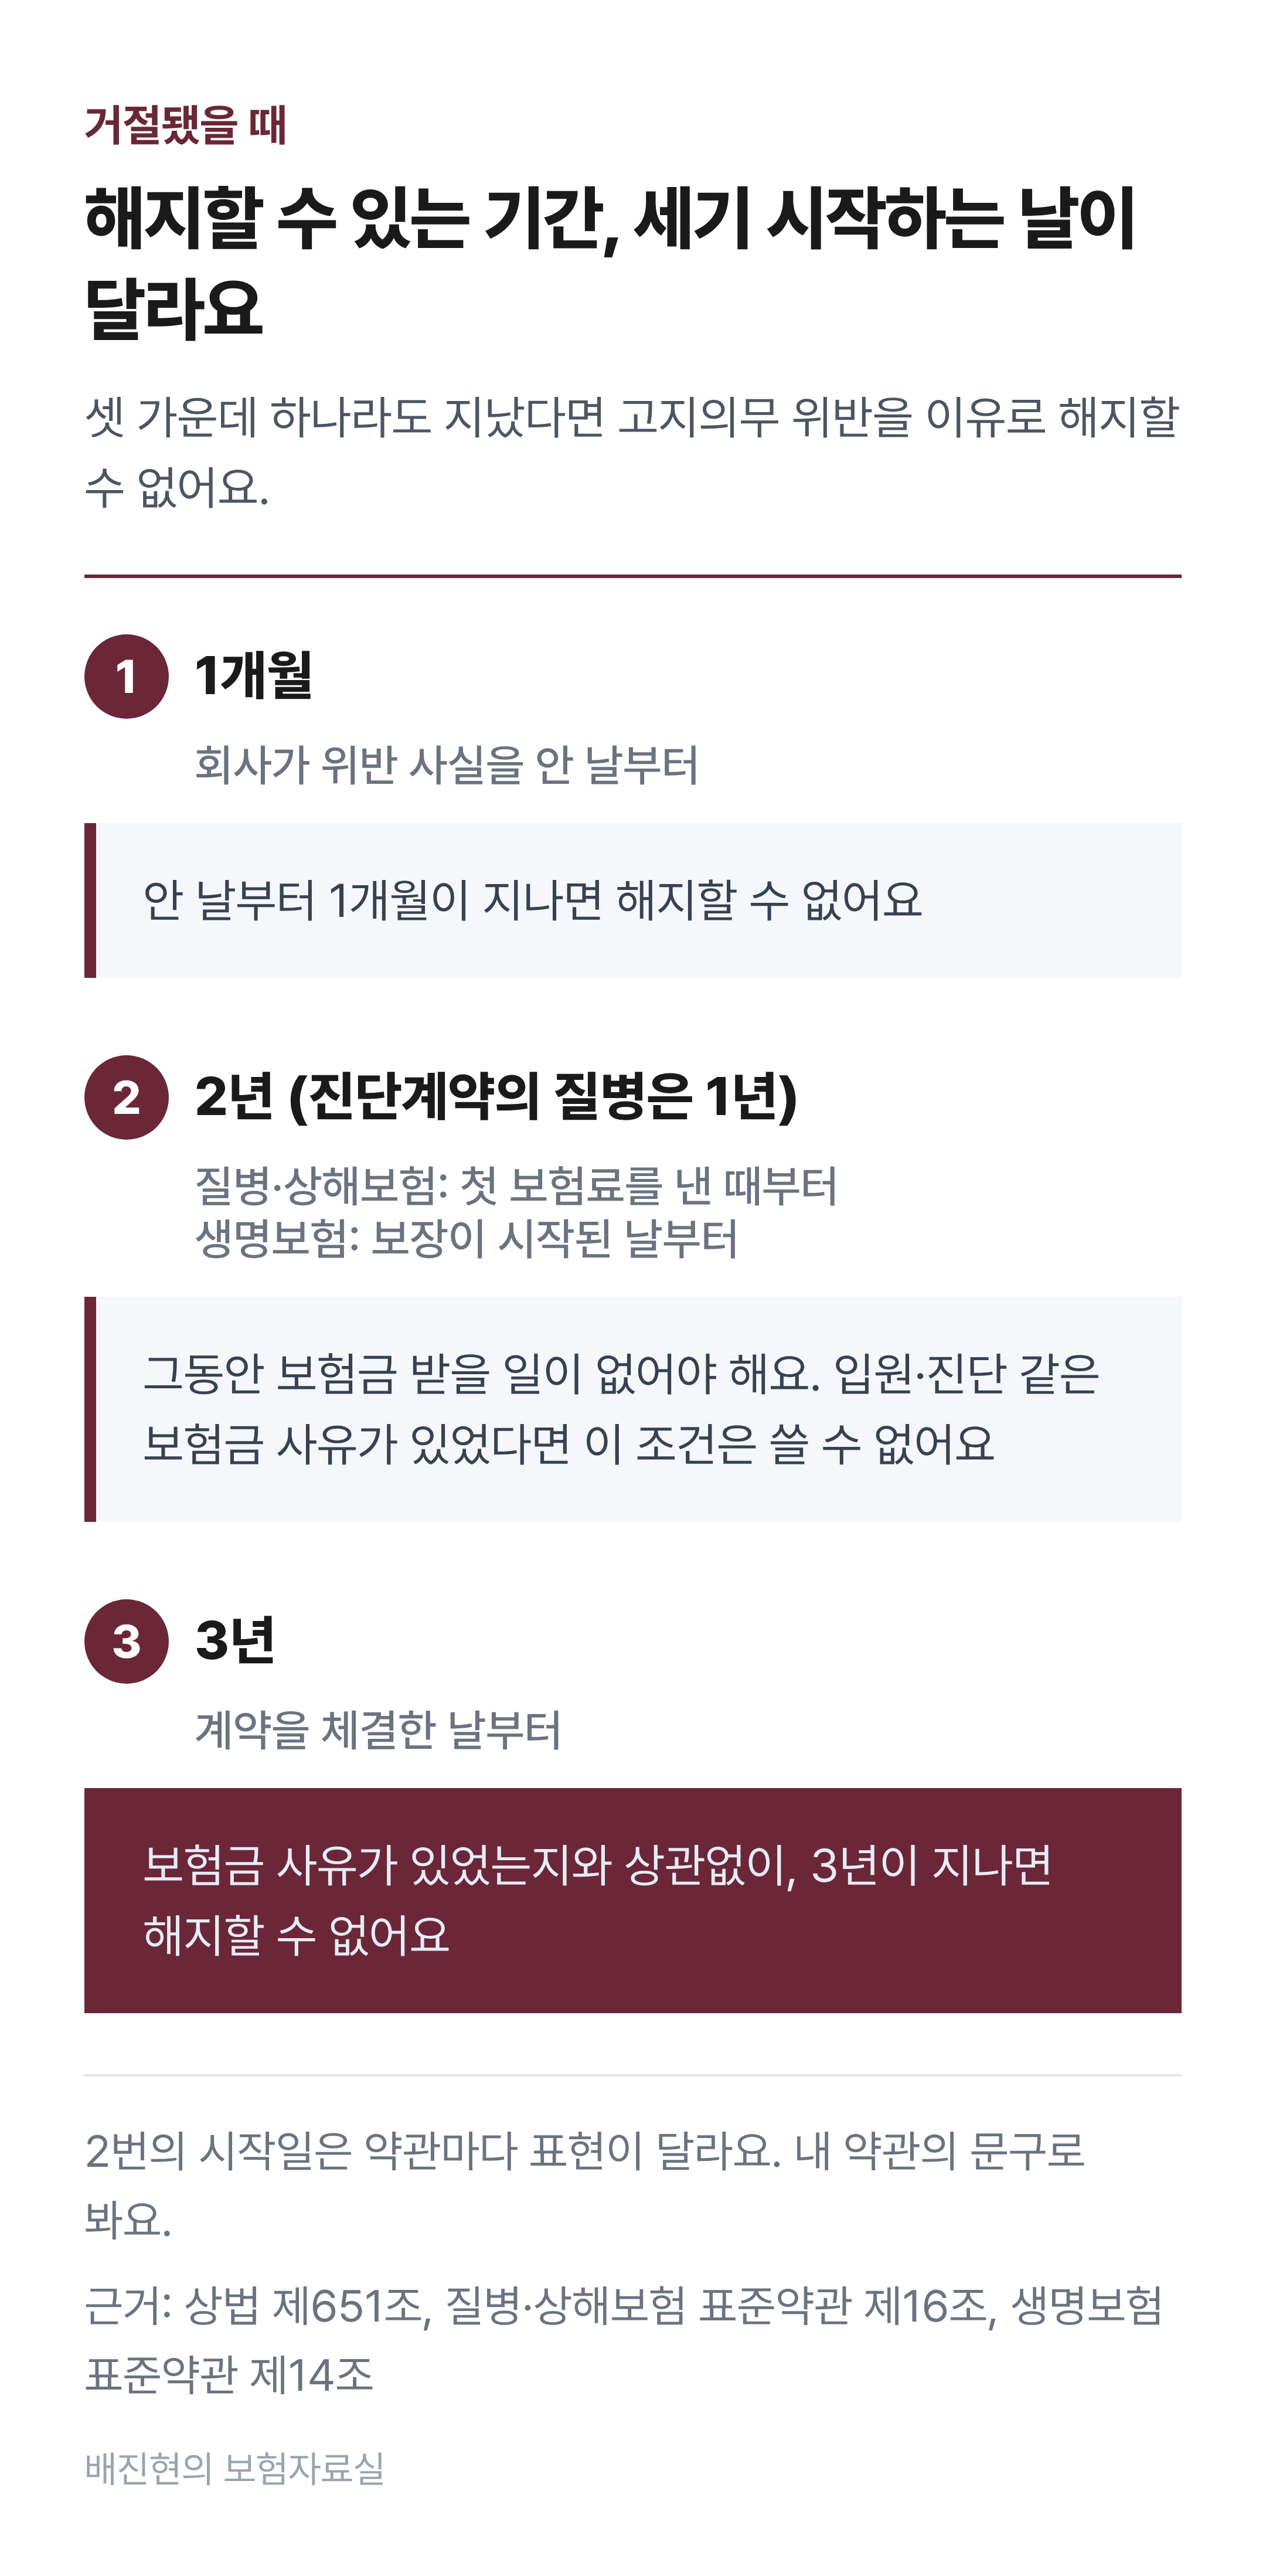
세 기간은 세기 시작하는 날이 서로 달라요
질병·상해보험은 첫 보험료를 낸 때부터, 생명보험은 보장이 시작된 날부터 2년을 세요. 이 2년 동안 보험금 받을 일이 없어야 한다는 조건도 붙어요.
그 사이에 입원이나 진단처럼 보험금 사유가 있었다면 2년 조건은 쓸 수 없게 돼요. 그래도 계약한 날부터 3년이 지났다면 해지할 수 없어요(상법 제651조). 해지가 맞더라도 보험금은 별도로 따져요.
해지되면 보험금도 못 받나요?
해지가 맞더라도, 알리지 않은 사실이 이번 보험금 사유와 관계없다면 그 보험금은 받을 수 있어요. 관계가 있다는 것은 보험회사가 증명해야 해요(질병·상해보험 표준약관 제16조 제6항).
| 해지된 계약에서 | 이번 보험금과 계약 |
|---|---|
| 보험회사가 관계를 증명하지 못했을 때 | 보험금을 받아요 |
| 관계가 있다고 증명됐을 때 | 보험금을 받지 못해요 |
| 두 경우 모두 | 계약은 끝나고, 해약환급금이 있으면 받아요(제16조 제3항) |
관계가 있는지는 진료 기록과 사고 내용을 놓고 따지게 돼요. 상법은 영향이 없었다는 점이 증명되면 보험금을 준다고 정해요(상법 제655조).
해약환급금은 약관에 정한 방식으로 계산해 계약자에게 돌려주는 돈이에요. 생명보험은 해지 대신 보장을 줄이는 방식도 둬요. 어느 경우든 따질 때 쓰는 자료는 같아요.
지금 챙겨 둘 자료는 무엇인가요?
해지 통보를 받은 계약자에게 필요한 자료는 통지서, 청약서, 계약 날짜, 진료 기록이에요. 해지가 막히는 경우에 드는지와 보험금이 나오는지를 이 자료로 따지게 돼요.
| 자료 | 필요한 이유 |
|---|---|
| 해지 통지서 | 보험회사가 문제 삼은 위반 사실과, 그 항목을 중요한 사항으로 본 이유가 적혀 있어요 |
| 청약서 사본과 약관 | 가입 때 어떤 질문에 어떻게 답했는지가 남아 있어요. 청약서 사본은 보험회사가 계약자에게 주게 돼 있는 서류예요(질병·상해보험 표준약관 제20조) |
| 계약일, 첫 보험료를 낸 날 | 3년과 2년(질병·상해보험)을 세는 출발점이에요 |
| 문제 삼은 진료의 날짜와 진료 기록 | 청약서가 물은 기간 안의 진료였는지, 이번 보험금 사유와 관계가 있는지를 따질 때 써요 |
| 가입 때 낸 건강진단서 사본 | 진단서를 보고 가입시킨 경우(해지할 수 없는 경우 4번)에 드는지 보여 줘요 |
청약서에서 질문한 기간과 진료 날짜를 나란히 놓으면 무엇이 쟁점인지 보이기 시작해요.
- 상법 제651조, 제651조의2, 제655조 (국가법령정보센터, 2026-10-12 확인)
- 금융감독원 「보험업감독업무시행세칙」 [별표 15] 표준약관 중 질병·상해보험 표준약관 제14조·제16조·제20조, 생명보험 표준약관 제2조·제14조 (국가법령정보센터, 2026-10-12 확인)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'거절됐을 때' 카테고리의 다른 글
| 보험금을 못 준다는 연락을 받았다면, 왜 안 주는지 어떻게 확인할까? (0) | 2026.10.10 |
|---|
