상해보험에 든 사람은 직업이 바뀌면 보험회사에 알려야 해요. 일부러 또는 큰 부주의로 알리지 않았다면 보험금이 줄거나 계약이 해지될 수 있어요.
- 직업이 바뀌면 보험사에 꼭 알려야 하나요?
- 알리지 않고 사고가 나면 보험금은 어떻게 되나요?
- 계약이 해지될 수도 있나요?
- 알리면 어떤 순서로 처리되나요?
직업이 바뀌면 보험사에 꼭 알려야 하나요?
직업이 바뀌었을 때 알릴 의무는 상해보험에 든 사람에게 생기고, 표준약관에는 '계약 후 알릴 의무'로 적혀 있어요. 상해보험은 다쳐서 생긴 입원·수술·장해 등을 보장하는 보험이에요.
회사를 옮기며 하는 일이 바뀌거나, 퇴근 뒤 배달 일을 시작하는 경우가 있어요. 사는 모습이 바뀐 것이지 보험을 바꾼 건 아니라서, 보험사에 알릴 일이라고 떠올리기 어려워요.
| 알려야 하는 변화 | 예 |
|---|---|
| 직업이나 하는 일이 바뀌었을 때 | 사무직에서 현장직으로, 취직, 퇴직 |
| 차를 쓰는 목적이 바뀌었을 때 | 자가용에서 영업용으로 |
| 운전을 새로 하게 됐을 때 | 운전을 안 하다가 하게 된 경우 |
| 오토바이·전동킥보드를 계속 타게 됐을 때 | 출퇴근·일·동호회로 주로 탈 때 |
약관이 말하는 직무란, 일하면서 책임지고 담당하는 업무예요. 이륜차와 전동킥보드는 직업 변경과 따로 적힌 번호라서, 직업이 그대로여도 주로 타게 되면 알릴 대상이에요(표준약관 제15조 제1항).
약관은 '보험증권 등에 적힌 직업이나 직무'가 바뀌었을 때를 알릴 일로 정해요. 그래서 가입할 때 어떤 직업으로 적혔는지는 보험증권의 직업 칸에서 확인할 수 있어요.
알리지 않고 사고가 나면 보험금은 어떻게 되나요?
일부러 또는 큰 부주의로 알리지 않았고 새 일이 전보다 위험하다면, 보험금이 줄어서 나올 수 있어요. 이때 보험회사는 그 사실을 안 날부터 1개월 안에 줄여서 보장한다고 알려야 해요(표준약관 제15조 제5항).
보험료율은 일의 위험도에 따라 정해진 보험료 수준을 말해요. 보험회사는 바뀌기 전 보험료율을 바뀐 뒤 보험료율로 나눈 비율만큼 보험금을 줘요. 바뀐 뒤 보험료율이 두 배라면 보험금은 절반이 되는 식이에요.
| 상황 | 보험금 |
|---|---|
| 알리고, 늘어난 보험료도 냈어요 | 원래대로 받아요 |
| 알렸지만 늘어난 보험료는 내지 않았어요 | 원래 보험료와 바뀐 일의 보험료 비율만큼 줄어서 받아요 |
| 일부러 또는 크게 부주의해서 알리지 않았어요 | 같은 비율만큼 줄어들 수 있어요 |
| 사고가 바뀐 일과 상관없이 생겼어요 | 원래대로 받아요 |
표의 마지막 줄처럼, 바뀐 일과 관계없이 생긴 사고는 원래대로 받아요(제15조 제4항). 보험금이 줄어드는 것과 별개로, 계약 자체가 끝날 수도 있어요.
계약이 해지될 수도 있나요?
위험이 뚜렷하게 커졌는데 일부러 또는 큰 부주의로 알리지 않았다면 해지될 수 있어요(표준약관 제16조). 다만 보험회사가 해지할 수 있는 기간은 그 사실을 안 날부터 1개월이에요(상법 제652조).
해지를 두고는 대법원 판결이 두 건 있어요. 둘은 서로 다른 것을 판단해서, 함께 봐야 뜻이 맞아요.
| 판결 | 판단한 내용 |
|---|---|
| 대법원 2014. 7. 24. 선고 2013다217108 | 직업이 바뀌면 알려야 한다는 약관 내용도 가입할 때 설명해야 하고, 설명하지 않았다면 그 약관을 내세울 수 없어요 |
| 대법원 2025. 8. 14. 선고 2024다289680 | 약관을 내세울 수 없더라도, 상법에 따른 해지까지 막히는 것은 아니에요 |
상법은 위험이 크게 늘어난 사실을 '안 때' 알리도록 정했어요. 그래서 상법에 따른 해지에서는 그 사실을 알았는지가 함께 따져져요.
알리면 어떤 순서로 처리되나요?
보험회사에 바뀐 직업을 알리면 계약 변경 신청, 인수 심사, 보험료 차액 정산을 거쳐 변경이 끝나요. 알리는 방법은 우편, 전화, 방문 등이에요(표준약관 제15조 제1항).
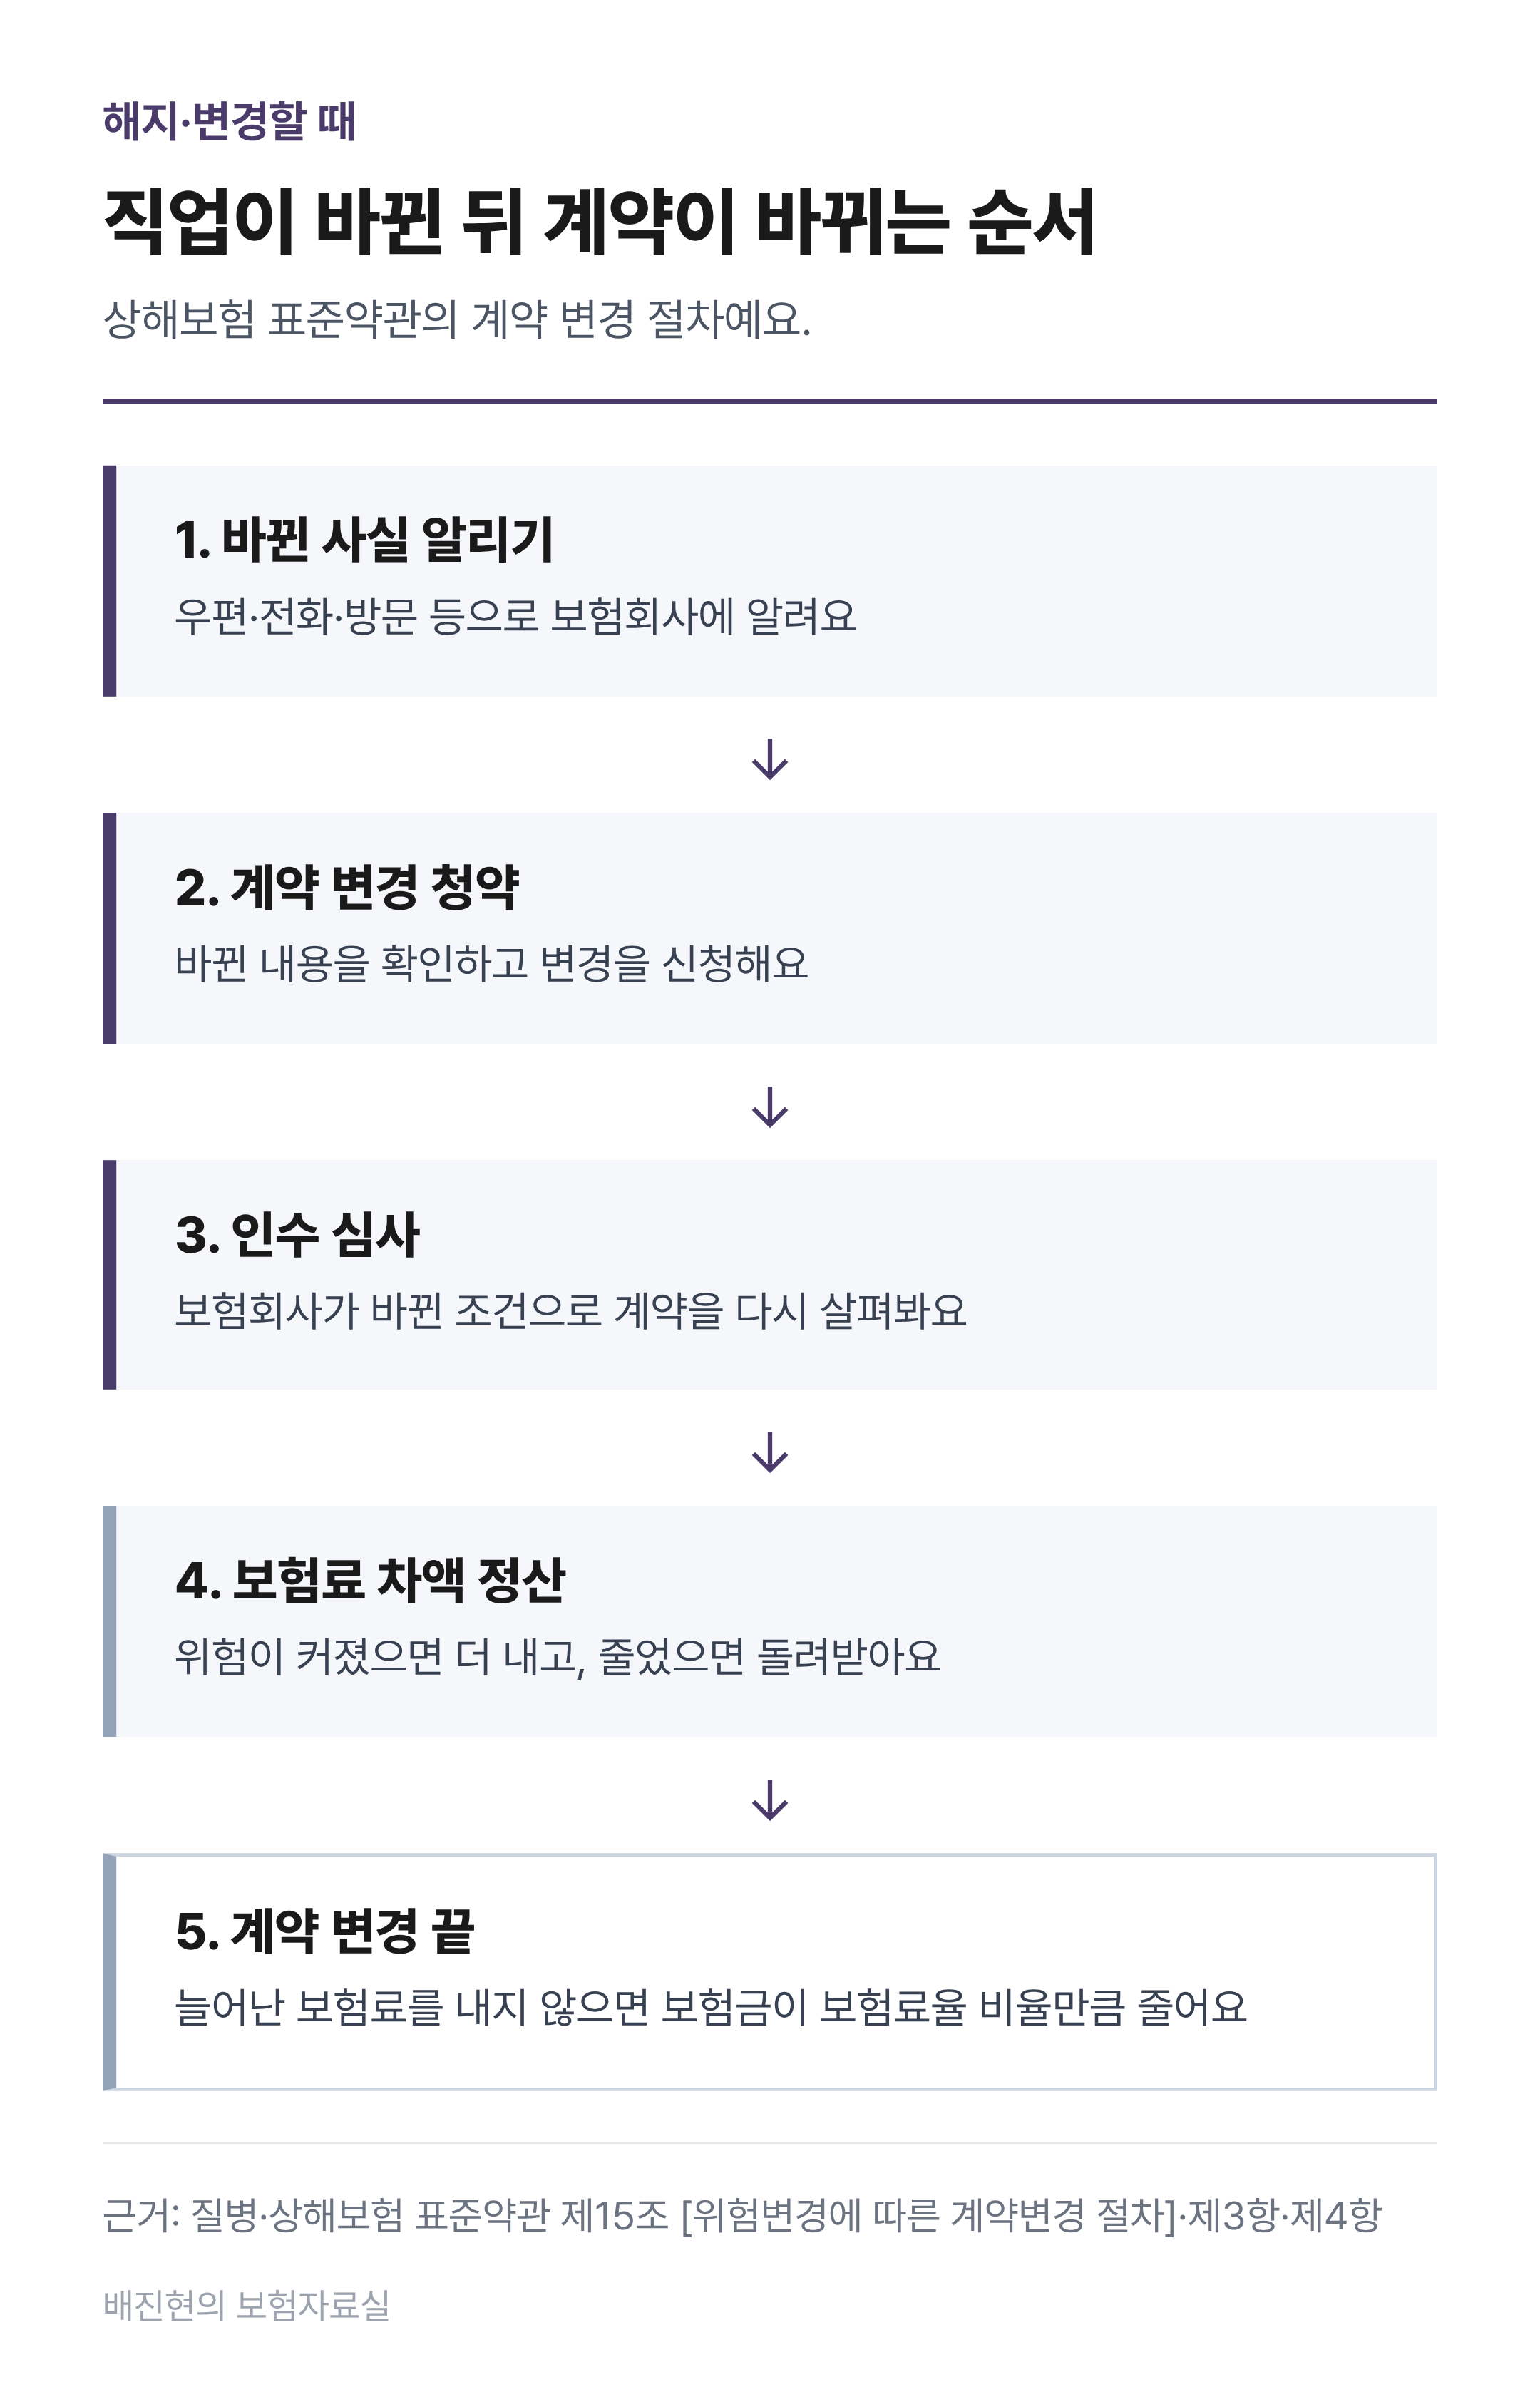
알린 뒤에는 심사와 보험료 정산을 거쳐 계약이 바뀌어요
인수 심사란 보험회사가 바뀐 직업을 놓고 어떤 조건으로 계약을 유지할지 다시 정하는 과정이에요. 전보다 덜 위험한 일로 바뀌었다면 보험료가 내려가고, 정산한 차액을 돌려받을 수 있어요(제15조 제3항).
보험금이 줄거나 해지되는 조건은 '알렸는지'와 '일부러 또는 큰 부주의였는지'에 달려 있어요. 그래서 알린 날짜와 방법이 남는 경로로 알려 두면, 나중에 알렸는지를 두고 말이 엇갈릴 때 근거가 될 수 있어요.
- 상법 제652조(위험변경증가의 통지와 계약해지)
- 보험업감독업무시행세칙 [별표15] 질병·상해보험(손해보험 회사용) 표준약관 제15조(상해보험계약 후 알릴 의무)·제16조(알릴 의무 위반의 효과) (2026년 9월 21일 기준)
- 대법원 2014. 7. 24. 선고 2013다217108 판결
- 대법원 2025. 8. 14. 선고 2024다289680 판결
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'해지·변경할 때' 카테고리의 다른 글
| 무사고 계약전환 안내 문자, 무슨 뜻이고 신청하면 무엇이 달라질까? (0) | 2026.10.14 |
|---|
