보험료를 못 내 해지된 보험은 해약환급금을 받지 않았다면 해지된 날부터 3년 안에 다시 살려 달라고 청약할 수 있어요. 밀린 보험료와 이자를 내고 건강 상태를 다시 알려야 하며, 보험회사가 받아들여야 살아나요.
- 실효된 보험은 언제까지 다시 살릴 수 있나요?
- 보험료가 밀리면 바로 해지되나요?
- 다시 살릴 때 무엇을 내고 무엇을 알려야 하나요?
- 압류로 해지된 보험도 살릴 수 있나요?
- 해지되기 전에 막는 방법은 없나요?
실효된 보험은 언제까지 다시 살릴 수 있나요?
보험료를 못 내 해지됐어도 계약을 다시 살릴 길은 남아 있어요. 이렇게 해지된 상태를 흔히 실효라 하고, 다시 살리는 것을 부활이라고 해요.
부활을 청약할 수 있는 기간은 해지된 날부터 3년이에요(2026-09-10 시행 질병·상해보험 표준약관 제29조). 생명보험과 실손보험 표준약관에도 같은 조항이 있어요.
조건은 해약환급금을 받지 않았어야 한다는 거예요. 해약환급금은 해지될 때 돌려받는 돈이에요. 환급금이 없었거나 보험계약대출을 갚느라 받은 돈이 없었다면 부활할 수 있어요. 보험계약대출은 해약환급금 안에서 보험회사에 빌린 돈이에요.
부활 기간은 2016년 1월부터 2년에서 3년으로 늘어서, 가입 시점 약관에 따라 2년인 계약도 있어요(금융감독원, 2015-10-14·2024-09-10). 기간은 해지된 날부터 세니, 해지된 날짜와 환급금을 받았는지를 보험회사에 먼저 물어 두면 남은 기간을 알 수 있어요.
보험료가 밀리면 바로 해지되나요?
보험료가 밀려도 바로 해지되지는 않아요. 보험회사는 14일 이상의 독촉 기간을 정해 알려야 하고, 그 기간이 끝난 다음 날에 해지돼요(질병·상해보험 표준약관 제28조). 보험기간이 1년 미만이면 독촉 기간은 7일 이상이에요.
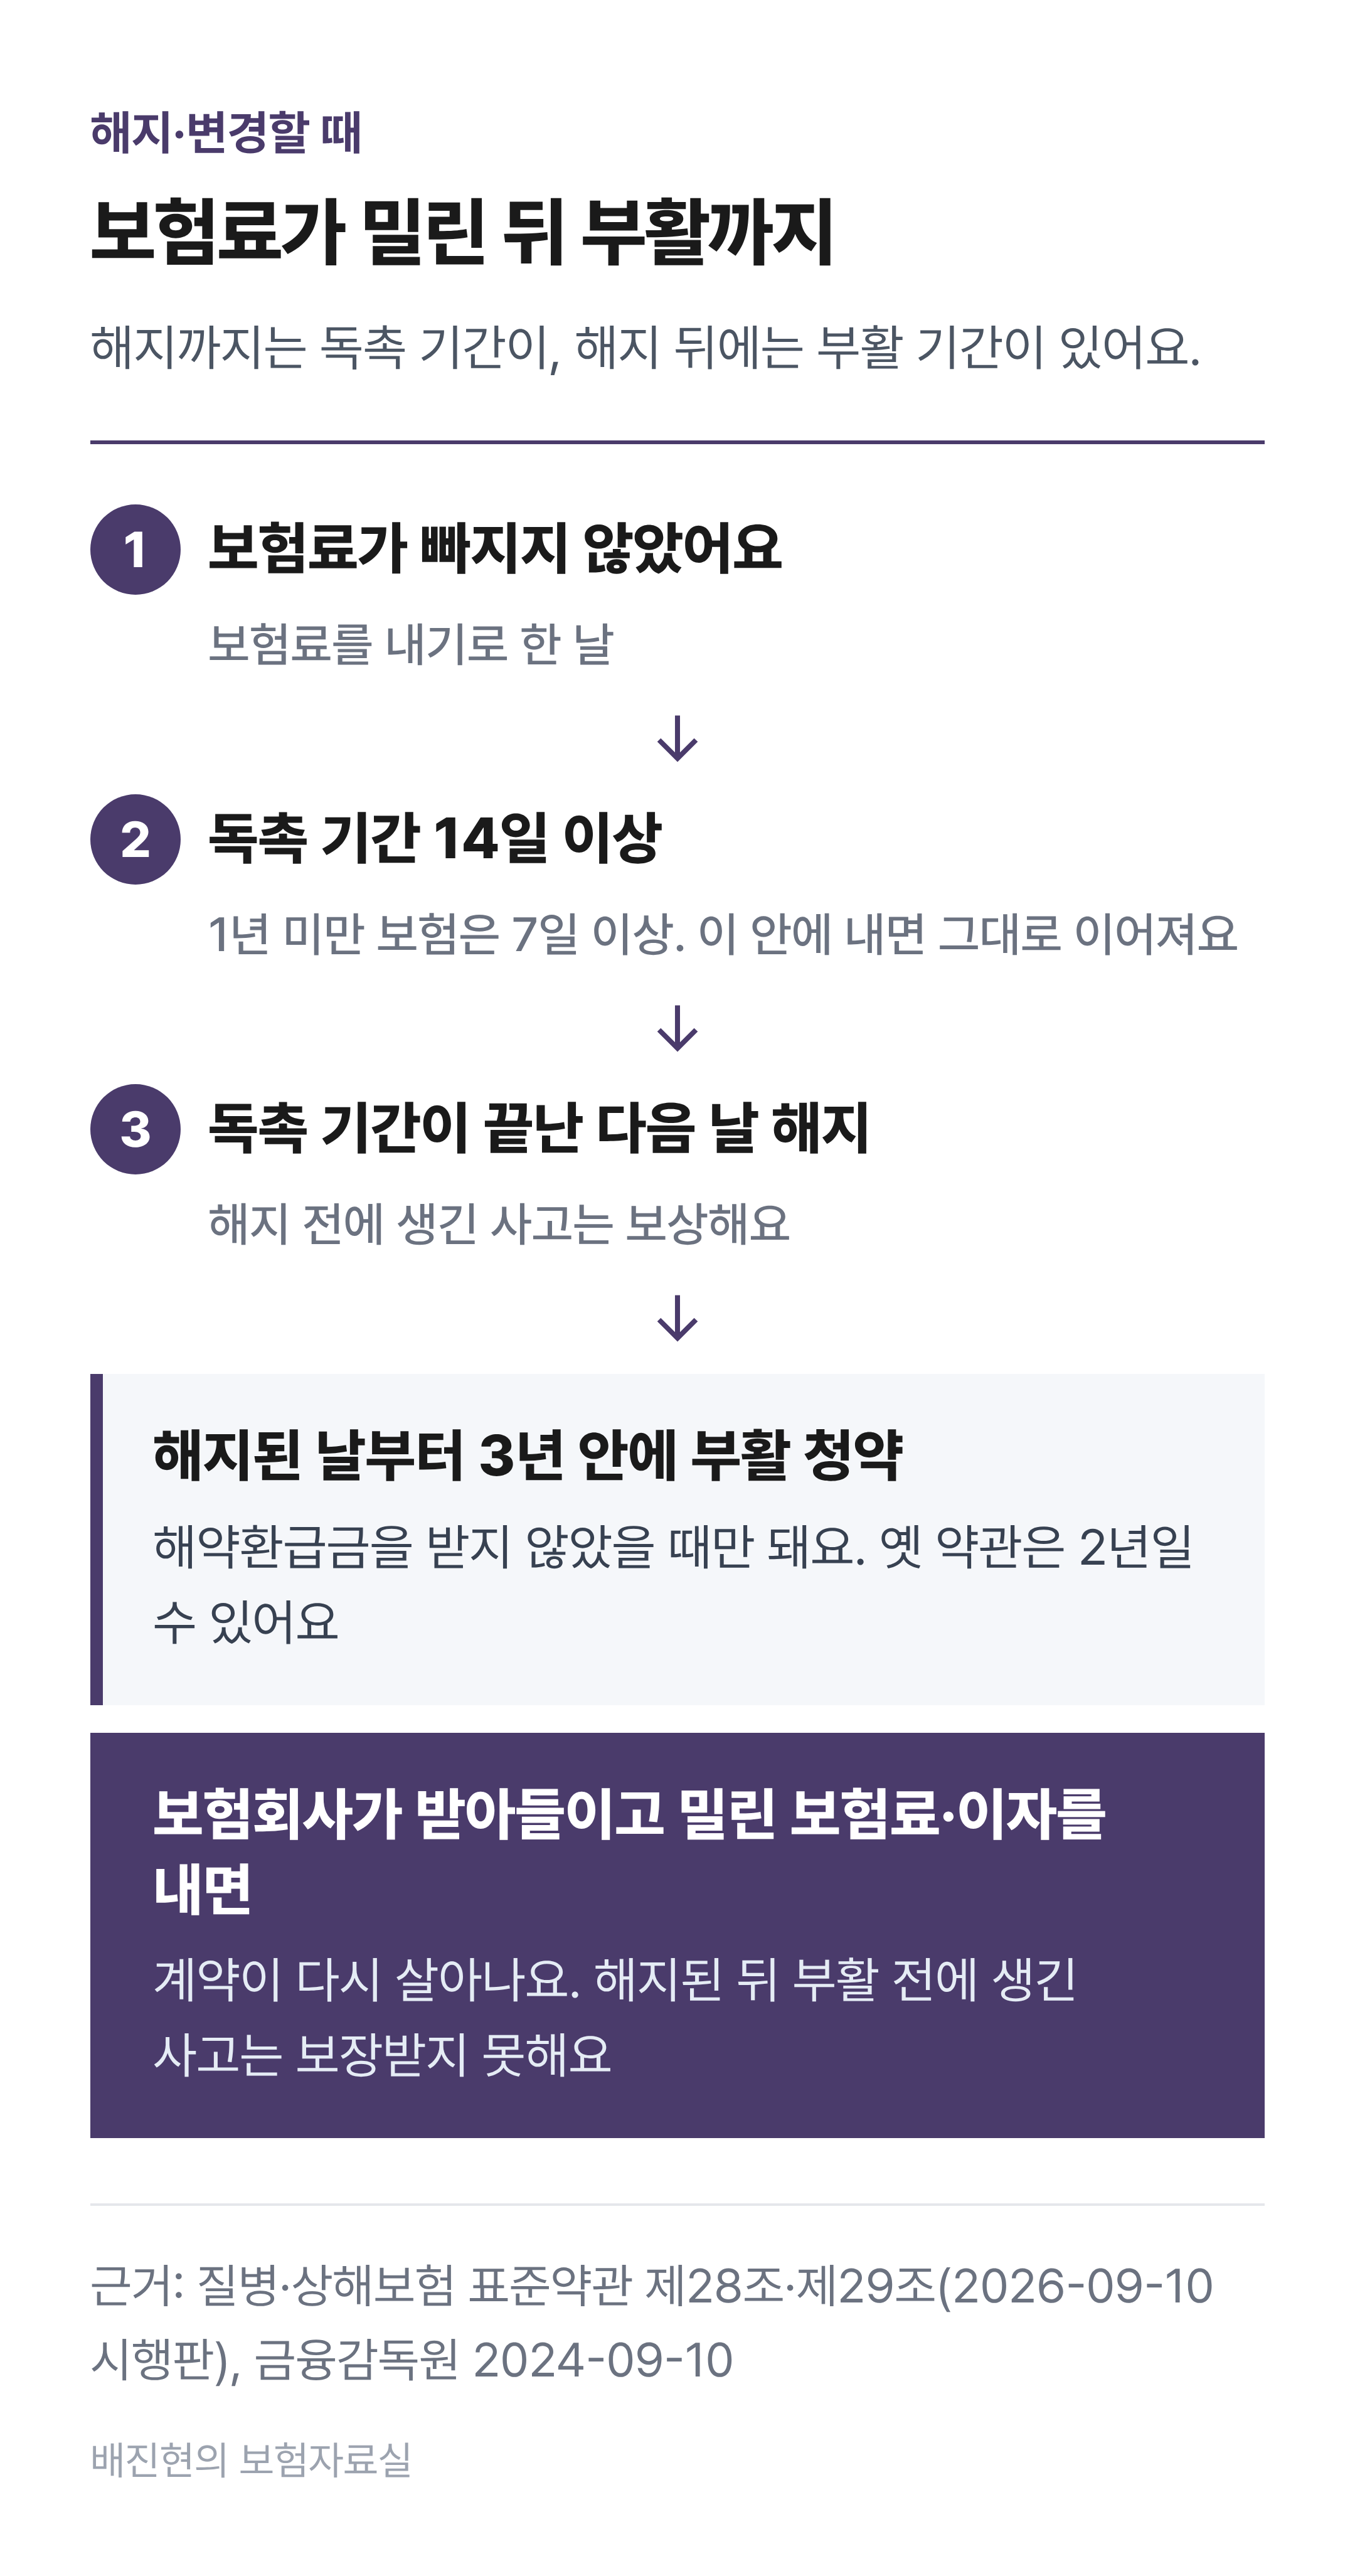
해지까지는 독촉 기간이 있고, 해지 뒤에는 부활 기간이 있어요
독촉은 등기우편 같은 서면이나 녹음되는 전화, 전자문서 등으로 와요. 기간 안에 밀린 보험료를 내야 한다는 것과, 기간이 끝나면 다음 날 해지된다는 것을 알려 줘요.
계약자와 보험금을 받을 사람이 다르면 그 사람에게도 알려요. 전자문서로 보낸 독촉은 계약자가 받아 본 것을 확인하기 전까지는 보내지 않은 것으로 봐요. 해지되기 전에 생긴 사고는 독촉 기간 중이라도 보상해요(질병·상해보험 표준약관 제28조).
독촉 없이 곧바로 해지되게 정한 약관은 무효라는 대법원 판결도 있어요(대법원 94다56852). 독촉이 실제로 닿았는지는 원칙적으로 보험회사가 증명해야 해요(금융감독원, 2015-01-07).
다시 살릴 때 무엇을 내고 무엇을 알려야 하나요?
부활할 때는 밀린 보험료에 이자를 더해 내고, 처음 가입할 때처럼 건강 상태를 다시 알려야 해요(질병·상해보험 표준약관 제29조). 보험회사는 이 내용을 보고 받아들일지 정해요.
| 항목 | 어떻게 되나요 |
|---|---|
| 내야 할 돈 | 부활을 청약한 날까지 밀린 보험료에 이자를 더해 내요. 이자율은 보험회사들의 평균 이율인 평균공시이율에 1%를 더한 범위에서 보험회사가 정해요 |
| 건강 상태 알리기 | 계약 전 알릴 의무를 다시 지켜야 해요. 빠뜨리면 계약이 해지되거나 보험금이 줄 수 있어요 |
| 보험회사의 판단 | 받아들이거나 거절할 수 있고, 일부 보장을 빼는 등 조건을 붙여 받아들일 수도 있어요 |
| 해지 전에 생긴 사고 | 그 사고를 이유로 부활을 거절하지 못해요 |
| 해지된 뒤 부활 전에 생긴 사고 | 부활해도 보장받지 못해요 |
| 부활한 뒤 보험료 | 원래 계약의 보험료 그대로 이어져요. 조건을 붙여 받아들였다면 그 조건이 더해져요 |
계약 전 알릴 의무는 보험회사가 청약서로 묻는 건강 상태를 사실대로 답해야 하는 의무예요. 보험회사는 청약일(진단을 받는 계약은 진단일)부터 30일 안에 받아들일지 알려야 하고, 알리지 않으면 받아들인 것으로 봐요(생명보험 표준약관 제16조).
처음 가입할 때 알릴 의무를 어겼다면 부활했어도 그 위반의 효과는 그대로 적용돼요(질병·상해보험 표준약관 제29조). 보험료를 못 내서가 아니라 압류 때문에 해지된 경우는 절차가 따로 있어요.
압류로 해지된 보험도 살릴 수 있나요?
계약자의 해약환급금이 압류되거나 세금 체납으로 넘어가 해지됐다면, 보험금을 받을 사람이 계약을 이어받아 살릴 수 있어요. 이것을 특별부활이라고 해요(질병·상해보험 표준약관 제30조).
보험회사는 해지된 날부터 7일 안에 보험금을 받을 사람에게 이 사실을 알려야 해요. 그 사람은 알림을 받은 날부터 15일 안에 계약자의 동의를 받아 신청할 수 있어요.
이때는 보험회사가 채권자에게 내준 돈을 대신 내고, 계약자 이름을 자기 이름으로 바꿔요. 보험회사는 이 신청을 거절하지 못하고 받아들여야 해요(질병·상해보험 표준약관 제30조).
해지되기 전에 막는 방법은 없나요?
해약환급금이 있는 보험은 독촉 기간이 끝나기 전에 보험료 자동대출납입을 신청할 수 있어요(질병·상해보험 표준약관 제27조). 해약환급금 안에서 보험계약대출을 받아 보험료를 자동으로 내는 방식이에요.
자동대출납입은 처음 시작한 날부터 1년까지 되고, 그 뒤에는 다시 신청해야 해요. 대출한 보험료에는 이자가 붙고, 대출금과 이자를 더한 돈이 해약환급금보다 많아지면 더는 할 수 없어요(금융감독원, 2024-09-10).
금융감독원이 2024년 9월 소개한 사례 중에는 자동이체 통장의 잔고가 모자랐던 경우와, 카드를 새로 발급받아 보험료가 빠지지 않은 경우가 있었어요(금융감독원, 2024-09-10).
- 보험업감독업무시행세칙 별표15 생명보험 표준약관 제16조·제25조~제28조, 질병·상해보험 표준약관 제27조~제30조, 실손의료보험 표준약관 제26조~제29조 (2026-09-10 시행)
- 상법 제650조·제650조의2
- 대법원 1995-11-16 선고 94다56852 전원합의체 판결
- 금융감독원 보도자료 「보험계약이 보험료 미납으로 해지되었다면?」 (2015-01-07)
- 금융감독원 보도자료 「보험계약을 부활시킬 수 있는 기간이 연장(2년 → 3년)됩니다」 (2015-10-12 배포, 10-14 보도)
- 금융감독원 보도자료 「주요 민원사례로 알아보는 소비자 유의사항 – 보험료 미납으로 인한 보험계약의 해지 및 부활 관련」 (2024-09-10)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'해지·변경할 때' 카테고리의 다른 글
| 무사고 계약전환 안내 문자, 무슨 뜻이고 신청하면 무엇이 달라질까? (0) | 2026.10.14 |
|---|---|
| 직업이 바뀌었는데 보험사에 알리지 않으면 어떻게 될까? (4) | 2026.09.28 |

