염좌나 단순 타박상으로 8주를 넘게 치료받으려면, 사고 다음 날부터 세어 7주 안에 진단서와 진료기록부 사본 등을 보험회사에 내야 해요. 2026년 9월 10일 이후 사고부터 적용돼요.
- 8주 넘는 치료, 서류는 언제까지 내야 하나요?
- 내 사고도 심사 대상인가요?
- 심사 결과는 언제 나오고, 동의하지 않으면 어떻게 하나요?
- 경상환자는 이제 향후치료비를 못 받나요?
- 이 제도는 왜 생겼고, 반대 의견은 무엇인가요?
8주 넘는 치료, 서류는 언제까지 내야 하나요?
8주를 넘겨 치료받고 싶다면, 사고 후 7주 안에 서류를 보험회사에 내야 해요. 자동차손해배상진흥원의 전문의료인이 그 서류로 치료가 더 필요한지 검토해요. 이 기관은 국토교통부 산하에서 자동차사고 보상 업무를 맡아요.
차 사고로 목이나 허리를 삐끗해 한의원이나 정형외과에 다니는 경우가 많아요. 몇 주가 지나도 통증이 남아 있으면 치료를 계속 받을 수 있는지 궁금해지기 쉬워요.
내야 할 서류는 진단서, 진료기록부 사본, 개인정보 수집·이용 동의서예요. 엑스레이나 MRI 같은 영상검사를 했다면 영상CD도 함께 내요. 심사를 위해 검사를 새로 받을 필요는 없어요.
기간은 사고 난 날을 빼고 다음 날부터 세요. 9월 10일에 사고가 났다면 7주가 되는 날은 10월 29일, 8주가 되는 날은 11월 5일이에요. 보험회사는 사고 접수 때와 3~4주차, 6~7주차에 이 날짜를 알려 주게 돼 있어요.
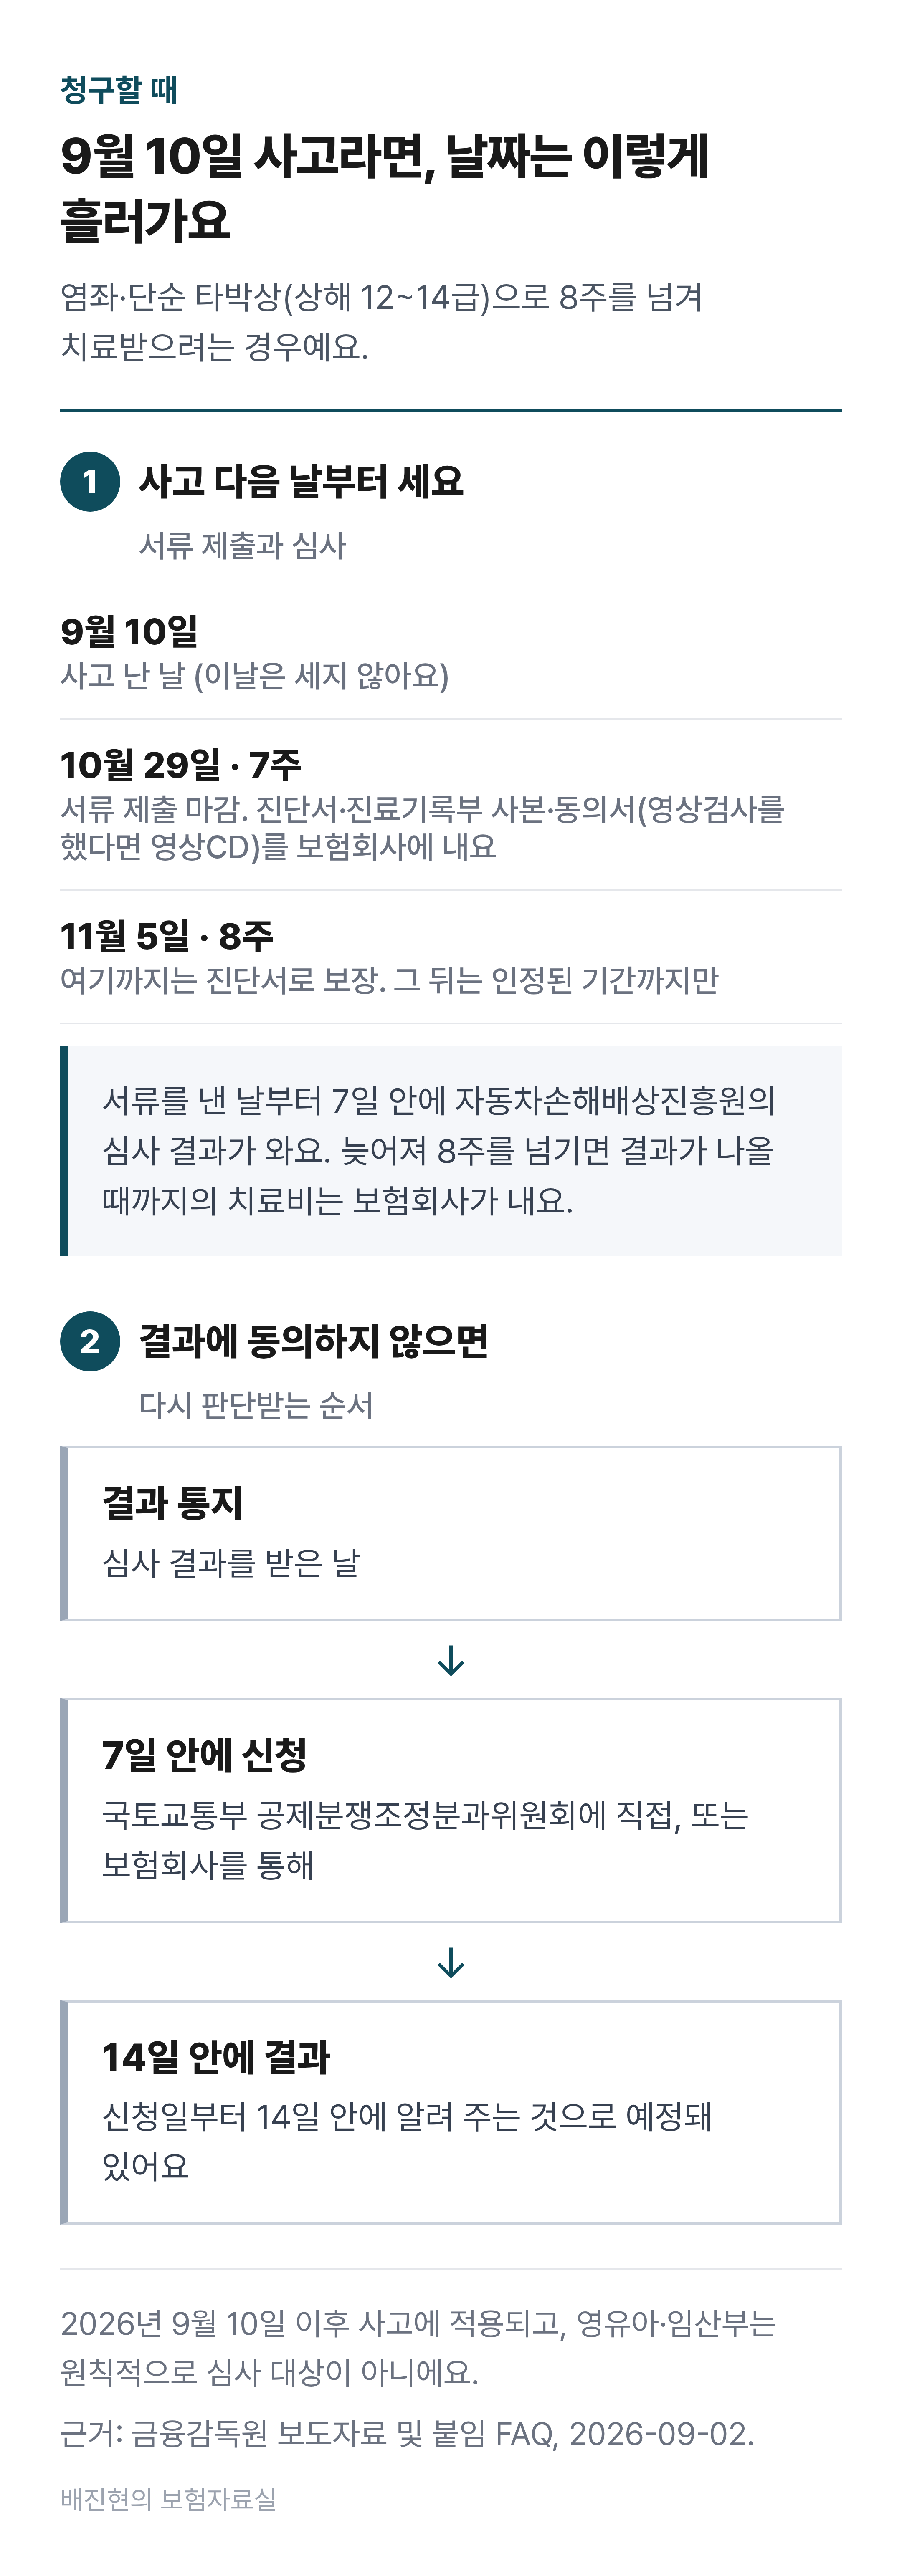
9월 10일 사고를 예로 든 서류 제출·심사·이의 신청 날짜 (2026년 9월 10일 이후 사고 기준)
내 사고도 심사 대상인가요?
심사 대상은 2026년 9월 10일 이후 사고로 다친 경상환자 중 염좌나 단순 타박상 진단을 받은 사람이에요. 경상환자는 자동차사고 상해등급 12~14급에 해당하는 환자를 말해요.
골절이나 장기 손상처럼 1~11급에 해당하면 심사 대상이 아니에요. 영유아와 임산부도 후유증 위험을 고려해 원칙적으로 이 심사에서 빠져요. 9월 10일 전에 난 사고라면 지금 치료 중이어도 이 절차가 적용되지 않아요.
| 이런 경우라면 | 8주 넘는 치료의 심사 |
|---|---|
| 2026년 9월 9일 이전 사고 | 적용 안 돼요 |
| 9월 10일 이후 사고, 12~14급 염좌·단순 타박상 | 7주 안에 서류를 내고 심사를 받아요 |
| 9월 10일 이후 사고, 1~11급(골절 등) | 심사 대상이 아니에요 |
| 영유아·임산부 | 원칙적으로 심사 대상이 아니에요 |
심사 결과는 언제 나오고, 동의하지 않으면 어떻게 하나요?
심사 결과는 보험회사에 서류를 낸 날부터 7일 안에 알려 주게 돼 있어요. 8주가 넘는 치료비는 이 심사에서 인정된 기간까지만 자동차보험으로 보장돼요.
7주 안에 신청했는데 심사가 늦어져 8주를 넘기면, 결과가 나올 때까지의 치료비는 보험회사가 부담해요. 치료가 더 필요 없다는 결과가 나와도 마찬가지예요.
결과에 동의하지 않으면 통지받은 날부터 7일 안에 국토교통부 공제분쟁조정분과위원회에 다시 판단해 달라고 할 수 있어요. 보험회사를 통해 내도 되고, 결과는 신청일부터 14일 안에 나오는 것으로 예정돼 있어요.
심사 비용은 보험회사가 내요. 진단서처럼 꼭 내야 하는 서류의 발급비는 병원에 먼저 내고 보험회사에 청구하면 돌려받아요. 스스로 더 낸 서류의 비용은 본인이 부담해요.
경상환자는 이제 향후치료비를 못 받나요?
2026년 10월 25일 이후 보험기간이 시작되는 계약부터, 경상환자는 향후치료비 대신 치료가 끝날 때까지 실제로 든 치료비를 보장받아요. 향후치료비는 합의할 때 앞으로의 치료에 쓰라고 미리 주는 돈을 말해요.
바뀐 기준에서 향후치료비는 1~11급 환자에게 줘요. 앞으로의 치료가 의학적으로 필요하다고 인정되고, 서류로 입증할 수 있는 비용이에요. 지금까지는 약관에 근거가 없는데도 합의 뒤 관행처럼 지급해 왔어요.
이 기준은 사고 날짜가 아니라 보험 계약을 기준으로 적용돼요. 보험기간은 가입하거나 갱신해서 보장이 시작되는 날부터 끝나는 날까지를 말해요.
10월 24일까지 난 사고는 그 전에 시작된 계약으로 보상하므로, 새 향후치료비 기준은 적용되지 않는 것으로 보여요. 10월 25일 이후 사고라도 보상을 맡은 자동차보험 계약이 그 전에 시작됐다면 결과가 달라져요.
| 사고와 계약 | 8주 넘는 치료의 심사 | 향후치료비 새 기준 |
|---|---|---|
| 9월 9일 이전 사고 | 적용 안 돼요 | 적용 안 돼요 |
| 9월 10일~10월 24일 사고 | 적용돼요 | 적용 안 되는 것으로 보여요 |
| 10월 25일 이후 사고 | 적용돼요 | 계약 시작일에 따라 달라져요 |
이 제도는 왜 생겼고, 반대 의견은 무엇인가요?
일부 환자에게 보험금이 과하게 나가 자동차보험 손해가 이어진다는 것이 개편 이유로 발표됐어요(금융감독원 보도자료, 2026-09-02). 자동차 부문 보험손익은 2025년 7,080억 원 적자로 집계됐어요.
감사원도 2024년 감사에서 향후치료비의 지급 근거와 기준을 마련하라고 요구한 바 있어요. 이번 개정은 자동차손해배상 보장법 시행령이 바뀌면서 표준약관도 함께 바꾼 거예요.
한의계는 치료 기간을 일률적으로 제한하는 데 반대해 왔어요. 환자가 치료받을 권리가 줄고, 비용이 건강보험으로 넘어간다는 이유예요. 실제 심사가 어떻게 운영될지는 시행 초기라 지금은 알 수 없어요.
- 금융감독원 보도자료 「'26.9.10.부터 자동차보험 치료비 보상 절차가 개편됩니다」 및 붙임 FAQ (2026-09-02)
- 자동차손해배상 보장법 시행령 개정 (2026-09-10 이후 사고부터 시행)
- 의협신문, 「교통사고 경상환자 치료 '8주 룰' 결국 9월부터 시행」 보도 (2026-08-04)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'청구할 때' 카테고리의 다른 글
| 보험금 청구하면 며칠 안에 받을 수 있을까? (0) | 2026.09.29 |
|---|---|
| 아랫집으로 물이 샜다면, 일상생활배상책임보험으로 보상될까? (1) | 2026.09.27 |
| 보험금 청구 3년, 언제부터 세야 할까? (0) | 2026.09.24 |
| 보험사가 의료자문에 동의해 달라고 하면, 꼭 동의해야 할까? (0) | 2026.09.22 |
| 보험금을 본인이 청구하지 못하면 가족이 대신 할 수 있을까? (0) | 2026.09.14 |


