미리 정해 두지 않아도 배우자나 직계존비속이 청구할 수 있는 방식이 2026년 7월 1일부터 시행되고 있어요. 다만 시작 시기는 보험회사마다 달라요.
- 미리 정해 두지 않았어도 가족이 청구할 수 있나요?
- 새 방식은 기존 대리청구인 지정과 뭐가 다른가요?
- 이미 가입한 보험에도 적용되나요?
- 지금 무엇을 확인해 두면 되나요?
미리 정해 두지 않았어도 가족이 청구할 수 있나요?
배우자나 직계존비속이 대신 청구할 수 있는 무기명 대리청구인 방식이 2026년 7월 1일부터 시행되고 있어요. 직계존비속은 부모·자녀처럼 위아래로 이어지는 가족을 말해요. 다만 시작 시기는 보험회사마다 달라요.
진단을 받은 뒤 본인이 서류에 이름을 쓰기 어려운 상태가 되는 경우가 있어요. 가족이 서류를 들고 가도 창구에서는 본인 확인이 안 된다는 말을 들어요. 받을 보험금이 있어도 청구를 못 하게 되는 거예요.
이런 경우를 위해 원래 대리청구인 지정 제도가 있었어요. 본인이 청구할 수 없게 되면 미리 정해 둔 사람이 대신 청구하는 특약인데, 정해 둔 사람이 많지 않았어요. 금융감독원 자료를 보면 지정률은 2021년 26.0%에서 2026년 상반기 23.1%로 오히려 낮아졌어요.
새 방식은 기존 대리청구인 지정과 뭐가 다른가요?
가장 큰 차이는 사람을 미리 정해 두느냐예요. 기존 방식은 특정인의 이름까지 적어 둬야 했고, 새 무기명 방식은 사람을 정해 두지 않아요.
| 구분 | 기존 방식(이름을 적어 지정) | 새 방식(무기명) |
|---|---|---|
| 미리 정해 두기 | 필요 | 필요 없음 |
| 청구할 수 있는 사람 | 배우자 또는 3촌 이내 친족 중 정해 둔 사람 | 배우자 또는 직계존비속 |
| 정할 때 개인정보 동의 | 필요 | 필요 없음 |
| 보험금이 들어가는 계좌 | 대리청구인 계좌 | 수익자(계약자) 계좌 |
대신 청구할 수 있는 사람의 범위는 새 방식이 더 좁아요. 3촌 이내 친족까지 되던 것이 배우자와 직계존비속으로 줄어요. 금융사고를 막으려고 범위를 좁혔다는 게 감독당국의 설명이에요.
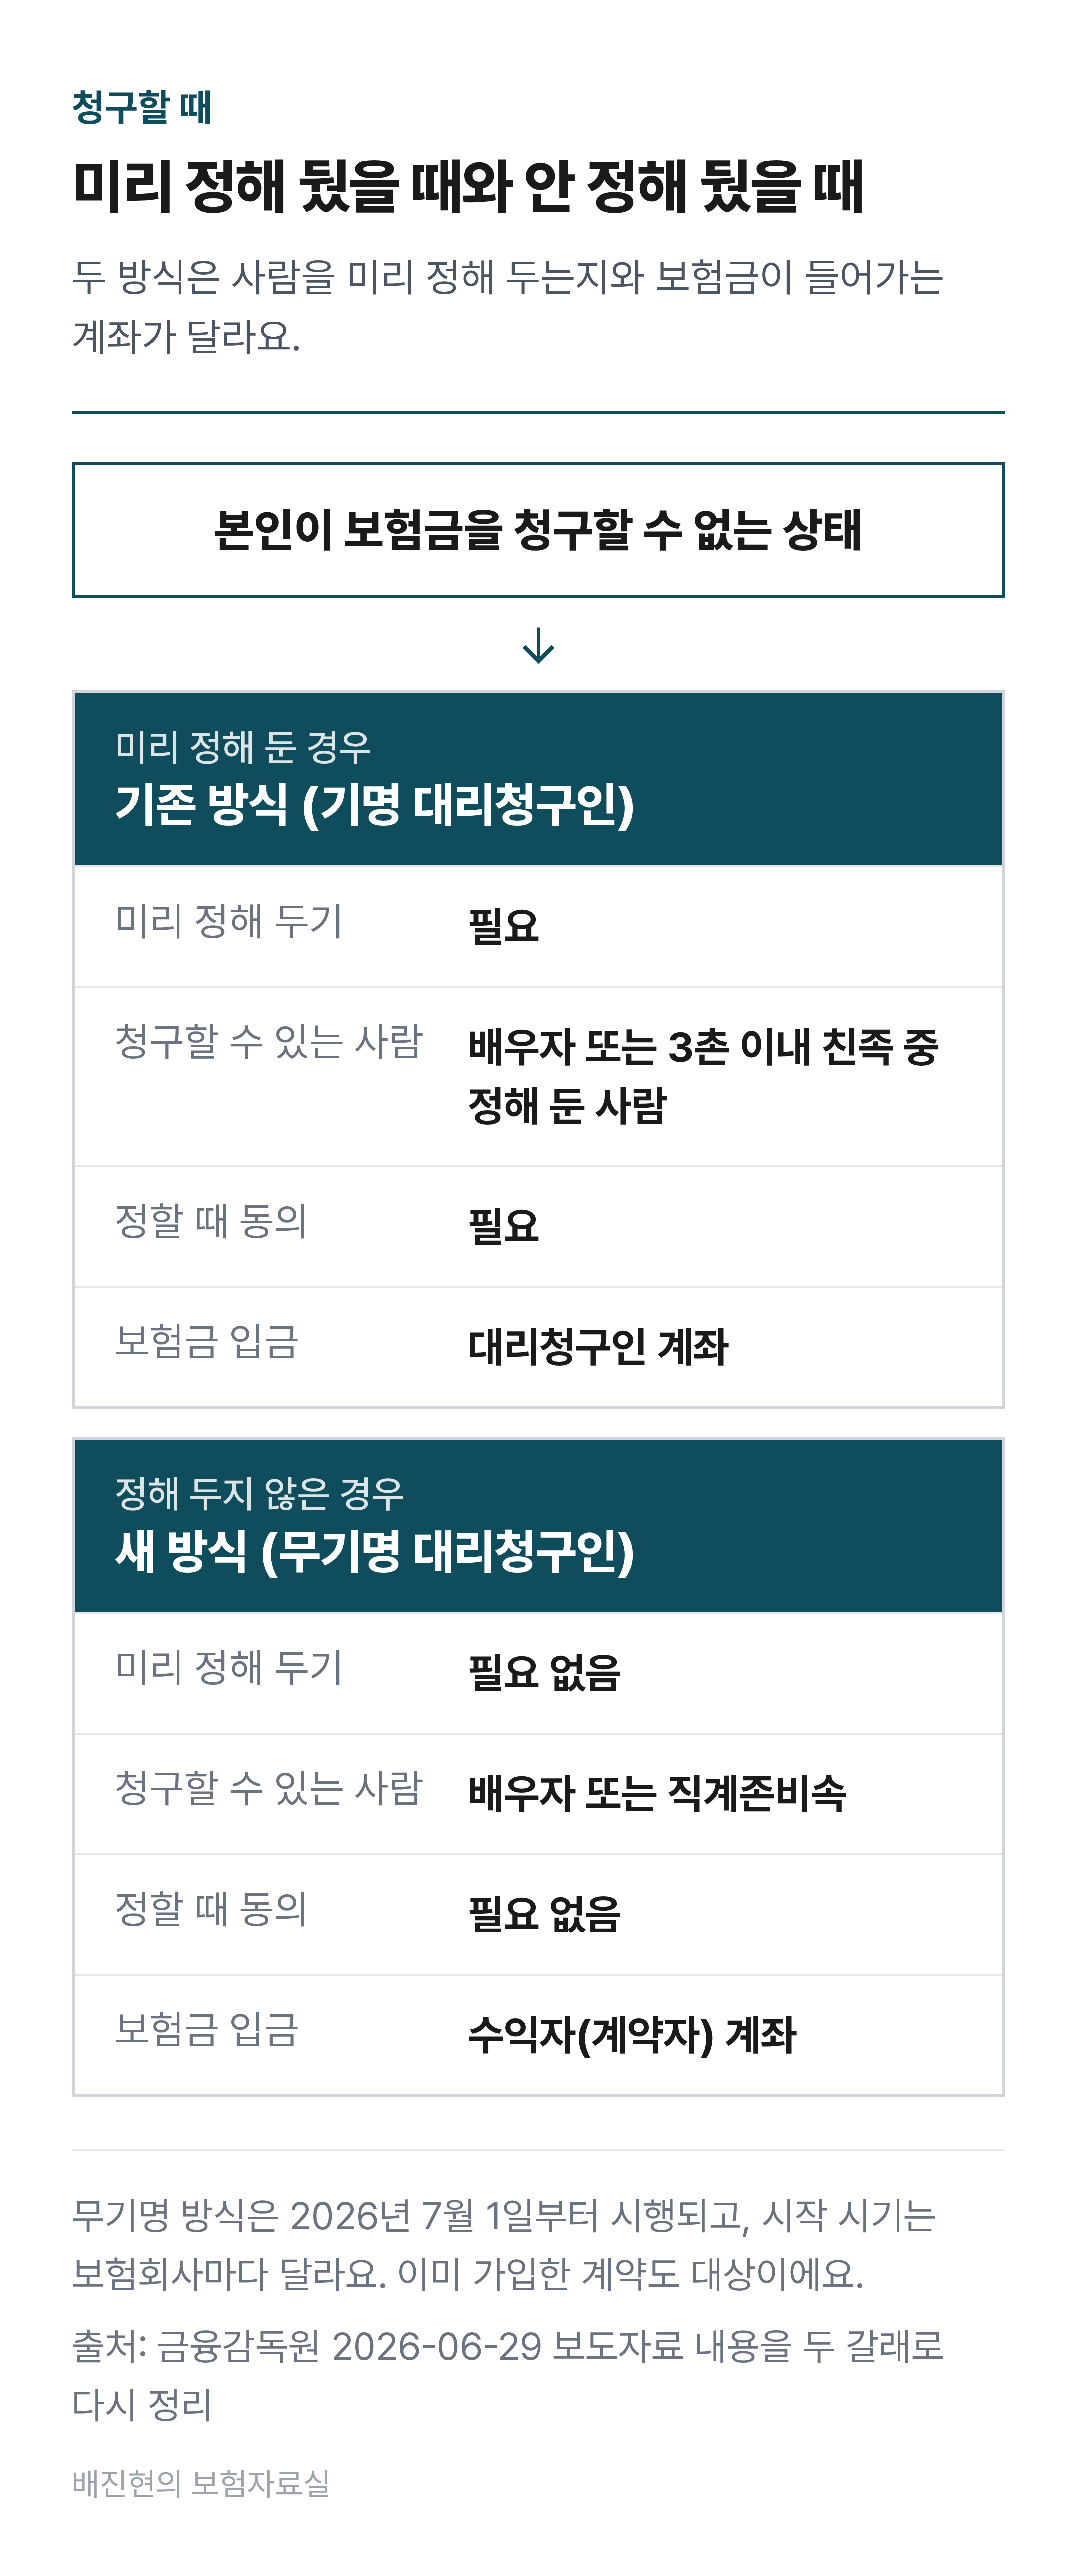
두 방식은 사람을 미리 정해 두는지와 보험금이 들어가는 계좌가 달라요
- 동의가 필요 없어지는 건 사람을 정할 때예요. 청구할 때 신분을 확인하는 절차까지 없어지는 건 아니에요.
- 기존 방식도 정할 때 내는 정보가 줄었어요. 이름, 연락처, 식별번호, 계약자와의 관계만 받도록 동의서가 통일됐어요.
보험금 계좌도 달라요. 새 방식에서는 대리청구인이 돈을 받는 게 아니라, 수익자 계좌로 들어간 보험금을 가족이 본인을 위해 쓰는 구조예요. 그럼 이 방식이 내 보험에도 적용되는지가 궁금해져요.
이미 가입한 보험에도 적용되나요?
새로 가입하는 보험도, 이미 가입한 보험도 대상이에요. 다만 시작 시기는 보험회사마다 달라요.
| 구분 | 어떻게 되나 |
|---|---|
| 2026년 7월 1일 이후 새 계약 | 바뀐 지정 제도가 적용돼요. 시작 시기는 회사마다 달라요 |
| 이미 가입한 치매보험 등 | 기존 가입자도 새 방식을 쓸 수 있도록 보험회사가 알림톡 등으로 안내할 예정이에요 |
| 암·뇌혈관·심혈관 관련 보험 | 2026년 7월부터 회사별로 차례로 시작되고 있어요. 가장 늦은 곳은 2027년 4월이에요 |
실제로 가장 헷갈리는 건 회사마다 시작 시기가 다르다는 점이에요. 금융감독원이 2026년 6월 29일 공개한 회사별 일정은 2026년 7월부터 2027년 4월까지 걸쳐 있어요. 기존 지정대리청구 특약도 그대로 남아 있어요.
기존 방식은 3촌 이내 친족까지 정할 수 있고, 보험금이 대리청구인 계좌로 들어가요. 새 방식은 수익자 계좌로 들어가요. 본인이 거동하기 어렵다면, 예금주가 은행에 직접 갈 수 없을 때 치료비를 병원 계좌로 보내 주는 거동불가 예금주 제도도 함께 알아 두면 좋아요.
대리청구인을 정해 뒀는지는 보험증권 앞면에 잘 안 나와요. 특약 목록에 '지정대리청구서비스특약'이 있는지 봐야 하고, 화면에서 찾기 어려우면 보험사 고객센터에 특약 목록을 불러 달라고 하는 게 빨라요.
특약이 있어도 사람 이름 칸이 비어 있는 경우가 있어요. 그래서 특약이 있는지와 이름이 적혀 있는지를 따로 확인해야 해요.
지금 무엇을 확인해 두면 되나요?
특약이 있는지, 사람이 적혀 있는지, 그 사람이 지금도 맞는지 세 가지를 확인하면 돼요.
- 특약이 있는지: 지정대리청구서비스특약이 계약에 들어 있는지 봐요
- 사람이 적혀 있는지: 특약이 있어도 이름이 비어 있으면 효력이 없어요
- 적어 둔 사람이 지금도 맞는지: 결혼·이혼·사망으로 관계가 바뀌면 자격이 달라질 수 있어요
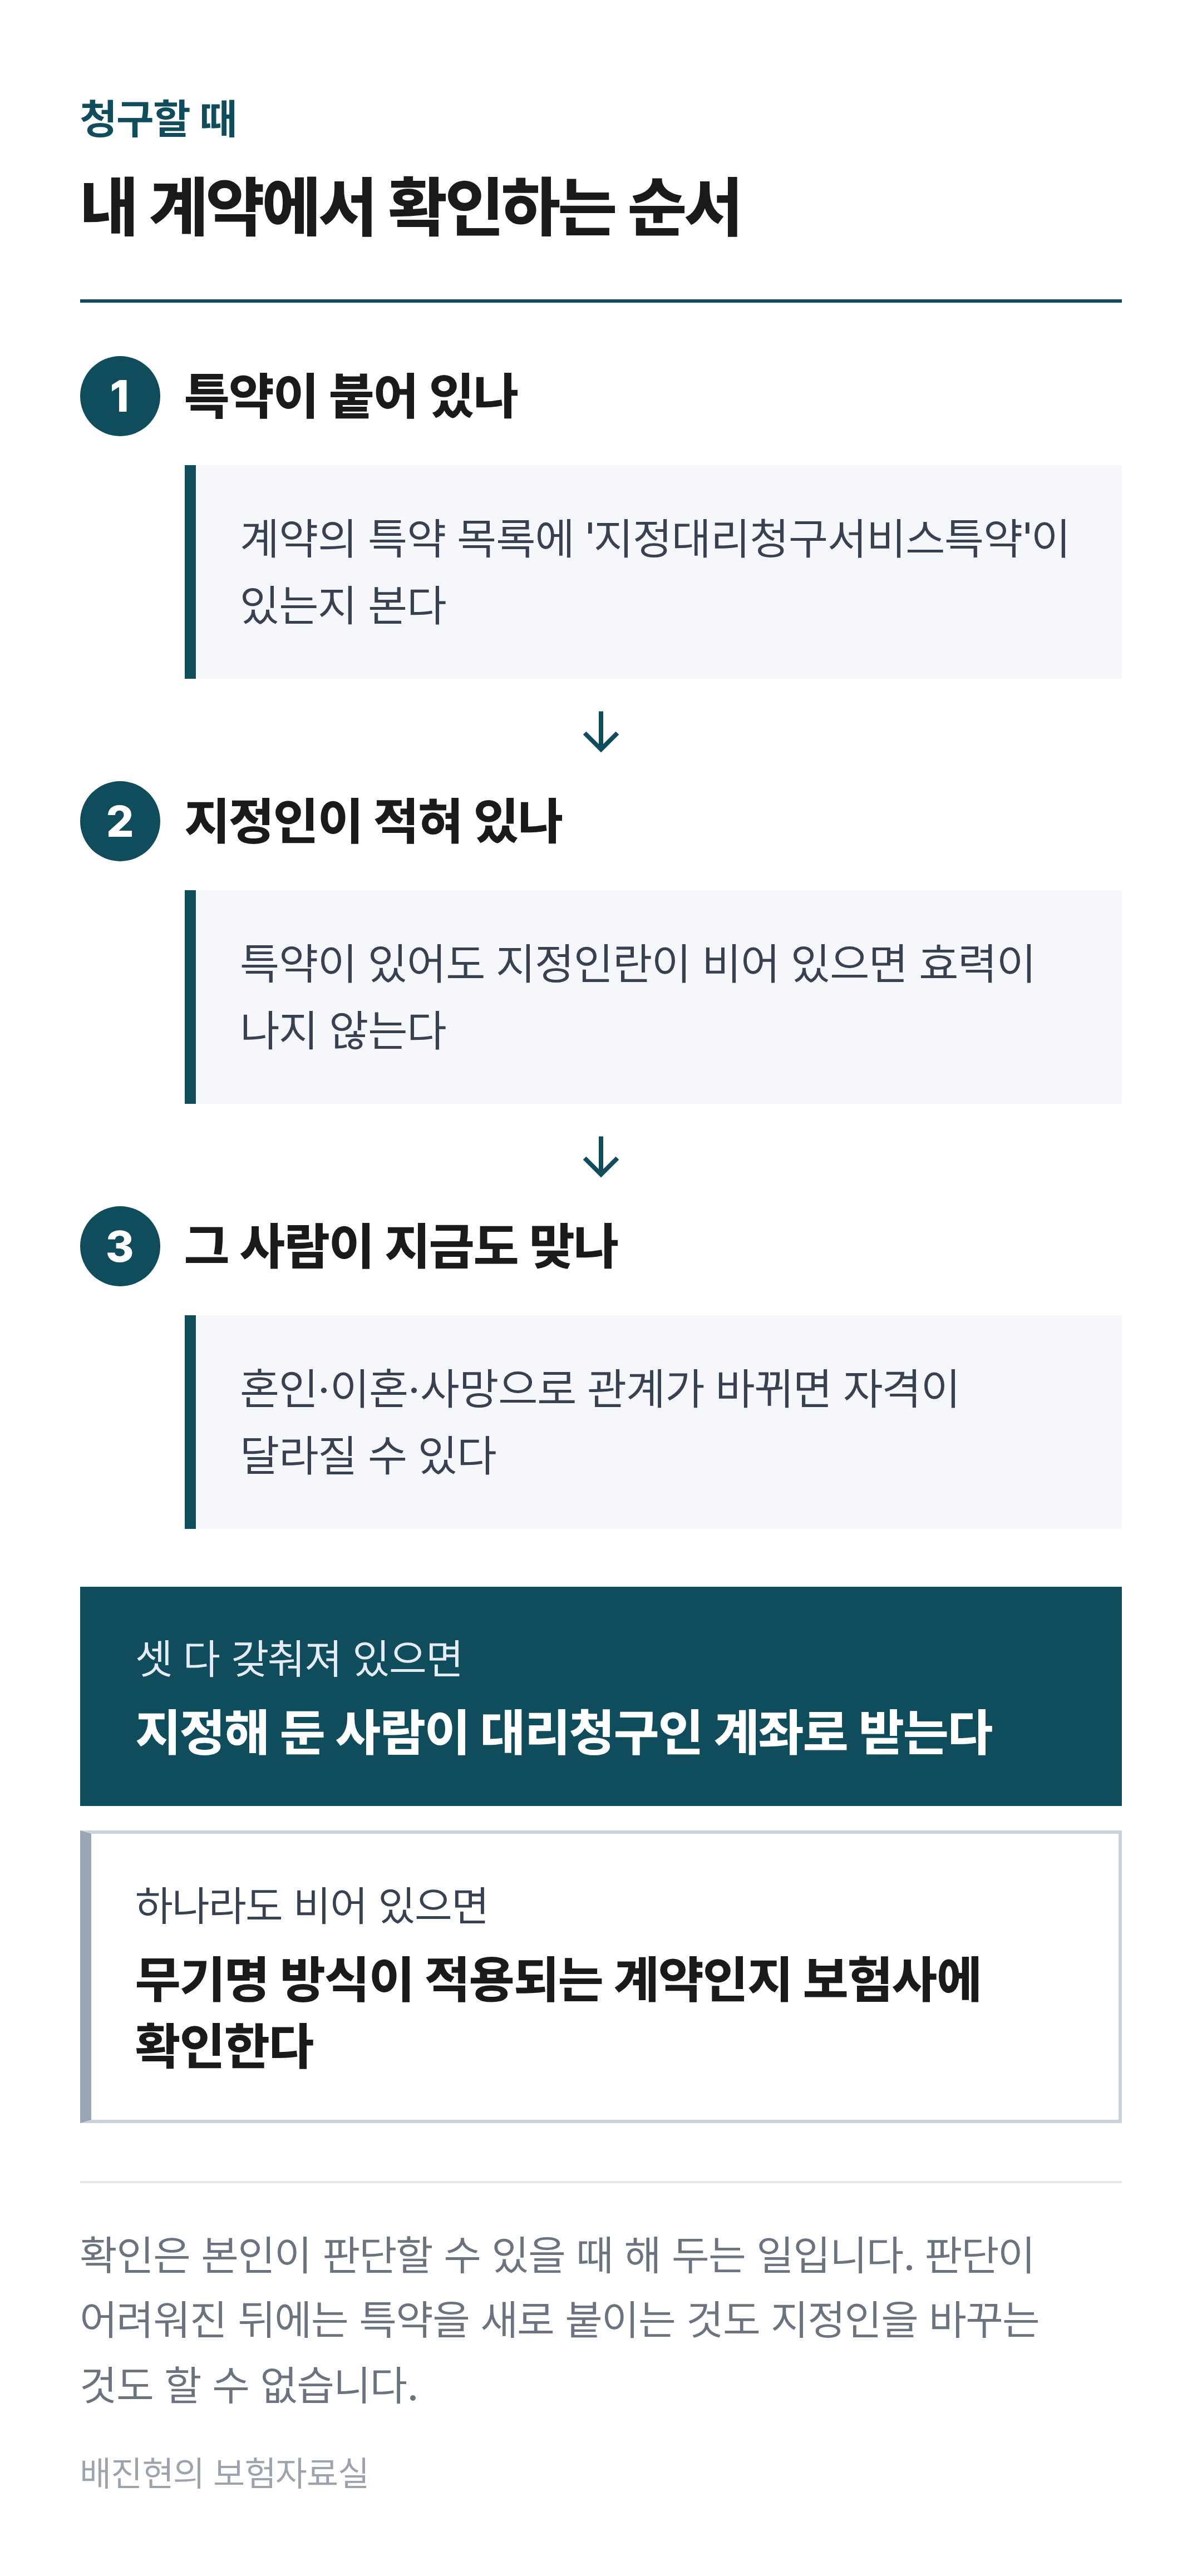
특약이 있는지, 이름이 있는지, 관계가 바뀌지 않았는지 순서로 봐요
이미 가입한 보험도 대상이라서, 지금 정해 두지 않았다고 길이 막힌 건 아니에요.
- 금융감독원 보험상품분쟁1국 생명보험상품팀, 「보험상품 대리청구인 지정 제도를 개선하여 소비자의 보험금 청구권을 지켜드리겠습니다」, 2026-06-29
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'청구할 때' 카테고리의 다른 글
| 아랫집으로 물이 샜다면, 일상생활배상책임보험으로 보상될까? (1) | 2026.09.27 |
|---|---|
| 교통사고 경상환자, 8주 넘게 치료받으려면 무엇을 내야 할까? (0) | 2026.09.25 |
| 보험금 청구 3년, 언제부터 세야 할까? (0) | 2026.09.24 |
| 보험사가 의료자문에 동의해 달라고 하면, 꼭 동의해야 할까? (0) | 2026.09.22 |
| 실손 청구에 진료비 세부내역서를 꼭 떼야 할까? (0) | 2026.09.10 |


