사망보험금이 9억원 이하인 금리확정형 종신보험이고, 계약자와 피보험자가 같으며, 보험료를 다 냈고, 만 55세가 넘었고, 보험계약대출이 없다면 사망보험금 유동화를 신청할 수 있어요.
- 어떤 종신보험이 유동화 대상인가요?
- 얼마를, 어떤 방식으로 받나요?
- 다른 사람들은 몇 살에, 얼마나 유동화했나요?
- 신청하기 전에 무엇을 챙겨 두면 좋나요?
어떤 종신보험이 유동화 대상인가요?
유동화 대상은 아래 조건을 모두 갖춘 종신보험 계약이에요. 유동화는 나중에 가족이 받을 사망보험금 일부를, 내가 살아 있을 때 받는 돈으로 바꾸는 것을 말해요.
보험회사에서 "사망보험금을 연금처럼 받을 수 있다"는 문자를 받고, 내 보험 이야기인지 헷갈리는 경우가 있어요. 보험회사는 대상 계약을 가진 사람에게 문자 등으로 따로 알렸어요(금융위원회, 2025-12-23).
금리확정형은 가입할 때 정한 이율이 끝까지 바뀌지 않는 보험을 말해요. 조건은 다섯 가지예요(금융위원회, 2025-08-19).
| 조건 | 내용 |
|---|---|
| 보험 종류 | 금리확정형 종신보험이고, 사망보험금이 9억원 이하여야 해요 |
| 계약자와 피보험자 | 계약한 사람과 보험 대상자가 같아야 해요 |
| 보험료 | 계약기간과 납입기간이 10년 이상인 월납 계약이고, 보험료를 다 냈어야 해요 |
| 나이 | 신청할 때 계약자가 만 55세 이상이어야 해요 |
| 보험계약대출 | 신청할 때 대출 잔액이 없어야 해요 |
소득이나 재산은 따지지 않아요(금융위원회, 2025-08-19). 2026년 1월 2일부터는 대상 계약이 있는 생명보험회사 전체에서 신청할 수 있어요(금융위원회, 2025-12-23).
얼마를, 어떤 방식으로 받나요?
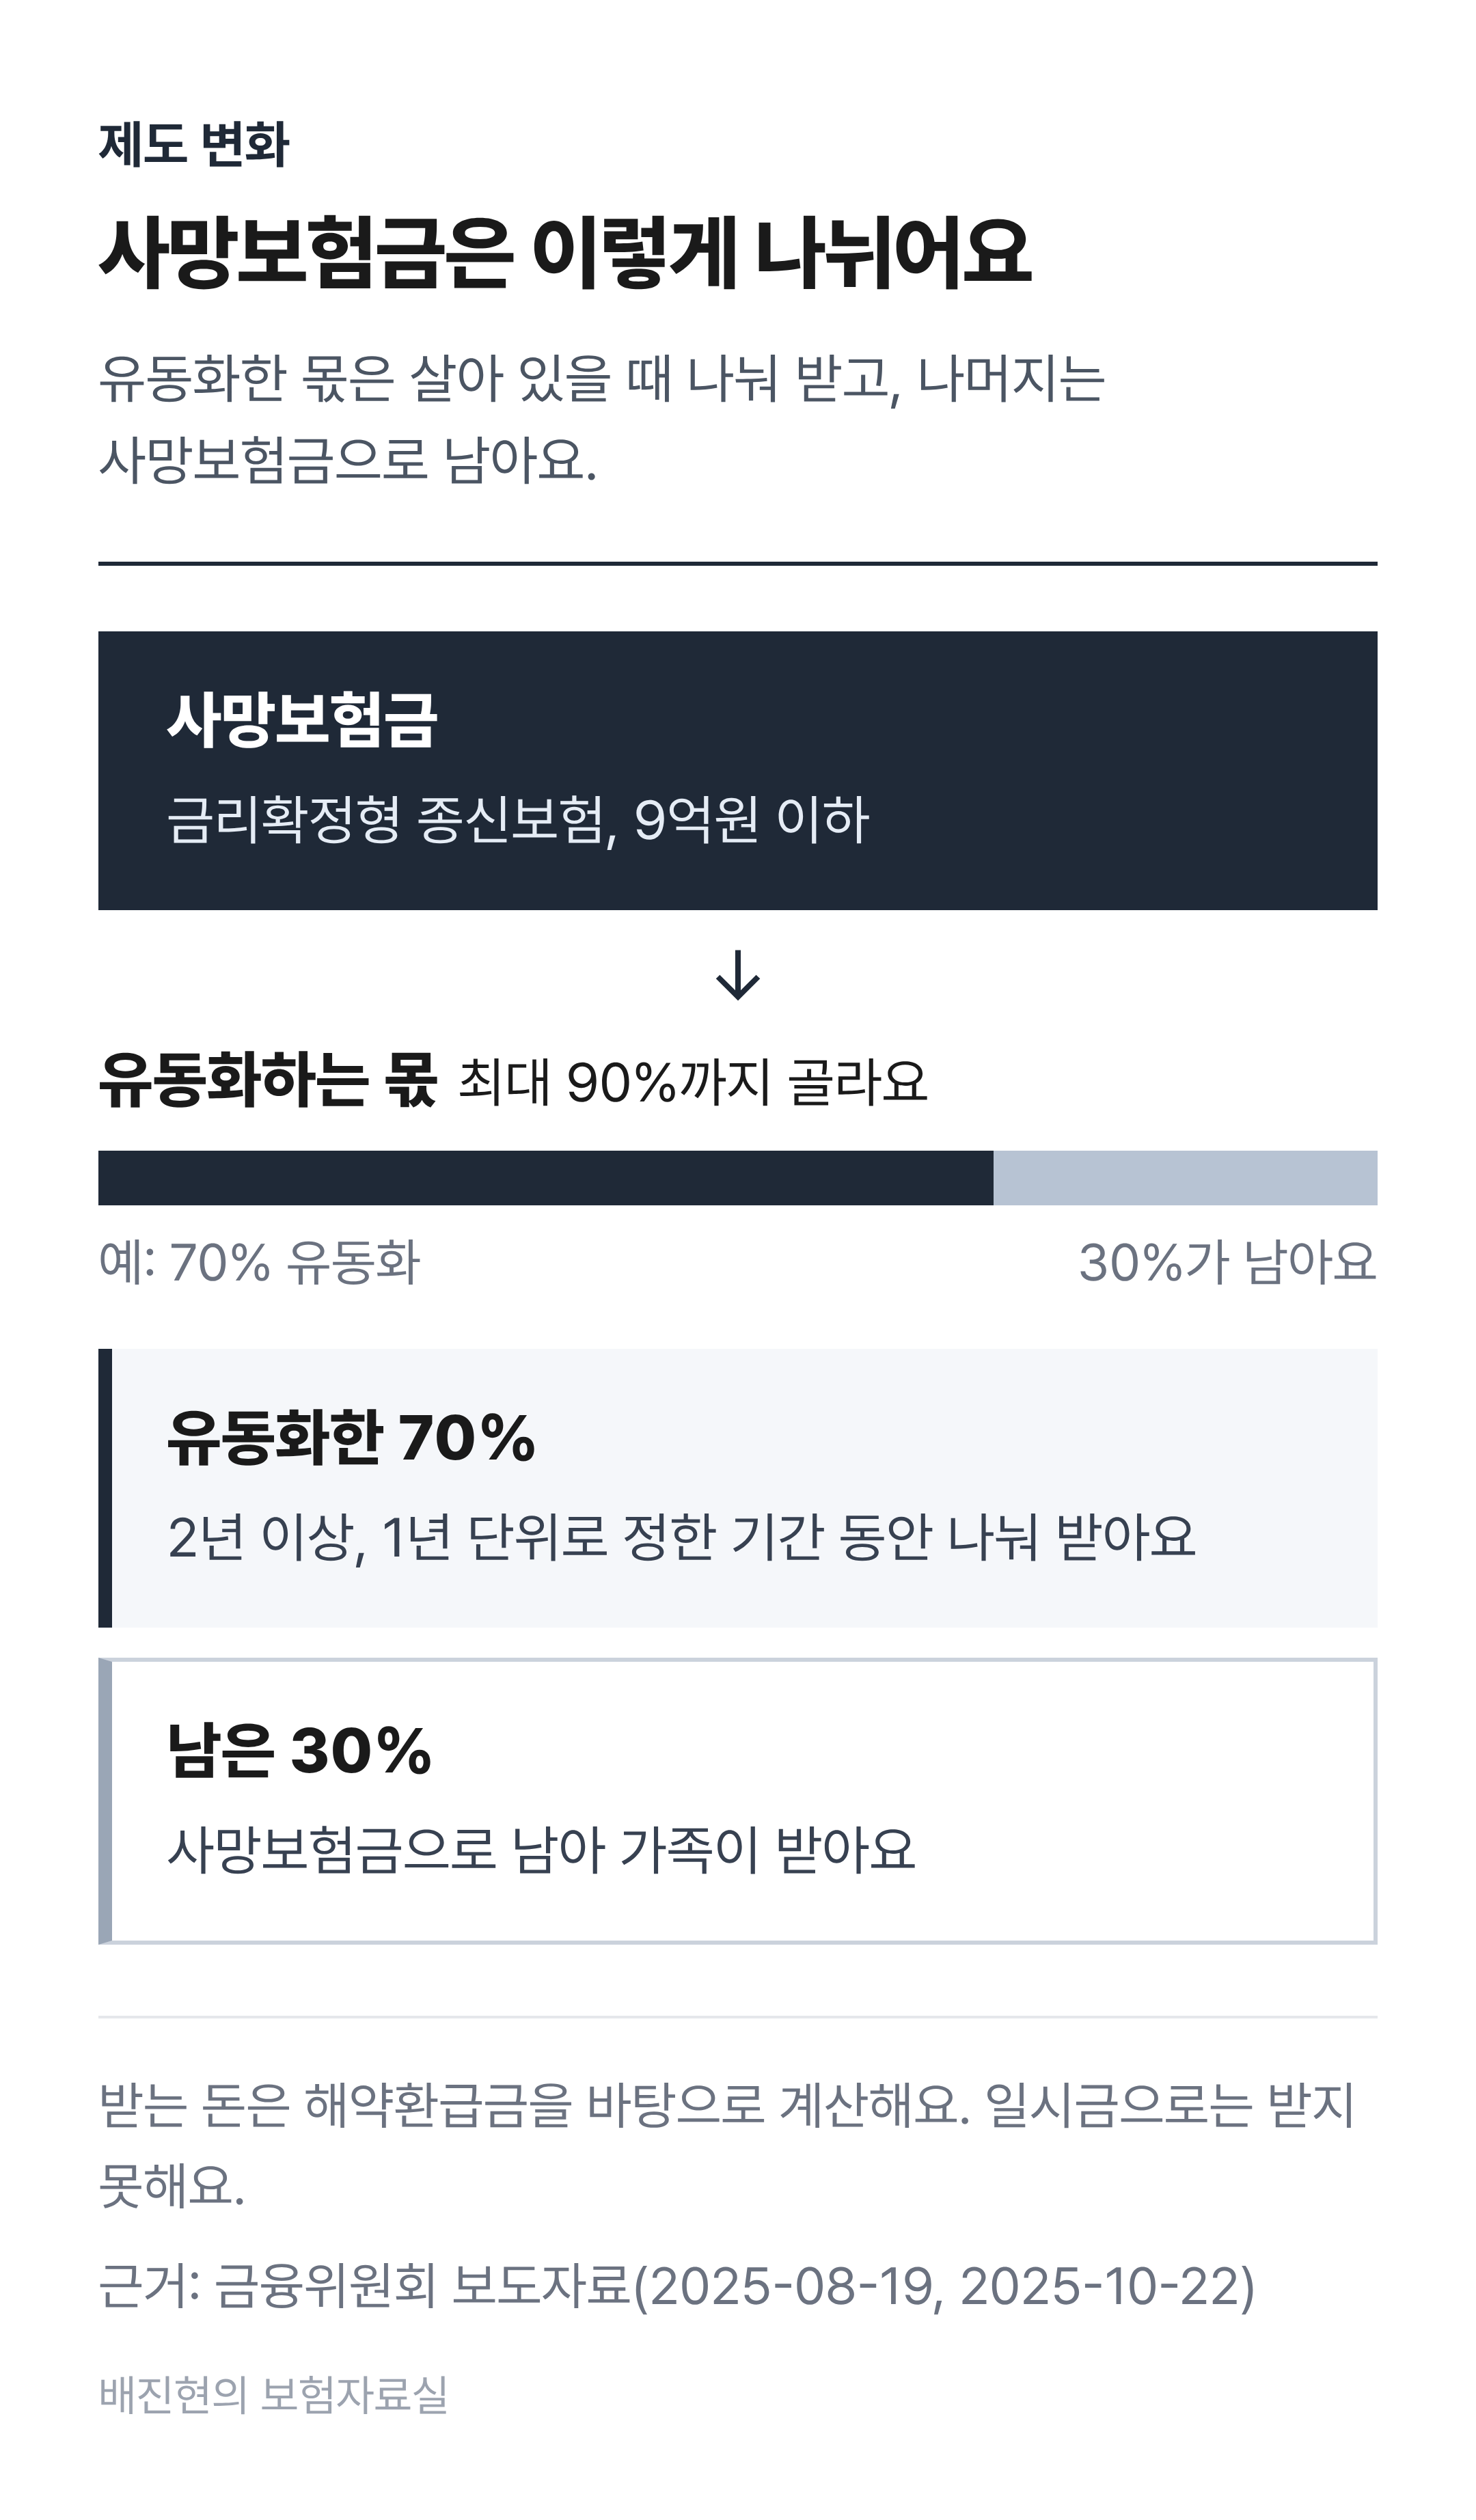
유동화는 사망보험금의 최대 90% 안에서 비율을 고르고, 받을 기간을 2년 이상 1년 단위로 정해 나눠 받는 방식이에요(금융위원회, 2025-08-19). 한꺼번에 일시금으로 받는 방식은 없어요.
유동화한 몫은 나눠 받고, 나머지는 사망보험금으로 남아요
유동화하지 않은 몫은 사망보험금으로 그대로 남아요. 70%를 유동화했다면 30%가 남는 식이에요.
받는 돈은 종신보험의 해약환급금을 바탕으로 계산해요. 해약환급금은 지금 계약을 해지하면 돌려받는 돈이라, 많이 쌓인 나이 많은 계약자일수록 더 받아요(금융위원회, 2025-10-22).
유동화는 받는 도중에 멈추거나 일찍 끝낼 수 있고, 나중에 다시 신청할 수도 있어요. 제도가 시작될 때는 1년치를 한 번에 받는 연 지급형만 있었고, 금융위원회는 매달 받는 월 지급형을 2026년 3월경부터 차례로 내놓겠다고 밝혔어요(금융위원회, 2025-12-23).
다른 사람들은 몇 살에, 얼마나 유동화했나요?
출시 뒤 한 달 반 동안 신청한 사람은 평균 65.3세였고, 사망보험금의 90%에 가깝게 유동화한 경우가 많았어요(금융위원회, 2025-12-23). 2025년 10월 30일부터 12월 15일까지 1,262건이 신청됐어요.
고른 유동화 비율은 평균 89.4%, 받는 기간은 평균 7.8년이에요. 1건당 첫해 유동화 금액은 약 455.8만원이었고, 한 달로 나누면 약 37.9만원이에요.
금융위원회는 보험금이 적더라도 유동화 비율을 높이고 받는 기간을 줄여 쓰는 것으로 추정했어요.
신청하기 전에 무엇을 챙겨 두면 좋나요?
대상인지 미리 가늠하려면 보험증권을 먼저 보면 돼요. 조건 가운데 넷은 증권에 적힌 내용으로 알 수 있어요.
| 증권에서 볼 곳 | 알 수 있는 것 |
|---|---|
| 계약자·피보험자 이름 | 같은 사람인지 알 수 있어요 |
| 사망보험금 | 9억원 이하인지 알 수 있어요 |
| 계약기간·납입기간 | 10년 이상인지 알 수 있어요 |
| 납입 상태 | 보험료를 다 냈는지 알 수 있어요 |
보험계약대출이 남아 있으면 대상에서 빠지지만, 대출을 갚으면 바로 신청할 수 있어요(금융위원회, 2025-12-23).
신청할 때는 고른 비율과 기간별로 받을 돈을 비교한 결과표를 받아요. 비대면으로 신청해도 같아요(금융위원회, 2025-12-23).
세금은 조건을 갖추면 붙지 않아요. 그 조건 가운데 하나는, 유동화한 보험의 월평균 보험료에 유동화 비율을 곱하고 다른 저축성보험의 월 보험료를 더한 금액이 150만원 이하인 것이에요(금융위원회, 2025-08-19).
- 금융위원회 보도자료 「사망보험금 유동화, 5개 보험사부터 '25.10월 출시」 (2025-08-19)
- 금융위원회 보도자료 「사망보험금 내 노후의 든든한 자산으로 - 10월 30일부터 사망보험금을 생전 활용 가능한 연금 자산으로 유동화 가능」 (2025-10-22)
- 금융위원회 보도자료 「'26년 1월 2일부터, 사망보험금 유동화 상품을 全 생보사로 확대 출시」 (2025-12-23)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'제도 변화' 카테고리의 다른 글
| 하지정맥류 입원 심사기준 변경, 내 수술에도 적용될까? (0) | 2026.09.16 |
|---|
