이혼해도 보험 수익자는 저절로 바뀌지 않고, 계약자가 바꾼 뒤 보험회사에 알려야 보험회사에도 바뀐 수익자를 내세울 수 있어요.
- 이혼 뒤 사망보험금은 누가 받게 되나요?
- 수익자가 '법정상속인'으로 적혀 있으면 누가 받나요?
- 수익자는 누가, 어떤 순서로 바꾸나요?
- 전 배우자가 계약자인 보험이라면 어떻게 하나요?
- 이혼할 때 보험 서류에서 무엇을 챙겨 두나요?
이혼 뒤 사망보험금은 누가 받게 되나요?
이혼 서류를 정리할 때는 집, 예금, 차부터 챙기게 돼요. 보험은 매달 보험료만 빠져나가니 그대로 두기 쉽고요. 그런데 이혼 신고를 해도 보험증권의 수익자 칸은 그대로 남아요.
수익자는 사망보험금을 받는 사람이에요. 수익자를 정하고 바꾸는 권리는 보험계약자, 곧 계약을 맺고 보험료를 내는 사람에게 있어요(상법 제733조 제1항).
이혼으로 이 지정이 풀린다는 규정은 상법에 없어요. 그래서 이혼 뒤에 누가 받는지는 증권의 수익자 칸에 어떻게 적혀 있느냐로 정해져요.
| 증권의 수익자 칸 | 이혼 뒤에는 |
|---|---|
| 전 배우자의 이름 | 계약자가 바꾸기 전까지 그 사람이 수익자예요 |
| '법정상속인' | 피보험자가 사망했을 때의 상속인이 받아요. 이혼한 사람은 상속인이 아니에요(민법 제1003조) |
| '배우자'처럼 관계로 적음 | 누구를 가리키는지 다툼이 생길 수 있어요 |
관계로 적어 둔 경우는 이혼 뒤 누구를 가리키는지 직접 판단한 대법원 판결을 찾지 못해, 딱 잘라 말할 수 없는 상태예요. '법정상속인'으로 적힌 경우는 대법원이 받는 몫까지 판단해 두었어요.
수익자가 '법정상속인'으로 적혀 있으면 누가 받나요?
수익자가 '법정상속인'으로만 적혀 있다면, 상속인 여럿이 각자 상속분만큼 보험금을 청구해요. 상속분은 법이 정한 상속 비율이에요.
이 기준은 대법원이 상해보험 사망보험금 사건에서 내린 판단이에요(대법원 2017. 12. 22. 선고 2015다236820, 236837 판결). 대법원도 '특별한 사정이 없는 한'이라는 조건을 붙였어요.
이혼한 전 배우자는 상속인이 아니어서 이 경우 보험금을 받지 못해요. 자녀가 있으면 자녀가 상속인이 되고, 재혼했다면 그때의 배우자도 상속인이 돼요.
계약 내용이 다르면 나누는 방식도 달라질 수 있어요. 이름으로 적힌 수익자를 바꾸려면 계약자가 직접 움직여야 해요.
수익자는 누가, 어떤 순서로 바꾸나요?
수익자는 계약자가 바꿀 수 있고, 보험회사나 기존 수익자의 동의는 필요 없어요. 바꾸겠다는 뜻이 객관적으로 드러나면 그때 효력이 생겨요(대법원 2020. 2. 27. 선고 2019다204869 판결). 다만 계약자와 피보험자가 다르면 피보험자의 서면동의가 있어야 해요.
피보험자는 그 사람의 사망에 보험금이 걸린 사람이에요. 서면동의는 법이 정한 방식의 전자서명 동의도 인정돼요(상법 제734조 제2항, 제731조 제1항).
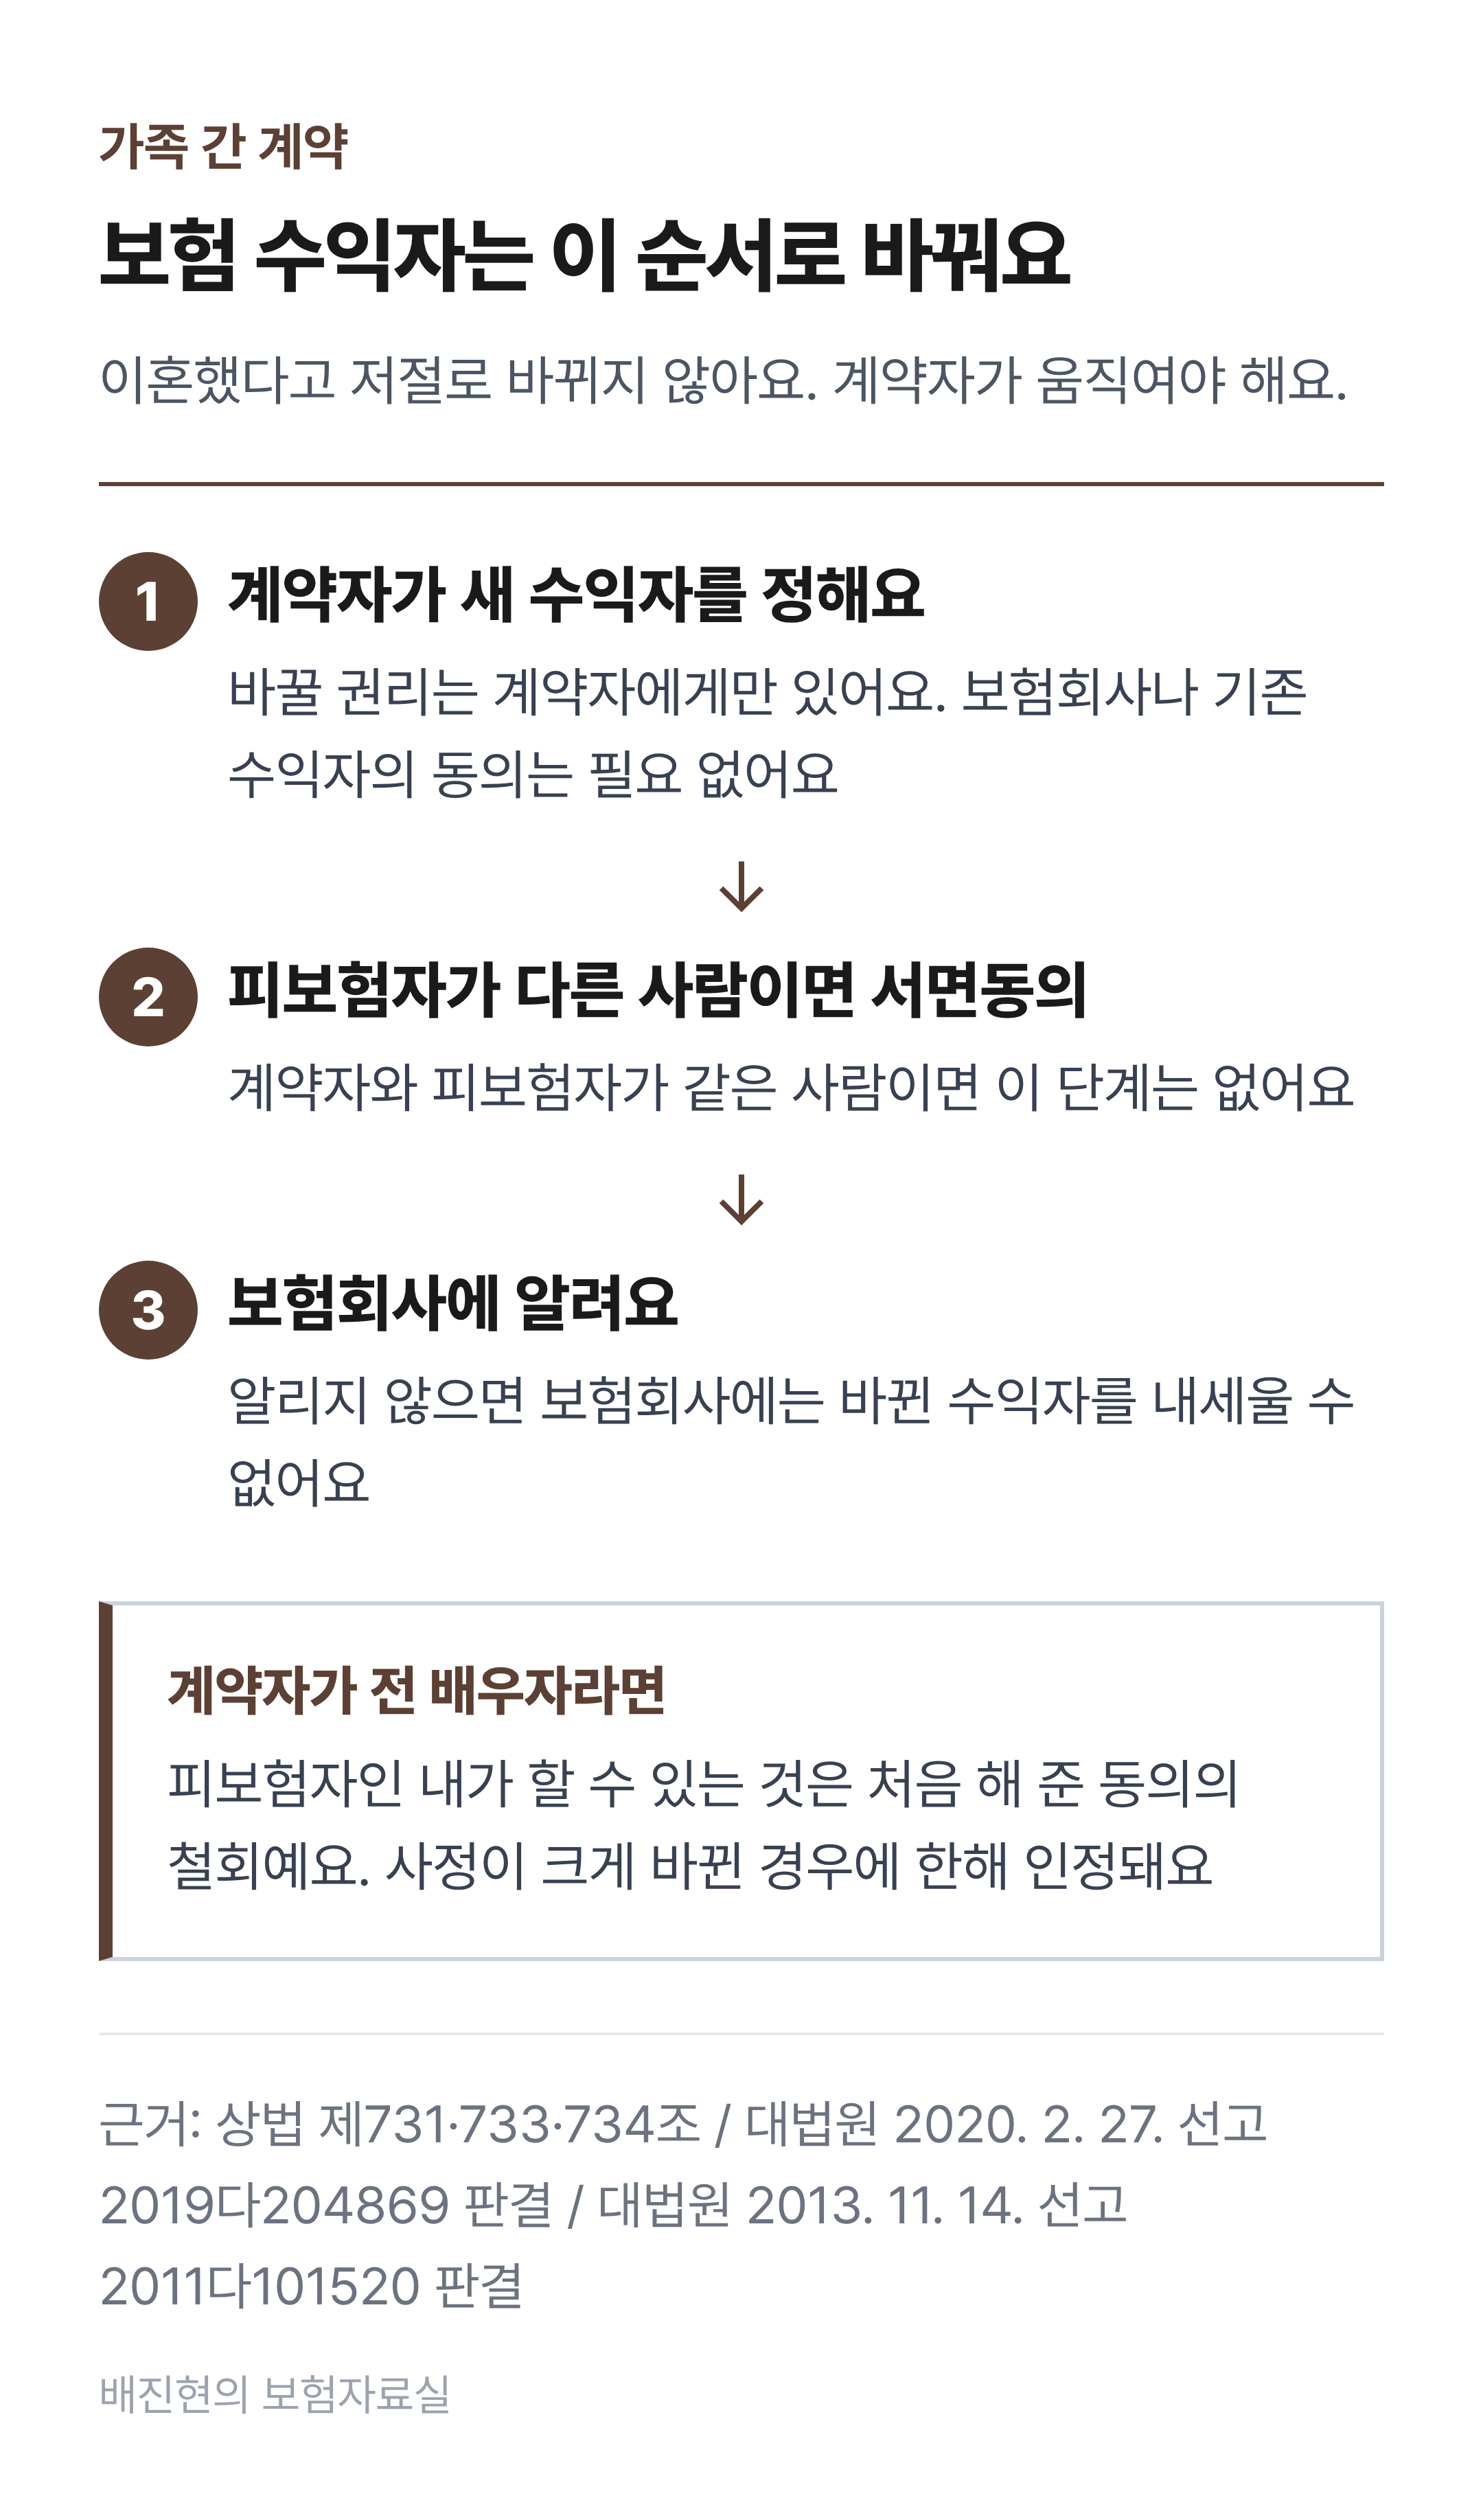
수익자는 계약자가 바꾸고, 보험회사에 알려야 보험회사에도 내세울 수 있어요
바꾼 사실을 보험회사에 알리지 않으면 보험회사에는 바뀐 수익자를 내세울 수 없어요(상법 제734조 제1항). 보험회사는 서류에 적힌 수익자에게 보험금을 주게 돼요. 바꿀 권리가 계약자에게만 있어서, 계약자가 전 배우자라면 사정이 달라져요.
전 배우자가 계약자인 보험이라면 어떻게 하나요?
내가 피보험자이고 전 배우자가 계약자라면, 수익자를 바꿀 권리는 전 배우자 몫이에요. 피보험자인 나는 사정이 크게 바뀐 경우에 한해, 처음 해 준 서면동의를 철회할 수 있어요.
대법원은 피보험자가 동의할 때 바탕이 된 사정이 크게 바뀌었다면, 계약자나 수익자가 반대해도 동의를 철회할 수 있다고 판단했어요(대법원 2013. 11. 14. 선고 2011다101520 판결). 크게 바뀌었는지는 아래 사정을 함께 보고 따져요.
- 계약을 맺거나 동의한 이유와 목적
- 계약자·수익자와 피보험자의 관계
- 피보험자의 신뢰가 깨졌는지
이 판결은 회사가 임직원을 피보험자로 들었다가 그 임직원이 퇴직한 사건이었어요. 이혼이 여기에 해당하는지는 사건마다 따로 판단돼요. 어느 경우든 먼저 증권을 확인하는 것에서 시작해요.
이혼할 때 보험 서류에서 무엇을 챙겨 두나요?
이혼할 때 남겨 둘 보험 서류는 증권 사본과 수익자 변경을 알린 기록이에요. 계약자와 피보험자가 다른 계약이라면 피보험자의 서면동의서 사본도 함께 남겨요.
| 남겨 둘 서류 | 남겨 두는 이유 |
|---|---|
| 보험증권 사본(계약자·피보험자·수익자 칸이 보이는 면) | 세 칸에 누가 적혀 있느냐에 따라 누가 무엇을 바꿀 수 있는지가 정해져요 |
| 수익자 변경을 보험회사에 알린 기록(접수 날짜가 남은 서류나 화면) | 보험회사에 알려야 바뀐 수익자를 보험회사에도 내세울 수 있어요(상법 제734조 제1항) |
| 피보험자 서면동의서 사본(계약자와 피보험자가 다를 때) | 이 경우 수익자를 바꾸려면 피보험자의 서면동의가 있어야 해요(상법 제734조 제2항) |
사망보험금 수익자는 계약마다 따로 적혀 있어요. 같은 사람이 가입한 보험이라도 증권 하나하나의 수익자 칸이 다를 수 있어요.
- 상법 제731조(타인의 생명의 보험), 제733조(보험수익자의 지정 또는 변경의 권리), 제734조(보험수익자지정권 등의 통지)
- 민법 제1003조(배우자의 상속순위)
- 대법원 2020. 2. 27. 선고 2019다204869 판결
- 대법원 2017. 12. 22. 선고 2015다236820, 236837 판결
- 대법원 2013. 11. 14. 선고 2011다101520 판결
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.