화재보험금은 불이 난 때의 건물·물건 값으로 손해액을 매긴 뒤, 가입금액이 그 값에 얼마나 미치는지에 따라 손해액 전부 또는 일부를 줘요.
- 화재보험금은 어떤 순서로 계산되나요?
- 손해액은 감가한 값으로 셈하나요, 새로 짓는 값으로 셈하나요?
- 가입금액이 보험가액보다 적으면 보험금이 얼마나 줄어드나요?
- 불을 끄고 치우는 데 든 비용도 받을 수 있나요?
화재보험금은 어떤 순서로 계산되나요?
가입금액이 손해보다 커도 손해액을 다 받지 못하는 경우가 있어요. 화재보험금은 손해액을 매기고, 가입금액을 보험가액과 견주고, 그 비율로 지급액을 정하는 순서로 계산돼요.
보험가액은 불이 난 건물이나 물건의 그때 값이에요. 보험으로 메울 수 있는 손해의 최대치이기도 해요. 가입금액은 계약할 때 정해 둔, 보험회사가 줄 수 있는 최대 금액을 말해요(화재보험 표준약관 제2조).
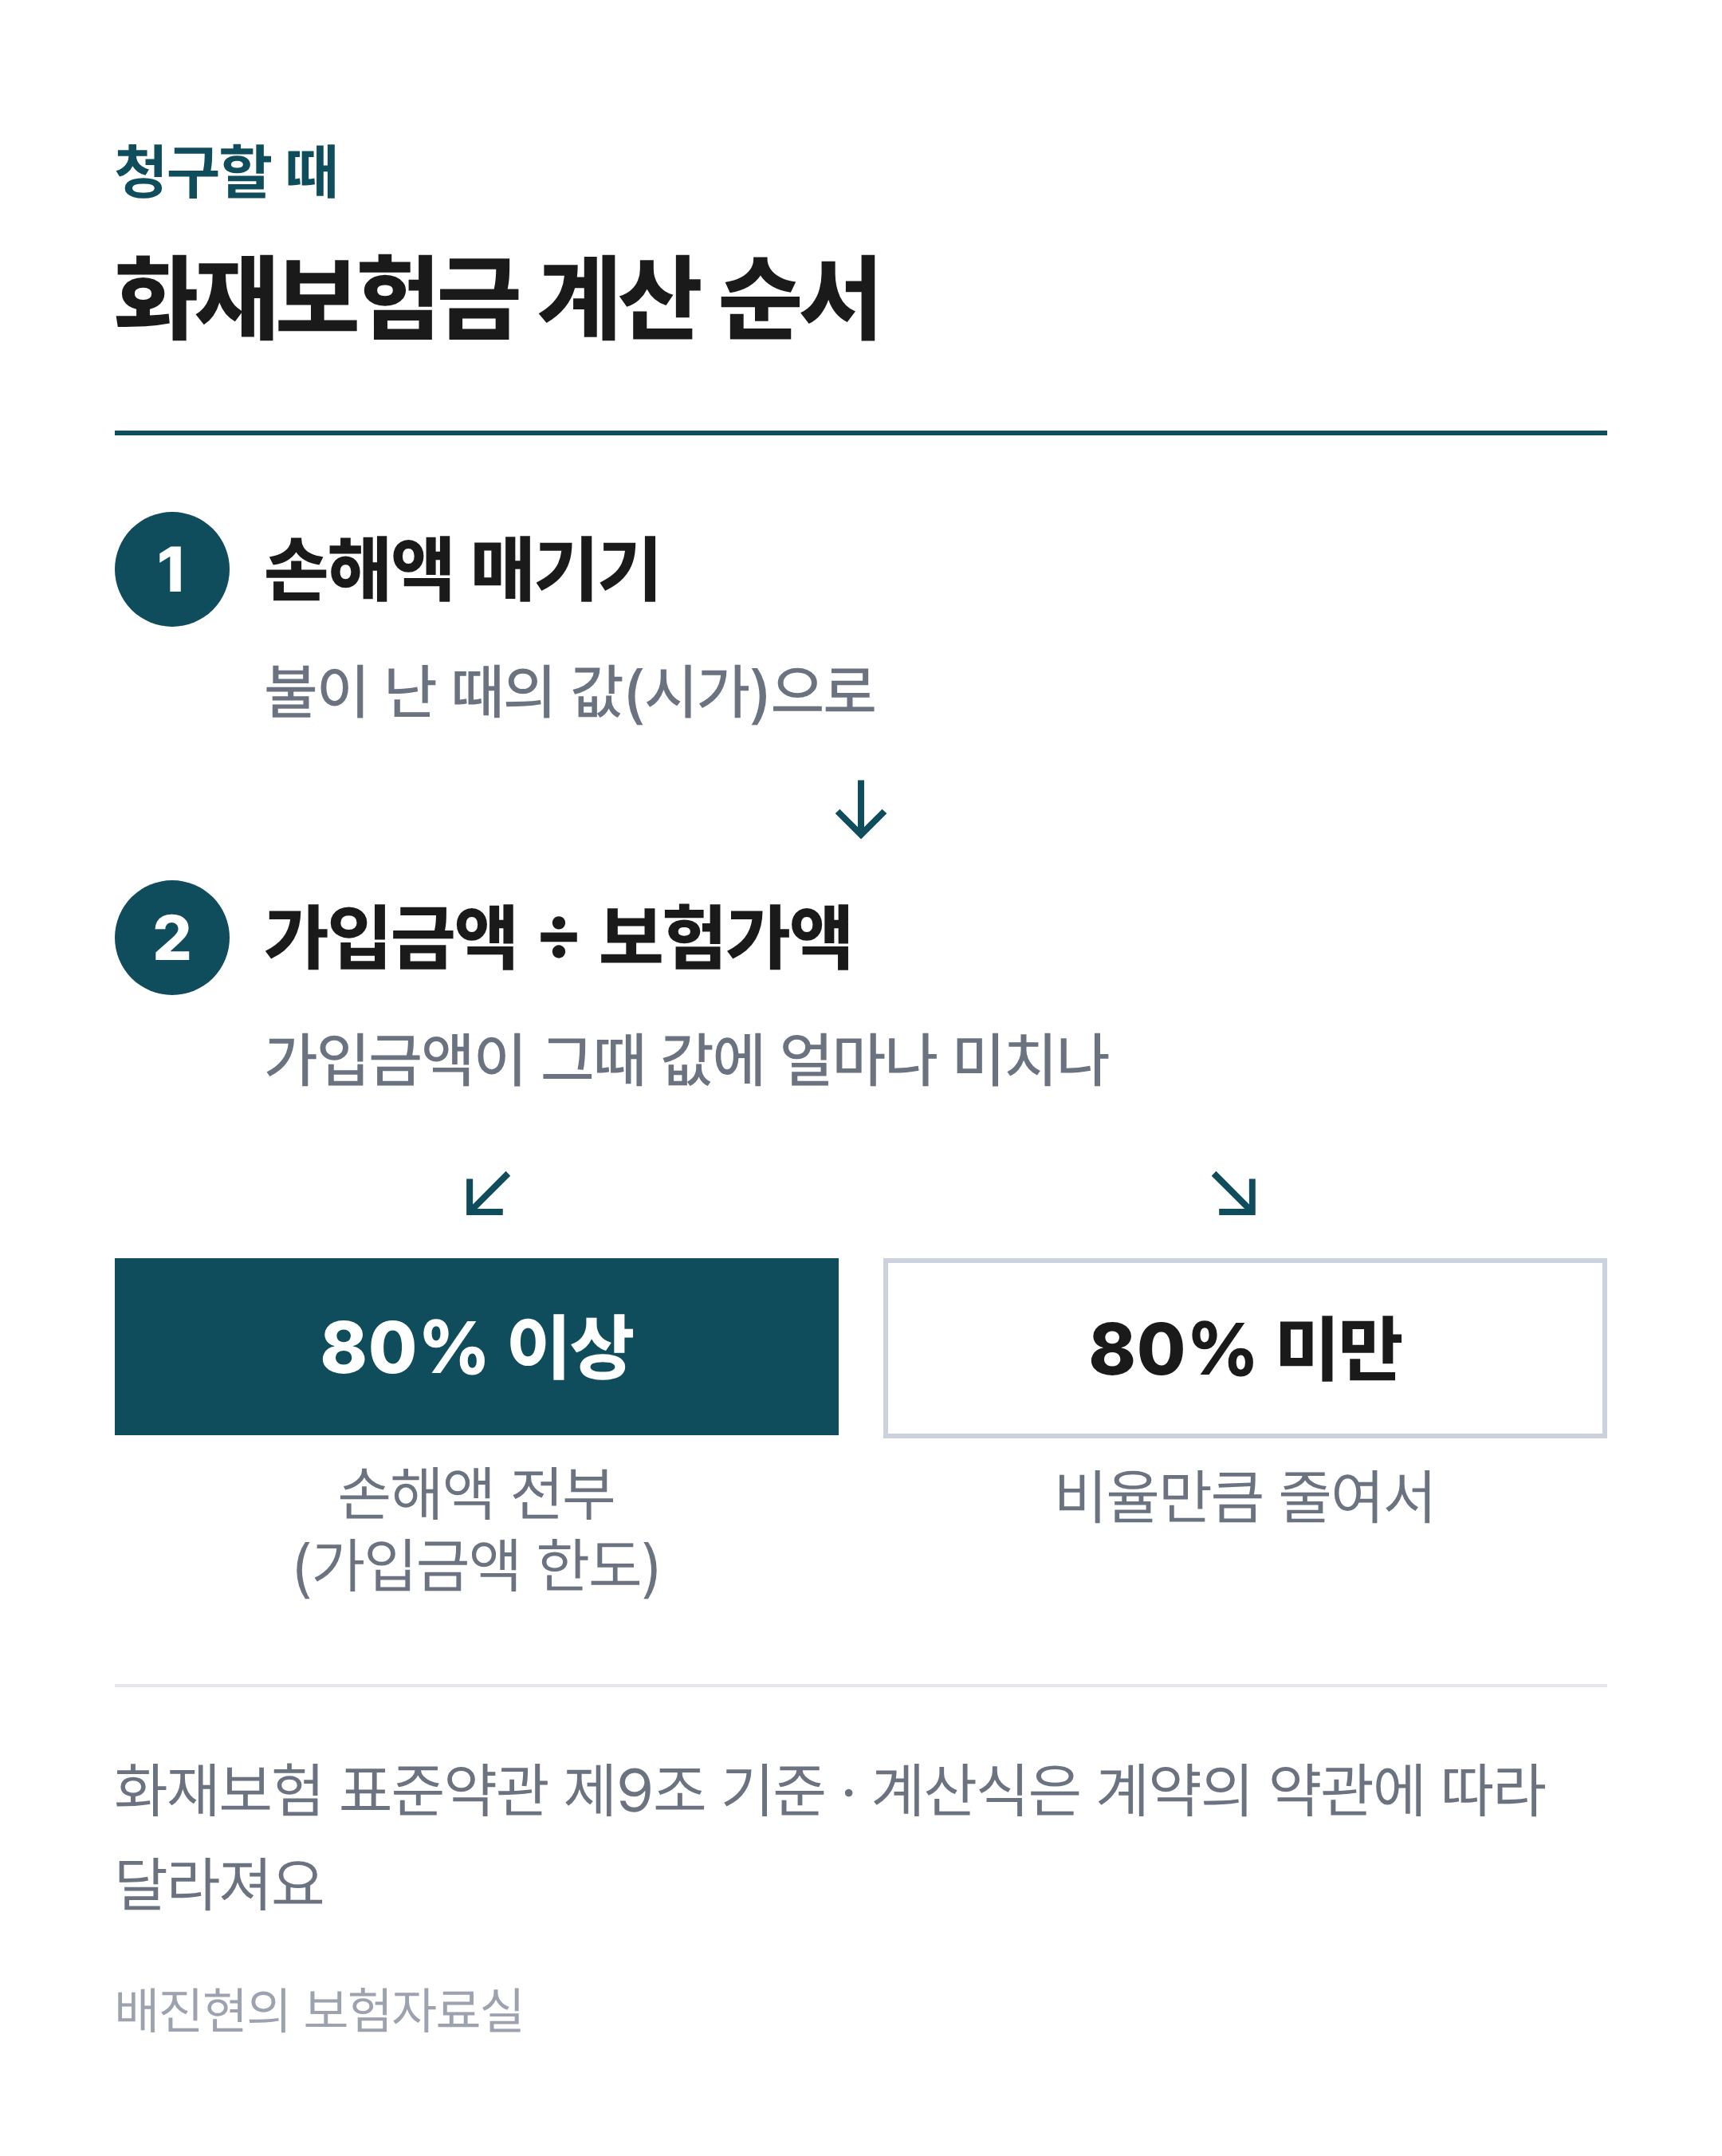
화재보험금은 손해액, 보험가액, 가입금액을 차례로 맞춰 정해요
첫 단계의 손해액은 불이 난 때와 곳의 값으로 매겨요(상법 제676조). 가입금액이 보험가액에 미치는 비율에 따라 손해액 전부를 받을지, 일부만 받을지가 정해져요.
가입금액이 보험가액보다 많은 초과보험이어도 보험가액을 넘겨 받지는 않아요(표준약관 제9조 제1항). 크게 넘으면 계약자나 보험회사가 보험료와 가입금액을 줄여 달라고 청구할 수 있어요(상법 제669조). 첫 단계인 '그때 값'을 어떻게 매기는지가 다음 문제예요.
손해액은 감가한 값으로 셈하나요, 새로 짓는 값으로 셈하나요?
약관(보험 계약 내용을 적은 문서)에 따로 정한 것이 없으면, 화재보험은 불이 난 때의 값으로 손해액을 셈해요(상법 제676조 제1항 '손해가 발생한 때와 곳의 가액', 표준약관 제11조). 이 값을 시가라고 해요. 건물 같은 고정자산은 새로 짓는 값에서 쓴 햇수만큼 줄어든 값(감가상각)을 빼서 시가를 셈해요(금융감독원 보도자료 2024-02-06).
새로 짓거나 사는 값은 재조달가액이라고 불러요. 새 값으로 셈하기로 약정한 계약이라면 이 값으로 손해액을 매겨요(상법 제676조 제1항 단서).
| 구분 | 시가 | 재조달가액 |
|---|---|---|
| 뜻 | 불이 난 때의 실제 값 | 같은 것을 새로 짓거나 사는 값 |
| 셈법 | 재조달가액에서 감가상각을 뺌 | 감가상각을 빼지 않음 |
| 적용 | 따로 약정이 없을 때 | 새 값으로 셈하기로 약정했을 때 |
지은 지 15년 된 펜션 건물이 다 탄 분쟁 사례에서는, 신축 견적 전액이 아니라 감가상각을 뺀 시가를 손해액으로 봤어요. 일부만 고치는 수리비에도 감가상각을 적용해요(금융감독원 보도자료 2024-02-06).
가입금액이 보험가액보다 적으면 보험금이 얼마나 줄어드나요?
가입금액이 보험가액보다 적으면 모자란 비율만큼 보험금이 줄 수 있어요. 이런 계약을 일부보험이라고 해요. 이때는 가입금액이 보험가액에서 차지하는 비율만큼만 보상받아요(상법 제674조). 이를 일부보험의 비례보상이라고 하는데, 보험 여러 개가 한 손해를 나눠 내는 비례보상과는 뜻이 달라요.
화재보험에서는 이 비율을 보험가액의 80%를 기준으로 셈해요(화재보험 표준약관 제9조 제1항). 가입금액이 보험가액의 80% 이상이면 가입금액 안에서 손해액 전부를 줘요. 80%보다 적으면 손해액에 '가입금액 ÷ 보험가액의 80%'를 곱한 금액을 줘요.
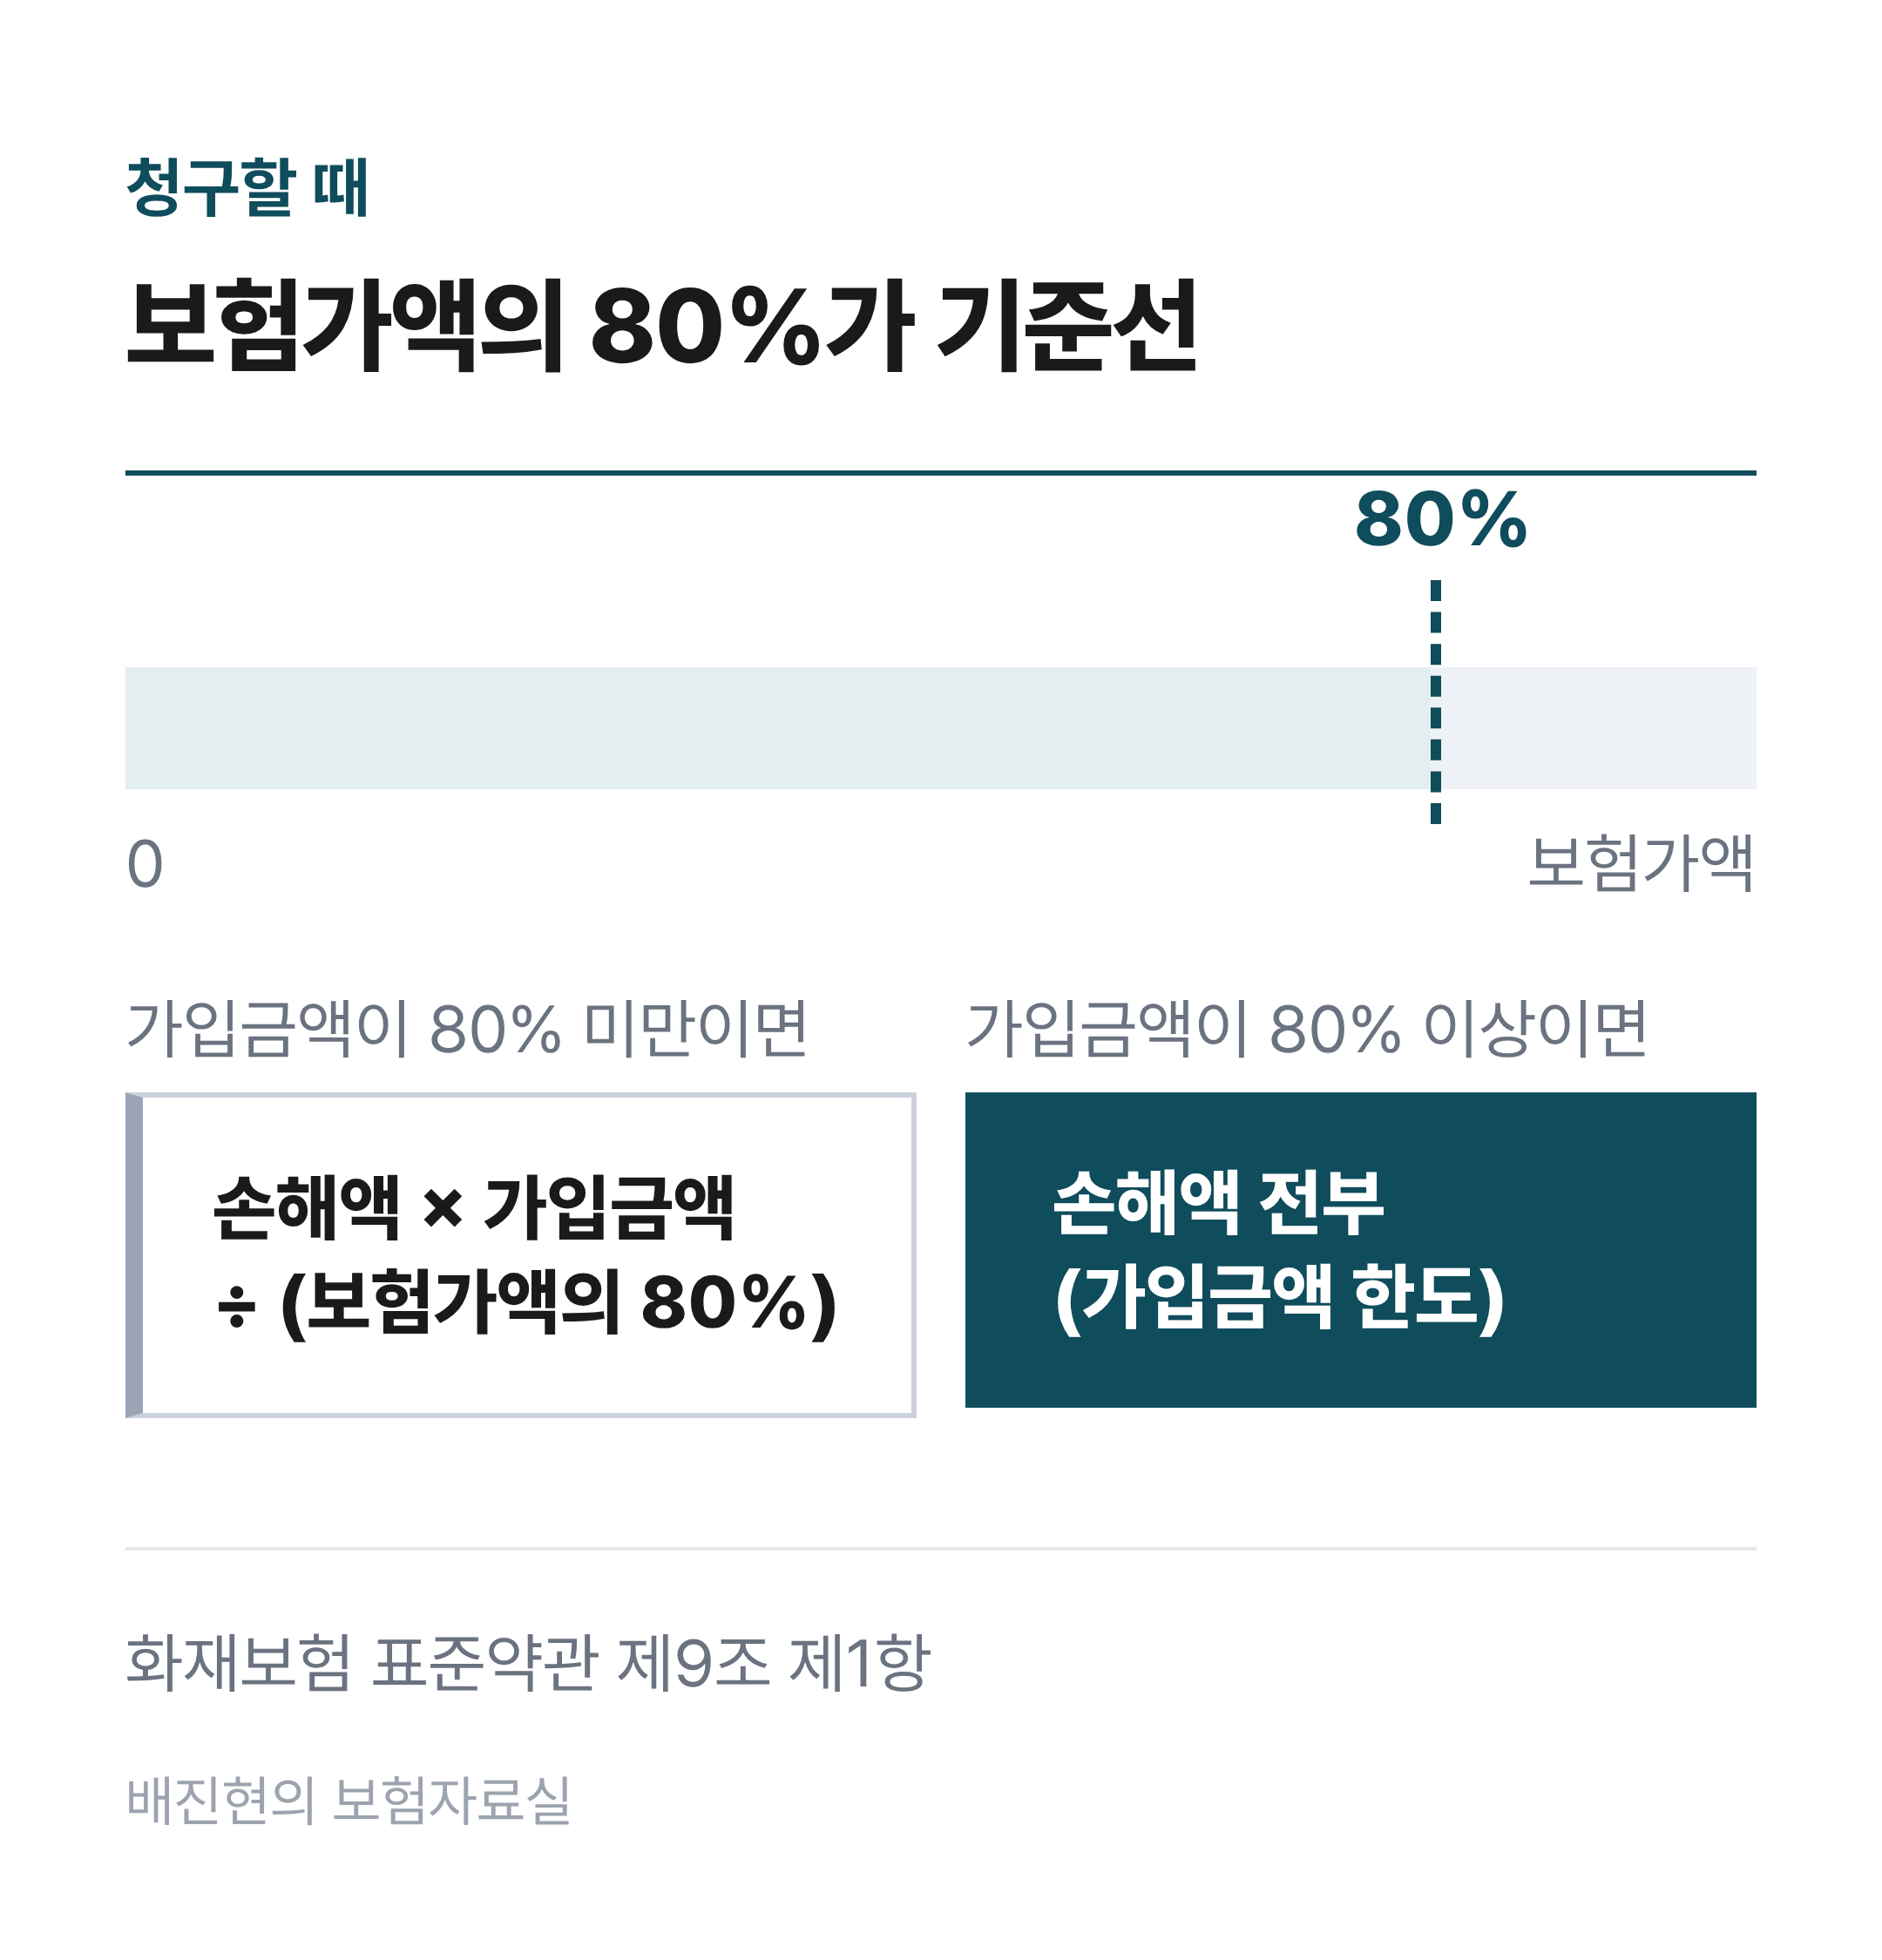
표준약관은 보험가액의 80%를 기준으로 전부와 비례를 나눠요
| 가입금액 | 계산 | 받는 돈 |
|---|---|---|
| 2억 원 | 80% 이상이라 전부 | 5,000만 원 |
| 1억 6,000만 원 | 80% 이상이라 전부 | 5,000만 원 |
| 1억 원 | 5,000만 × 1억 ÷ 1억 6,000만 | 3,125만 원 |
보험가액 2억 원, 손해액 5,000만 원을 가정한 예시예요. 실제 상품의 금액이 아니에요.
계산식은 계약의 약관에 따라 달라져요. 금융감독원이 소개한 분쟁 사례에서는 80%가 아니라 보험가액 전체를 기준으로 비율을 셈했어요(2024-02-06).
계약할 때 따로 정해 두었다면 가입금액 안에서 손해를 그대로 보상받을 수도 있어요(상법 제674조 단서). 일부보험의 비례보상은 보험이 하나여도 가입금액이 모자라서 생겨요. 손해 말고 불을 끄고 치우는 데 쓴 비용은 따로 셈해요.
불을 끄고 치우는 데 든 비용도 받을 수 있나요?
불을 끄거나 치우는 데 쓴 비용도 손해와 따로 받을 수 있어요. 받을 수 있는 비용은 다섯 가지이고, 비용마다 한도가 달라요(화재보험 표준약관 제3조 제2항, 제8조).
| 비용 | 무엇인가요 | 한도 |
|---|---|---|
| 잔존물 제거비용 | 타고 남은 것을 해체·청소하고 차에 싣는 비용 | 손해 보험금과 합쳐 가입금액까지, 손해액의 10% 이내 |
| 손해방지비용 | 불이 번지거나 손해가 커지지 않게 쓴 비용 | 가입금액을 넘어도 지급 |
| 대위권·잔존물 보전비용 | 남에게 배상받을 권리나 남은 물건을 지키는 데 쓴 비용(남은 물건은 보험회사가 넘겨받은 경우만) | 가입금액을 넘어도 지급 |
| 기타 협력비용 | 보험회사 요구에 따르느라 쓴 비용 | 가입금액을 넘어도 전액 |
기타 협력비용을 빼면, 이 비용들도 손해와 같은 방식으로 일부보험 비율을 적용해 셈해요(제8조). 손해방지비용은 가입금액을 넘더라도 보험회사가 내요(상법 제680조).
잔존물 제거비용에는 흙·공기·물의 오염을 없애는 비용과, 차에 실은 뒤 폐기물을 처리하는 비용이 들어가지 않아요(제3조 제2항).
- 상법 제669조(초과보험), 제674조(일부보험), 제676조(손해액의 산정기준), 제680조(손해방지의무) (2026-09-10 시행)
- 보험업감독업무시행세칙 [별표15] 표준약관 중 화재보험 표준약관 제2조·제3조·제8조·제9조·제11조 (세칙 2026-09-10 시행)
- 금융감독원 보도자료, 「주요 분쟁사례로 알아보는 소비자 유의사항 - 화재보험 보상 및 가입 관련 -」, 2024-02-06
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'청구할 때' 카테고리의 다른 글
| 교통사고 향후치료비, 경상환자는 이제 못 받을까? (0) | 2026.10.13 |
|---|---|
| 백내장 수술, 실손보험에서 입원으로 인정받을 수 있을까? (0) | 2026.10.12 |
| 뇌출혈·뇌졸중·뇌혈관질환 진단비, 무엇이 다를까? (0) | 2026.10.11 |
| 회사 실손과 개인 실손이 둘 다 있으면, 병원비를 두 번 받을까? (0) | 2026.10.10 |
| 교통사고가 나면 가장 먼저 무엇을 해야 할까? (0) | 2026.09.30 |


