체외충격파는 비급여라, 가입한 실손의 비급여 보장 범위 안에서 돌려받을 수 있어요. 2026년 7월 1일부터 금융감독원 분쟁조정에서는 정해진 7개 부위 질환인지, 연 12회(부위당 6회) 안인지, 치료하면 안 되는 환자가 아닌지를 보고 치료가 필요했는지 따지고, 5세대 실손은 중증이 아닌 체외충격파를 보장하지 않아요.
- 체외충격파 치료비는 실손에서 어떻게 처리되나요?
- 7월부터 생긴 분쟁조정 기준은 무엇을 보나요?
- 연 12회와 부위당 6회는 어떻게 세나요?
- 기준을 넘기면 보험금을 못 받나요?
- 내 실손 세대에 따라 무엇이 다른가요?
- 청구 전에 무엇을 챙겨 두면 좋나요?
체외충격파 치료비는 실손에서 어떻게 처리되나요?
2026년 7월 1일을 기준으로 처리 방식이 달라진 것은 실손 약관이 아니라 분쟁을 조정하는 기준이에요. 체외충격파는 건강보험이 적용되지 않는 비급여라서, 실손에서는 내 계약의 비급여 보장으로 처리돼요.
체외충격파는 몸 밖에서 충격파를 쏘는 치료로, 도수치료와 함께 근골격계 질환에 많이 쓰여요(금융감독원 보도자료, 2026-06-24). 금융감독원은 도수치료가 관리급여로 지정되면서 체외충격파 권유가 늘어날 것을 우려했어요.
관리급여는 남용 우려가 큰 비급여 항목의 가격과 횟수를 보건당국이 통제하는 제도예요. 체외충격파도 처음에는 지정 대상이었지만, 의료계가 스스로 관리하는 방안을 먼저 해 보기로 했어요.
그래서 대한의사협회가 전문 학회와 논의해 치료 가이드라인을 만들었고, 보건복지부가 2026년 6월 17일 이를 발표했어요. 금융감독원은 이 가이드라인을 토대로 분쟁조정 기준을 정했어요.
7월부터 생긴 분쟁조정 기준은 무엇을 보나요?
분쟁조정 기준은 세 가지를 모두 갖추고 보험사기 정황이 없으면 치료가 필요했다고 원칙적으로 봐요. 첫째는 아래 7개 부위의 질환에 받은 치료인지예요.
| 부위 | 질환 |
|---|---|
| 어깨관절 | 석회성 건염, 회전근개 건변증 |
| 팔꿈치 관절 | 외측상과염, 내측상과염 |
| 고관절 | 대전자 통증 증후군 |
| 무릎(슬관절) | 슬개건염 |
| 발목관절 | 아킬레스건염 |
| 발(족부) | 족저근막염 |
| 척추 | 경추·요추부 근막통증증후군 |
병명은 의학 용어라, 진단서에 적힌 병명과 나란히 놓고 보면 돼요. 둘째는 횟수, 셋째는 치료하면 안 되는 환자(금기)가 아닌지예요.
금기에는 출혈 위험이 높은 경우, 치료 부위에 종양·감염이 있는 경우, 임신 중인 경우, 급성 골절·파열이 있는 경우 등이 들어가요. 이 기준은 금융감독원 분쟁조정 실무에 쓰이고, 보험회사 자체 심사에 어떻게 반영될지는 확인되지 않았어요.
연 12회와 부위당 6회는 어떻게 세나요?
횟수는 2026년 7월 1일 이후 처음 체외충격파를 받은 날부터 1년 동안 세요. 이 1년 동안 전체 12회, 한 부위 6회까지가 기준이에요.
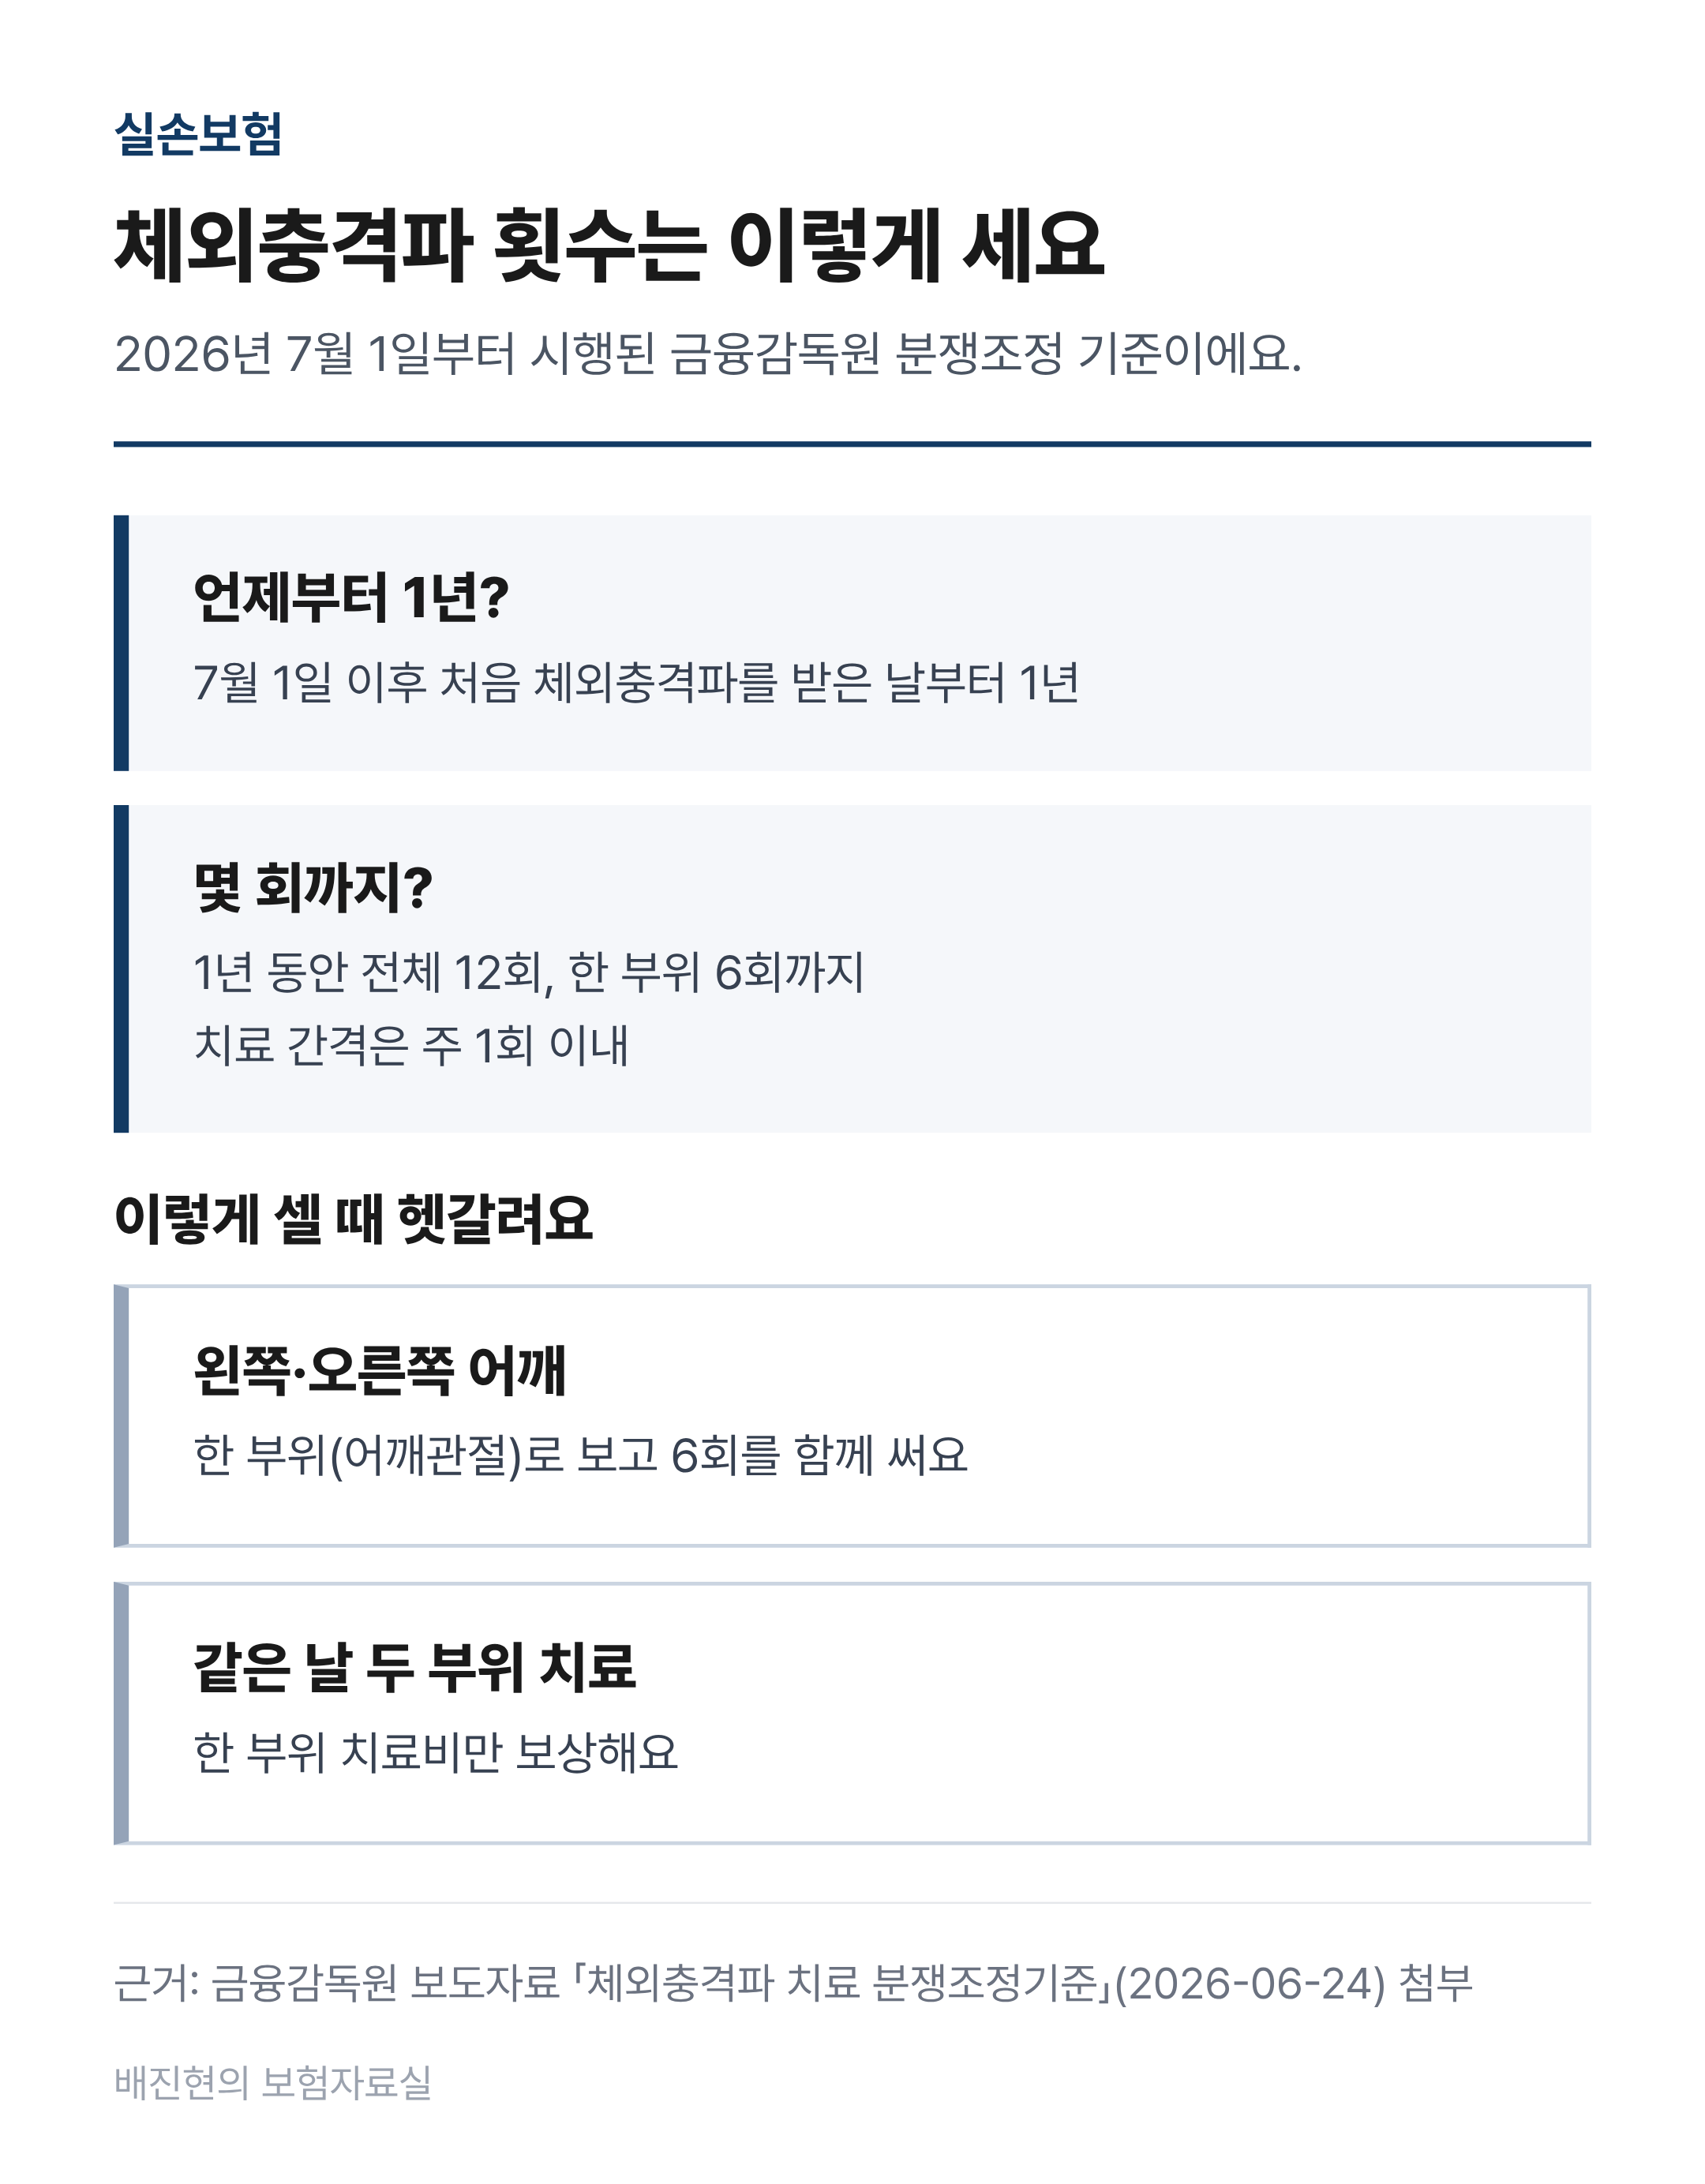
1년, 12회, 부위당 6회를 함께 봐요
치료 간격은 주 1회 이내여야 해요. 왼쪽과 오른쪽은 따로 세지 않아서, 양쪽 어깨를 치료해도 '어깨관절' 한 부위로 6회 한도를 함께 써요.
같은 날 여러 부위를 치료해도 한 부위 치료비만 보상해요. 여러 부위를 한꺼번에 치료해 횟수 제한이 무의미해지는 것을 막으려는 기준이에요.
기준을 넘기면 보험금을 못 받나요?
연 12회나 부위당 6회를 넘겼다고 곧바로 못 받는 것은 아니에요. 중증 등으로 여러 부위에 병이 함께 생긴 특수한 사정이 있으면, 치료가 필요했는지 더 살펴볼 수 있어요(금융감독원, 2026-06-24).
다만 중증 질환이 있다는 이유만으로 요양병원·한방병원 등에서 같은 치료를 되풀이한 경우는 추가 검토에서 빠질 수 있어요. 7월 1일 전에 받은 치료를 어떻게 보는지는 보도자료에 적혀 있지 않아요.
내 실손 세대에 따라 무엇이 다른가요?
체외충격파를 어디서 보장하는지는 실손에 가입한 시기(세대)에 따라 달라요. 비중증 비급여는 산정특례 대상이 아닌 질환의 비급여 치료를 말해요.
| 가입 시기 | 체외충격파 처리 |
|---|---|
| 2009년 10월 ~ 2017년 3월(2세대) | 한 계약의 비급여 보장 안에서 처리 |
| 2017년 4월 ~ 2021년 6월(3세대) | 도수·증식치료와 묶은 특약에서 보장 |
| 2021년 7월 ~ 5세대 전(4세대) | 연간 가입금액 한도 안에서 최대 50회 |
| 2026년 5월 6일 이후(5세대) | 비중증 비급여에서 보장 제외 |
4세대는 처음 10회를 받은 뒤, 증상이 나아졌다는 것이 확인될 때 10회씩 이어서 보장해요(4세대 실손 주요 FAQ, 2021-06). 5세대에서도 산정특례 대상 질환의 치료라면 중증 비급여 특약에서 보장돼요(금융위원회, 2026-05-06).
청구 전에 무엇을 챙겨 두면 좋나요?
분쟁조정 기준이 부위와 횟수를 보니, 치료 날짜와 병명을 확인할 수 있는 서류를 받아 두면 좋아요. 진료비 세부산정내역은 어떤 진료에 얼마가 들었는지 항목별로 적은 서류예요.
- 진료비 영수증과 진료비 세부산정내역
- 병명이 적힌 진단서나 소견서
- 4세대라면 10회마다 증상이 나아졌는지 본 검사 결과
4세대 FAQ는 증상이 나아졌는지를 관절이 움직이는 범위, 통증, 근력, 초음파 같은 검사로 본다고 설명해요. 7월 1일 이후 처음 치료받은 날을 적어 두면 1년 동안의 횟수를 세기 쉬워요.
- 금융감독원 보도자료 「금융소비자 보호 및 실손보험금 누수 방지를 위해 체외충격파 치료 분쟁조정기준을 마련하였습니다」 (2026-06-24)
- 금융위원회 보도자료, 실손의료보험 상품구조 개편 시행 (2017-03-30)
- 금융위원회 보도자료 「7.1일부터 제4세대 실손의료보험이 출시됩니다」 (2021-06-29), 「4세대 실손의료보험 출시 관련 주요 FAQ」 (2021-06)
- 금융위원회 5세대 실손의료보험 출시 보도자료·참고자료 (2026-05-06)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'실손보험' 카테고리의 다른 글
| 정신건강의학과 진료비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.14 |
|---|---|
| 노후실손과 유병력자실손은 일반 실손과 무엇이 다를까? (0) | 2026.10.12 |
| 5세대 실손보험, 새로 보장되는 것과 빠지는 것은 무엇일까? (1) | 2026.10.12 |
| 한의원 치료비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.11 |
| 도수치료가 관리급여로 바뀌면, 실손보험에서는 어떻게 돌려받을까? (0) | 2026.10.11 |


