4세대는 비급여를 특약으로 따로 떼고, 내가 내는 비율을 급여 20%·비급여 30%로 정하고, 받은 비급여 보험금 구간에 따라 다음 해 비급여 보험료를 다시 매기고, 재가입 주기를 5년으로 줄인 점이 2·3세대와 달라요.
- 2·3세대에서 4세대로 오며 어디가 바뀌었나요?
- 병원비 중 내가 내는 몫은 얼마나 늘었나요?
- 2·3세대에 없던 비급여 할증은 어떻게 매겨지나요?
- 다시 가입하는 주기는 몇 년으로 줄었나요?
2·3세대에서 4세대로 오며 어디가 바뀌었나요?
몇 세대인지는 가입한 달로 정해져요. 2세대는 2009년 10월부터 2017년 3월까지, 3세대는 2017년 4월부터 2021년 6월까지 팔렸어요. 2021년 7월 1일부터 2026년 5월 5일 사이에 일반 표준형 실손의료비 보험에 새로 가입했다면 4세대예요.
급여는 건강보험이 병원비 일부를 대신 내 주는 진료예요. 비급여는 건강보험이 적용되지 않아 환자가 전액 내는 진료이고요. 특약은 기본 계약에 따로 덧붙이는 계약을 말해요.
| 구분 | 2·3세대 | 4세대 |
|---|---|---|
| 보장 구조 | 한 계약에 급여와 비급여를 함께 담음(3세대는 비급여 세 가지만 특약) | 급여는 기본 계약, 비급여는 특약 |
| 내가 내는 비율 | 3세대 급여 10~20%, 비급여 20~30%(2세대는 이보다 같거나 낮음) | 급여 20%, 비급여 30% |
| 비급여 보험료 | 내가 받은 보험금 때문에 따로 오르지 않음 | 받은 비급여 보험금에 따라 깎거나 더 받음 |
| 다시 가입하는 주기 | 15년(2013년 3월 이전 2세대는 조건 없음) | 5년 |
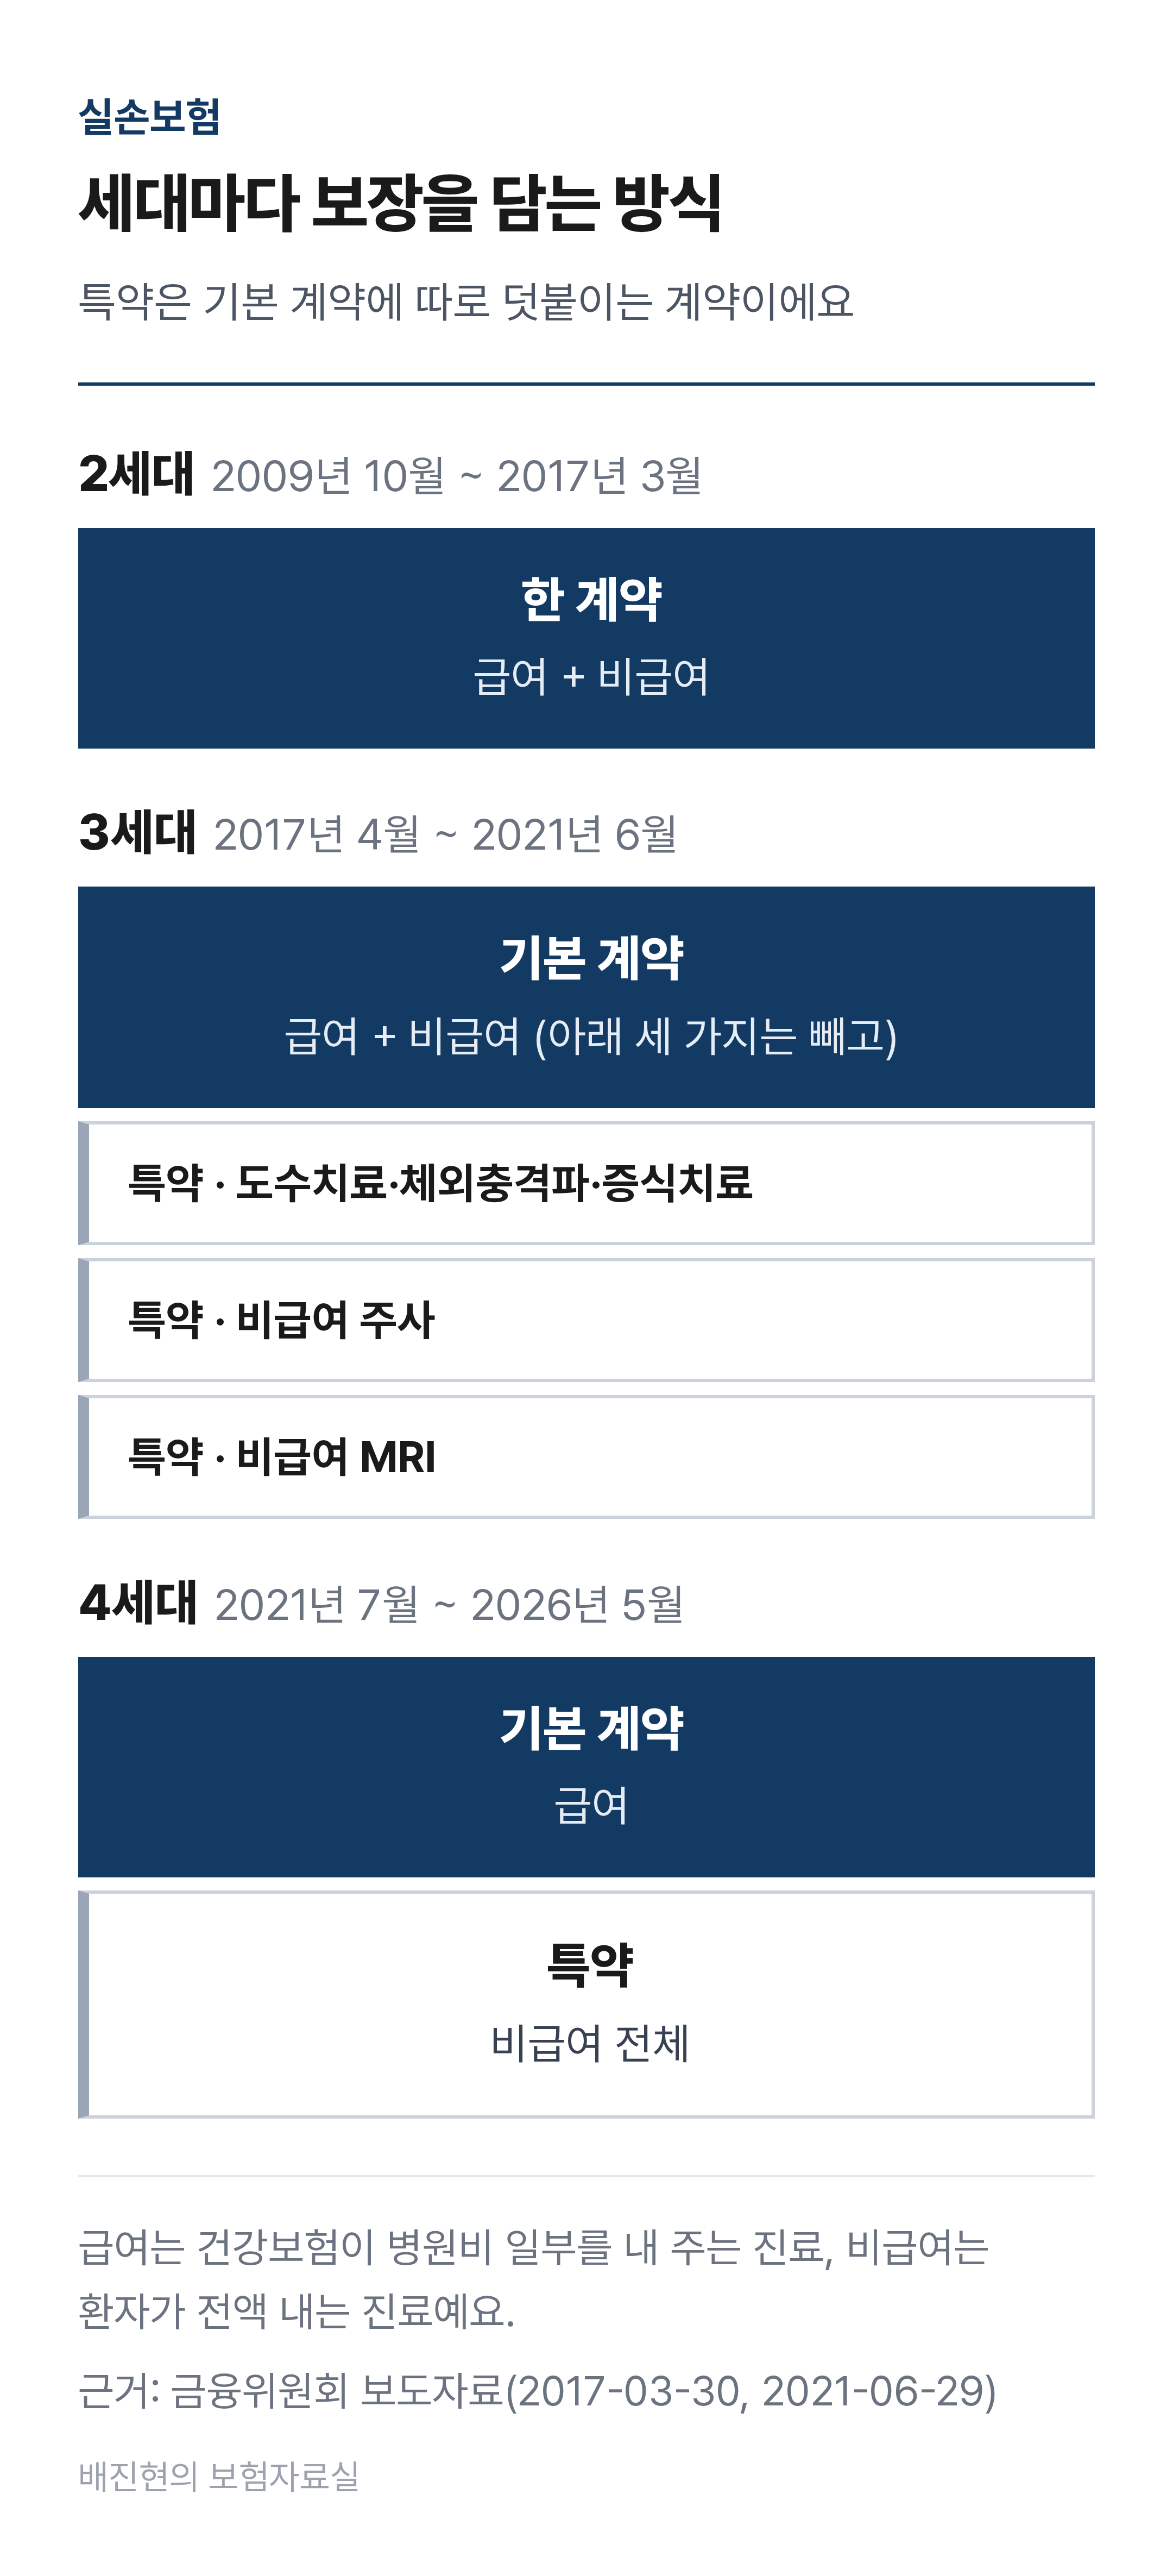
세대마다 비급여를 담는 방식이 달라졌어요
4세대가 비급여를 통째로 뗀 건, 보험료가 오를 때 급여 때문인지 비급여 때문인지 알 수 있게 하려는 것이에요(금융위원회 2021-06-29). 구조가 바뀌면서 병원비 가운데 내가 내는 몫도 커졌어요.
병원비 중 내가 내는 몫은 얼마나 늘었나요?
4세대는 3세대보다 내가 내는 비율이 높아졌어요. 3세대는 급여 10% 또는 20%, 비급여 20%였고 4세대는 급여 20%, 비급여 30%예요. 이 몫을 자기부담금이라고 하는데, 실손이 돌려주지 않고 내 부담으로 남는 돈이에요.
입원하지 않고 다녀오는 통원 진료에는 최소로 빼는 금액이 따로 있어요. 3세대와 그 직전 2세대는 급여와 비급여를 합쳐, 병원 종류에 따라 1만~2만 원이 최소 금액이었어요. 4세대는 급여에서 1만~2만 원, 비급여에서 따로 3만 원을 빼요.
| 통원 1회 비급여 진료비 | 3세대(기본 계약 항목)에서 돌려받는 돈 | 4세대에서 돌려받는 돈 |
|---|---|---|
| 5만 원 | 3만~4만 원 | 2만 원 |
| 10만 원 | 8만 원 | 7만 원 |
| 20만 원 | 16만 원 | 14만 원 |
표는 예로 든 진료비를 제도의 계산식에 넣은 값이에요. 3세대에서 빼는 돈은 20%와 최소 금액 가운데 큰 쪽이고, 4세대는 30%와 3만 원 가운데 큰 쪽이에요. 진료비가 적을수록 최소 금액 때문에 차이가 커져요.
3세대에서도 도수치료·체외충격파·증식치료, 비급여 주사, 비급여 MRI는 특약이라 30%와 최소 2만 원 가운데 큰 쪽을 뺐어요. 2세대는 7년 반 동안 팔려 가입 시기마다 비율이 달라서, 정확한 몫은 약관으로 봐야 해요.
2·3세대에 없던 비급여 할증은 어떻게 매겨지나요?
4세대는 직전 1년 동안 받은 비급여 보험금에 따라 다음 1년 비급여 특약 보험료가 다섯 단계로 달라져요. 2·3세대에는 내가 받은 보험금 때문에 내 보험료만 오르는 방식이 없었어요. 4세대의 이 방식은 2024년 7월 1일 이후 갱신 때부터 적용됐어요.
| 직전 1년 비급여 보험금 | 비급여 특약 보험료 |
|---|---|
| 받은 적 없음 | 할인(5% 안팎, 보험회사마다 다름) |
| 100만 원 미만 | 그대로 |
| 100만~150만 원 미만 | 2배(100% 할증) |
| 150만~300만 원 미만 | 3배(200% 할증) |
| 300만 원 이상 | 4배(300% 할증) |
할증은 보험료를 더 받는 것을 말하고, 비급여 특약 보험료에만 붙어요. 급여를 보장하는 기본 계약 보험료는 이 표와 상관없어요.
계산에서 빠지는 치료비도 있어요. 암처럼 건강보험이 본인부담을 크게 낮춰 주는 병(산정특례)의 치료비가 그중 하나예요. 장기요양 1·2등급, 곧 혼자 생활하기 어려워 돌봄이 가장 많이 필요하다고 판정받은 사람의 치료비도 빠져요.
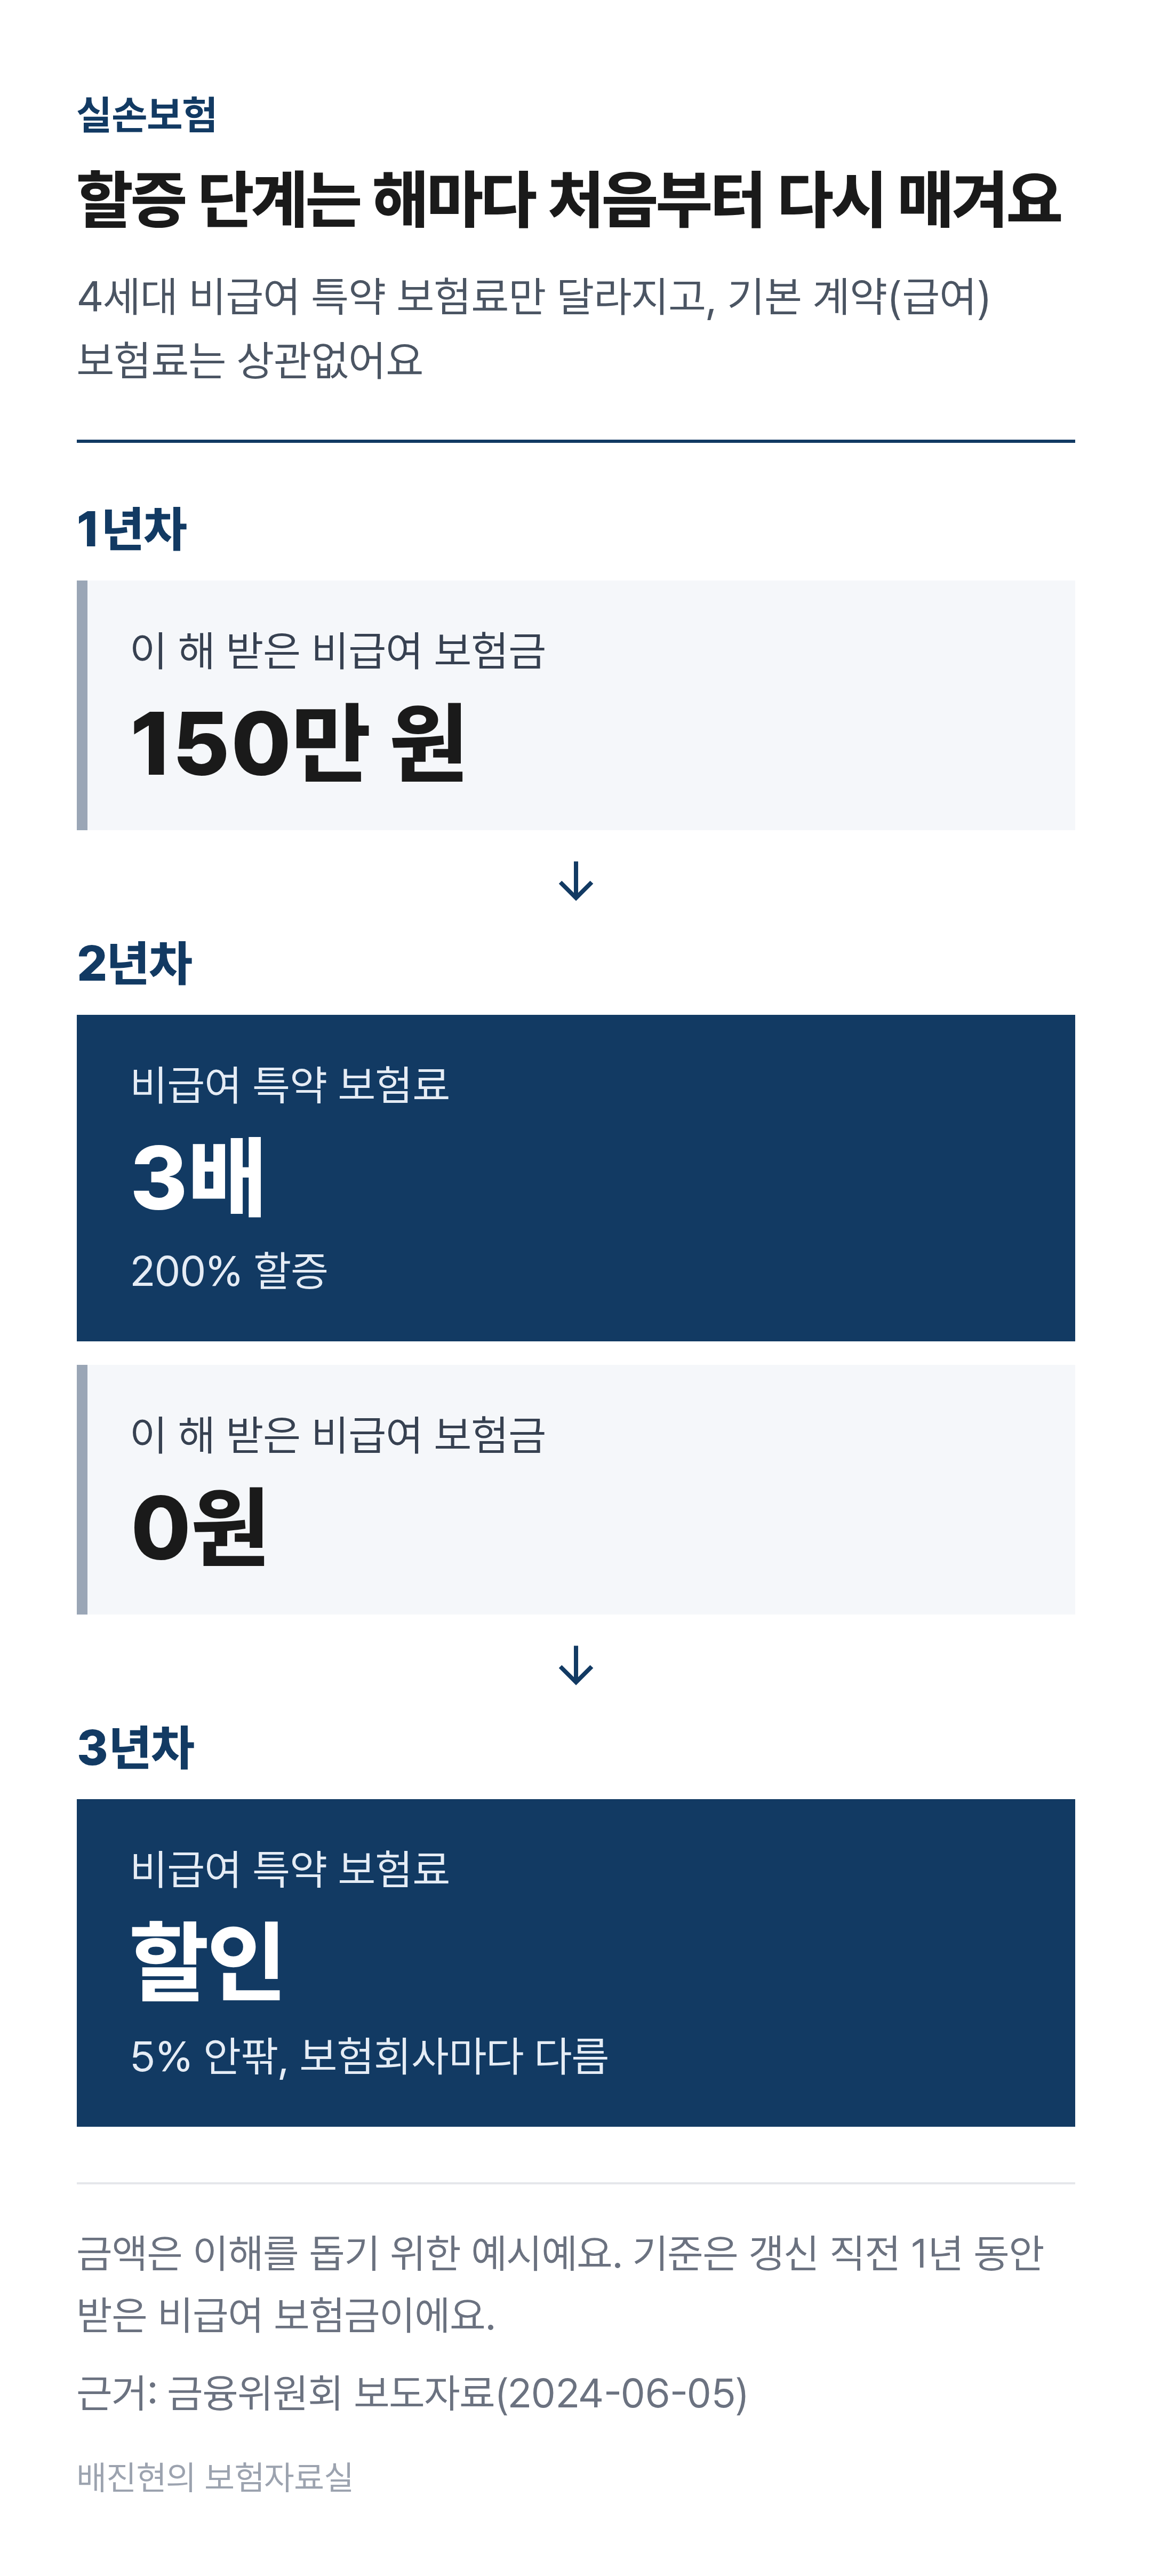
할증 단계는 1년만 가고, 해마다 처음부터 다시 매겨요
지금까지 받은 비급여 보험금과 예상 단계는 가입한 보험회사 홈페이지나 앱에서 볼 수 있어요.
다시 가입하는 주기는 몇 년으로 줄었나요?
4세대는 5년마다 그때 팔고 있는 실손으로 다시 가입해요. 이렇게 다시 가입하는 것을 재가입이라고 불러요. 3세대와 재가입 조건이 있는 2세대는 이 주기가 15년이고, 2013년 3월 이전에 가입한 2세대에는 이 조건이 없어요(금융위원회 2026-05-06).
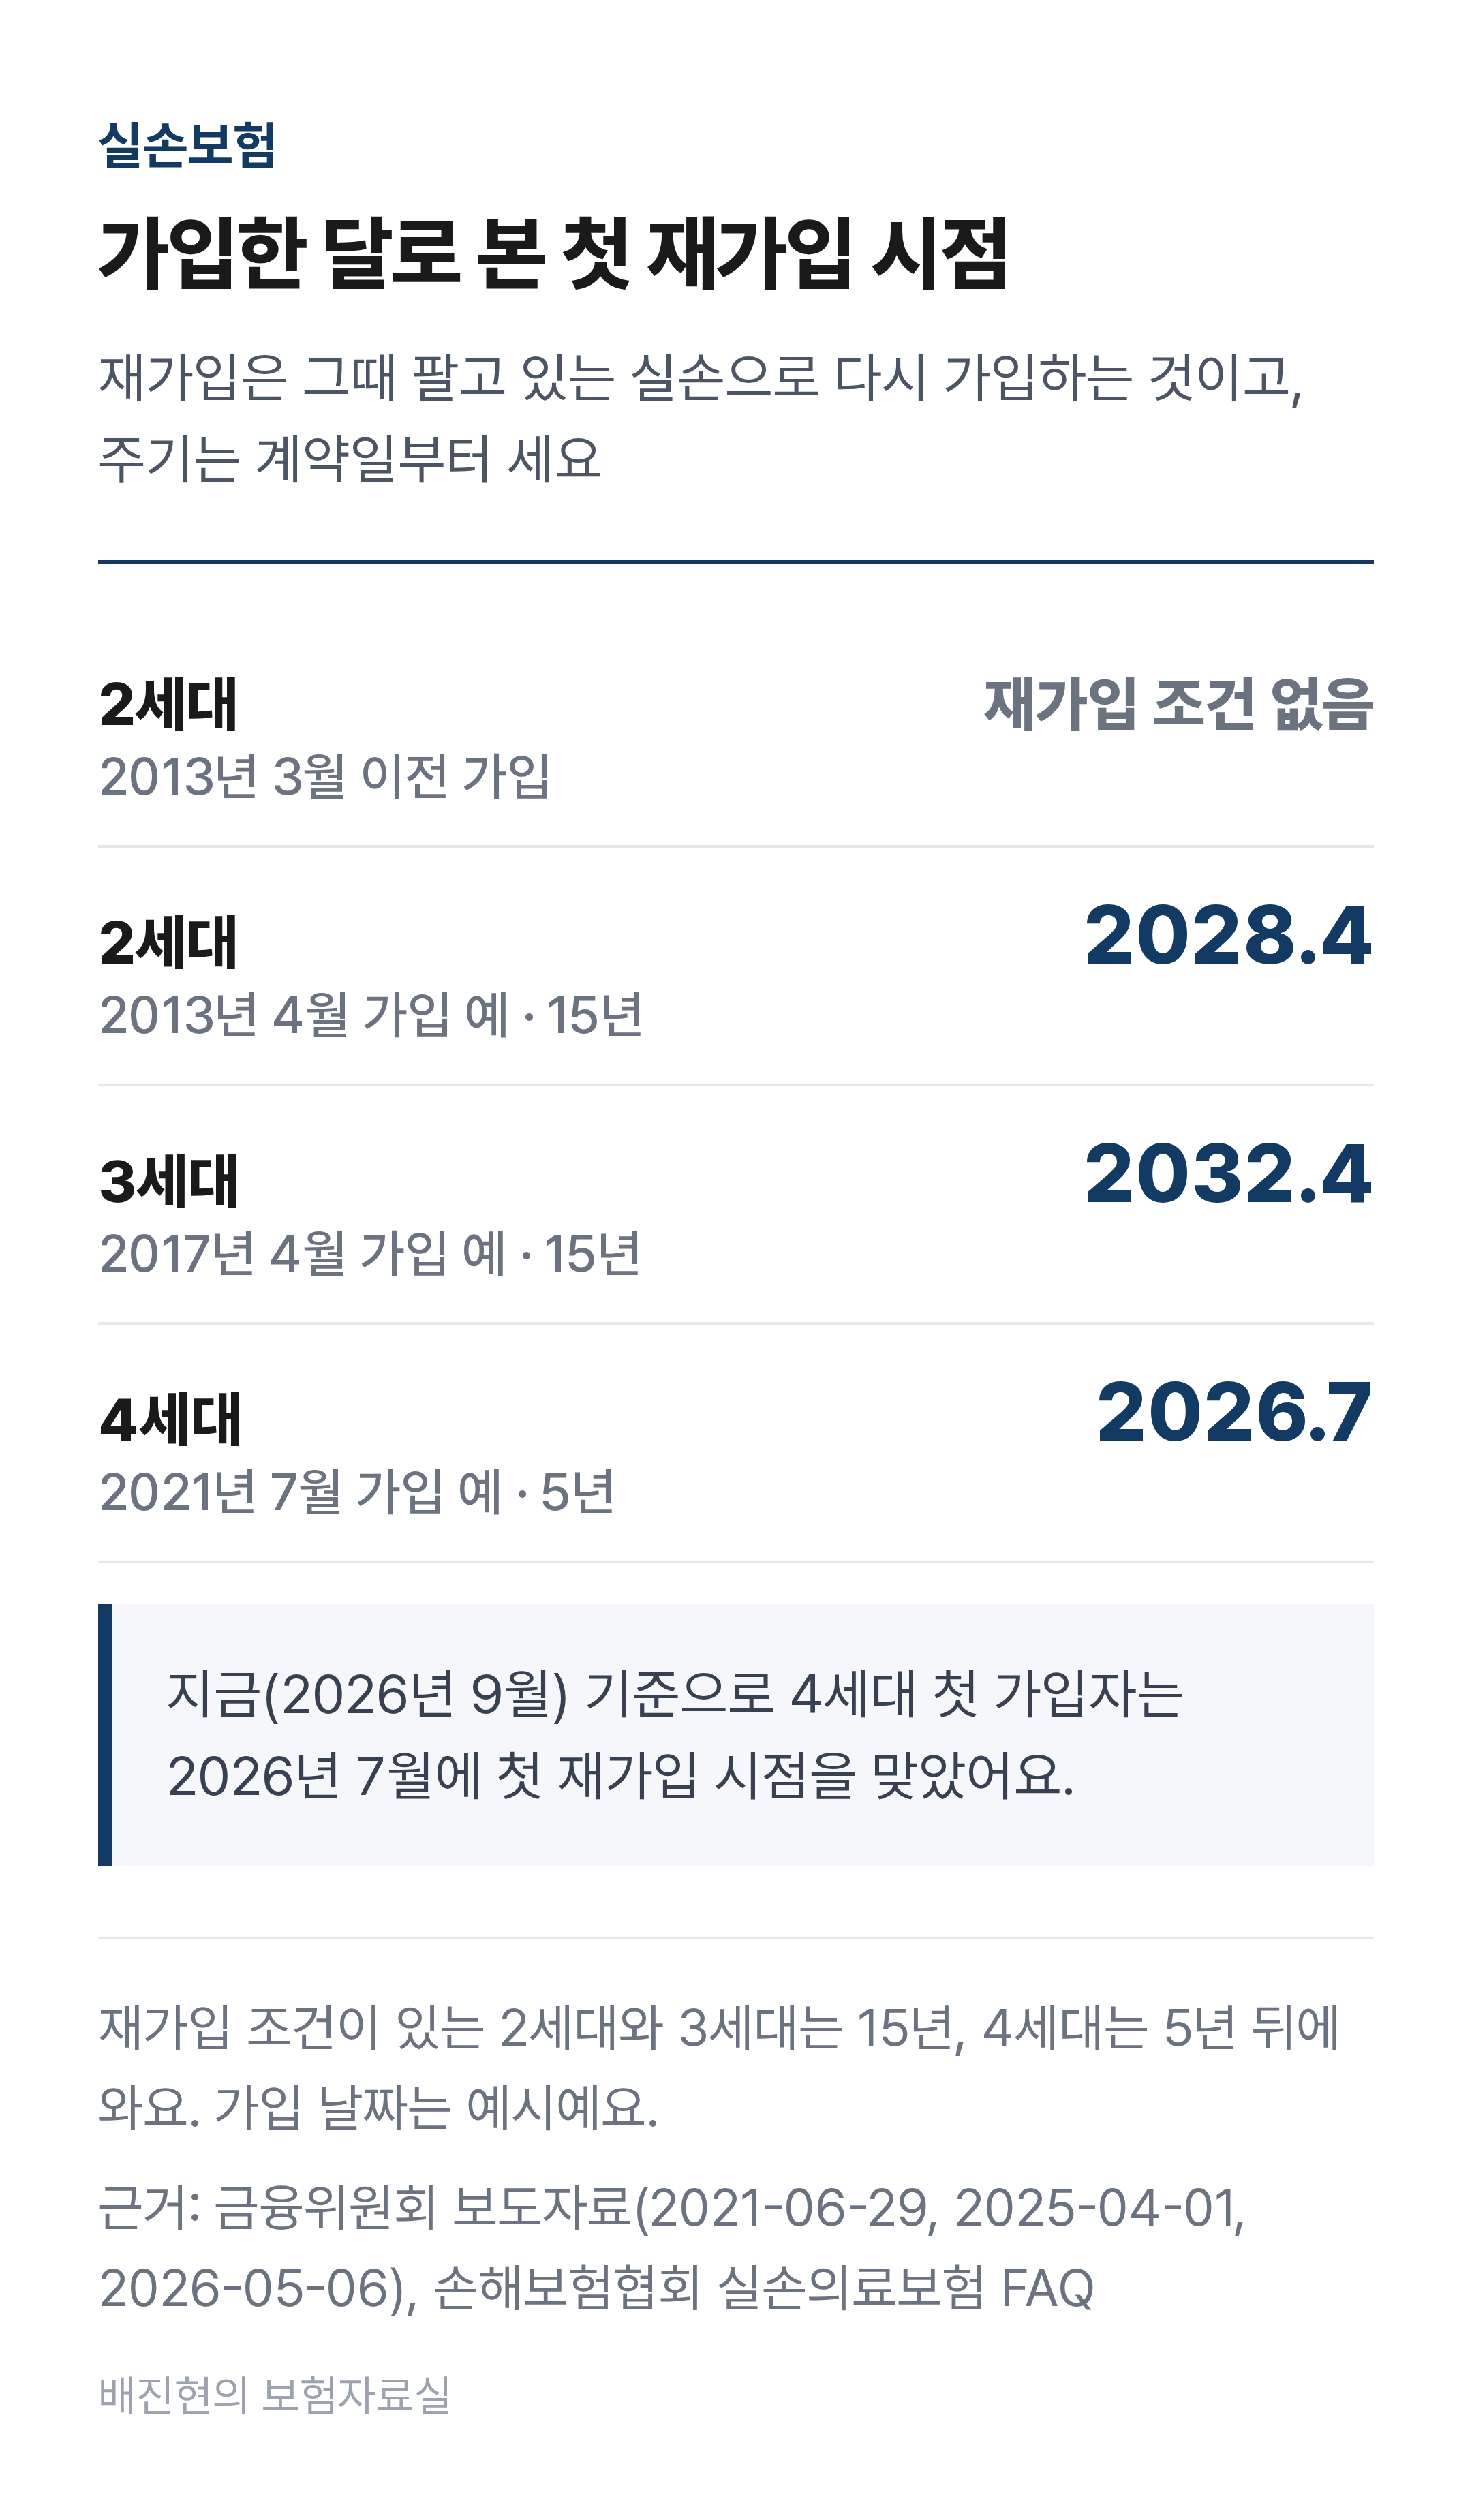
가입한 달을 예로 든 첫 재가입 시점이에요
재가입 주기는 계약일부터 세요(손해보험협회 실손의료보험 FAQ). 그래서 4세대 첫 가입자는 2026년 7월에 첫 재가입 시점을 맞았어요.
재가입할 때는 따로 심사를 받지 않아요. 시점을 놓치면 기존 상품으로 먼저 이어지고, 연락이 닿을 때(처음 보험금을 청구할 때 등) 재가입 절차를 거쳐 그때 파는 상품으로 바뀌어요(금융위원회 2021-06-29 자료 각주).
보험료를 다시 매기는 갱신은 재가입과 다른 일이에요. 갱신은 2013년 1월 이후 계약부터 1년마다 해요(금융위원회 2017-03-30 자료 FAQ).
재가입 조건이 있는 계약 약 2천만 건은 2036년 6월까지 차례로 새 상품으로 바뀔 예정이에요(금융위원회 2025-04-01). 지금 팔고 있는 실손은 2026년 5월 6일에 나온 5세대예요. 그래서 재가입 시점이 오는 4세대 계약은 5세대로 바뀌는 구조예요.
- 금융위원회 보도자료 「4.1일부터 보험료가 약 35% 저렴한 "착한 실손의료보험"에 가입할 수 있습니다」 (2017-03-30)
- 금융위원회 보도자료 「7.1일부터 제4세대 실손의료보험이 출시됩니다」 (2021-06-29)
- 금융위원회 보도자료 「'24.7.1일부터 4세대 실손의료보험은 비급여 이용량에 따라 비급여 보험료가 할인 또는 할증됩니다」 (2024-06-05)
- 금융위원회 보도자료 「낮은 보험료로 정말 필요할 때 도움되는 실손의료보험」 (2025-04-01)
- 금융위원회 보도자료 「5월 6일부터 치료비 부담이 큰 중증질환의 보장을 강화하고, 보험료는 낮춘 5세대 실손의료보험이 새롭게 출시·판매됩니다」 (2026-05-06)
- 손해보험협회 공시실 「실손의료보험 FAQ」 — 보험료 및 갱신·재가입 2번
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'실손보험' 카테고리의 다른 글
| 도수치료가 관리급여로 바뀌면, 실손보험에서는 어떻게 돌려받을까? (0) | 2026.10.11 |
|---|---|
| 독감 검사비와 예방접종비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.10 |
| 퇴사하면 회사 단체실손, 개인실손으로 이어 갈 수 있을까? (0) | 2026.09.27 |
| 건강검진에서 이상소견이 나와 다시 받은 검사, 실손으로 돌려받을 수 있을까? (0) | 2026.09.23 |
| 내 실손보험이 몇 세대인지, 계약일만 보면 알 수 있을까? (0) | 2026.09.14 |


