현행 실손 표준약관은 상한제로 공단에서 돌려받을 수 있는 돈을 보상하지 않는다고 적고 있어요. 실제 처리는 가입 시기와 약관에 따라 다를 수 있어요.
- 상한제로 돌려받는 돈은 실손보험금에서 빠지나요?
- 상한제 환급은 얼마를 넘으면, 언제 받을까요?
- 실손보험금을 먼저 받았다면 어떻게 될까요?
- 오래전에 가입한 실손도 똑같나요?
- 환급 안내를 받으면 무엇을 남겨 두면 좋을까요?
상한제로 돌려받는 돈은 실손보험금에서 빠지나요?
현행 실손 표준약관의 상한제 문구가 걸리는 돈은 건강보험 진료에서 낸 본인부담금 가운데, 상한액을 넘어 공단에서 돌려받는 돈이에요(실손의료보험 표준약관 기본형 제4조, 2026년 5월 6일 개정).
본인부담상한제는 1년 동안 낸 건강보험 본인부담금이 내 상한액을 넘으면, 넘은 돈을 건강보험공단이 대신 내 주는 제도예요. 1년은 1월 1일부터 12월 31일까지예요.
비급여는 건강보험이 처음부터 급여 대상에서 뺀 진료라서 이 계산에 들어가지 않아요. 선별급여는 효과나 경제성을 더 지켜봐야 해서 환자 부담을 높게 정한 진료예요. 여기에 낸 돈도 계산에 넣지 않아요.
날짜를 나란히 놓으면 정산 시기가 보여요. 내 상한액은 다음 해에 정해지고, 넘은 돈은 다음 해 8월쯤 정산해요. 2025년 진료분은 2026년 8월 31일부터 지급 절차가 시작됐어요.
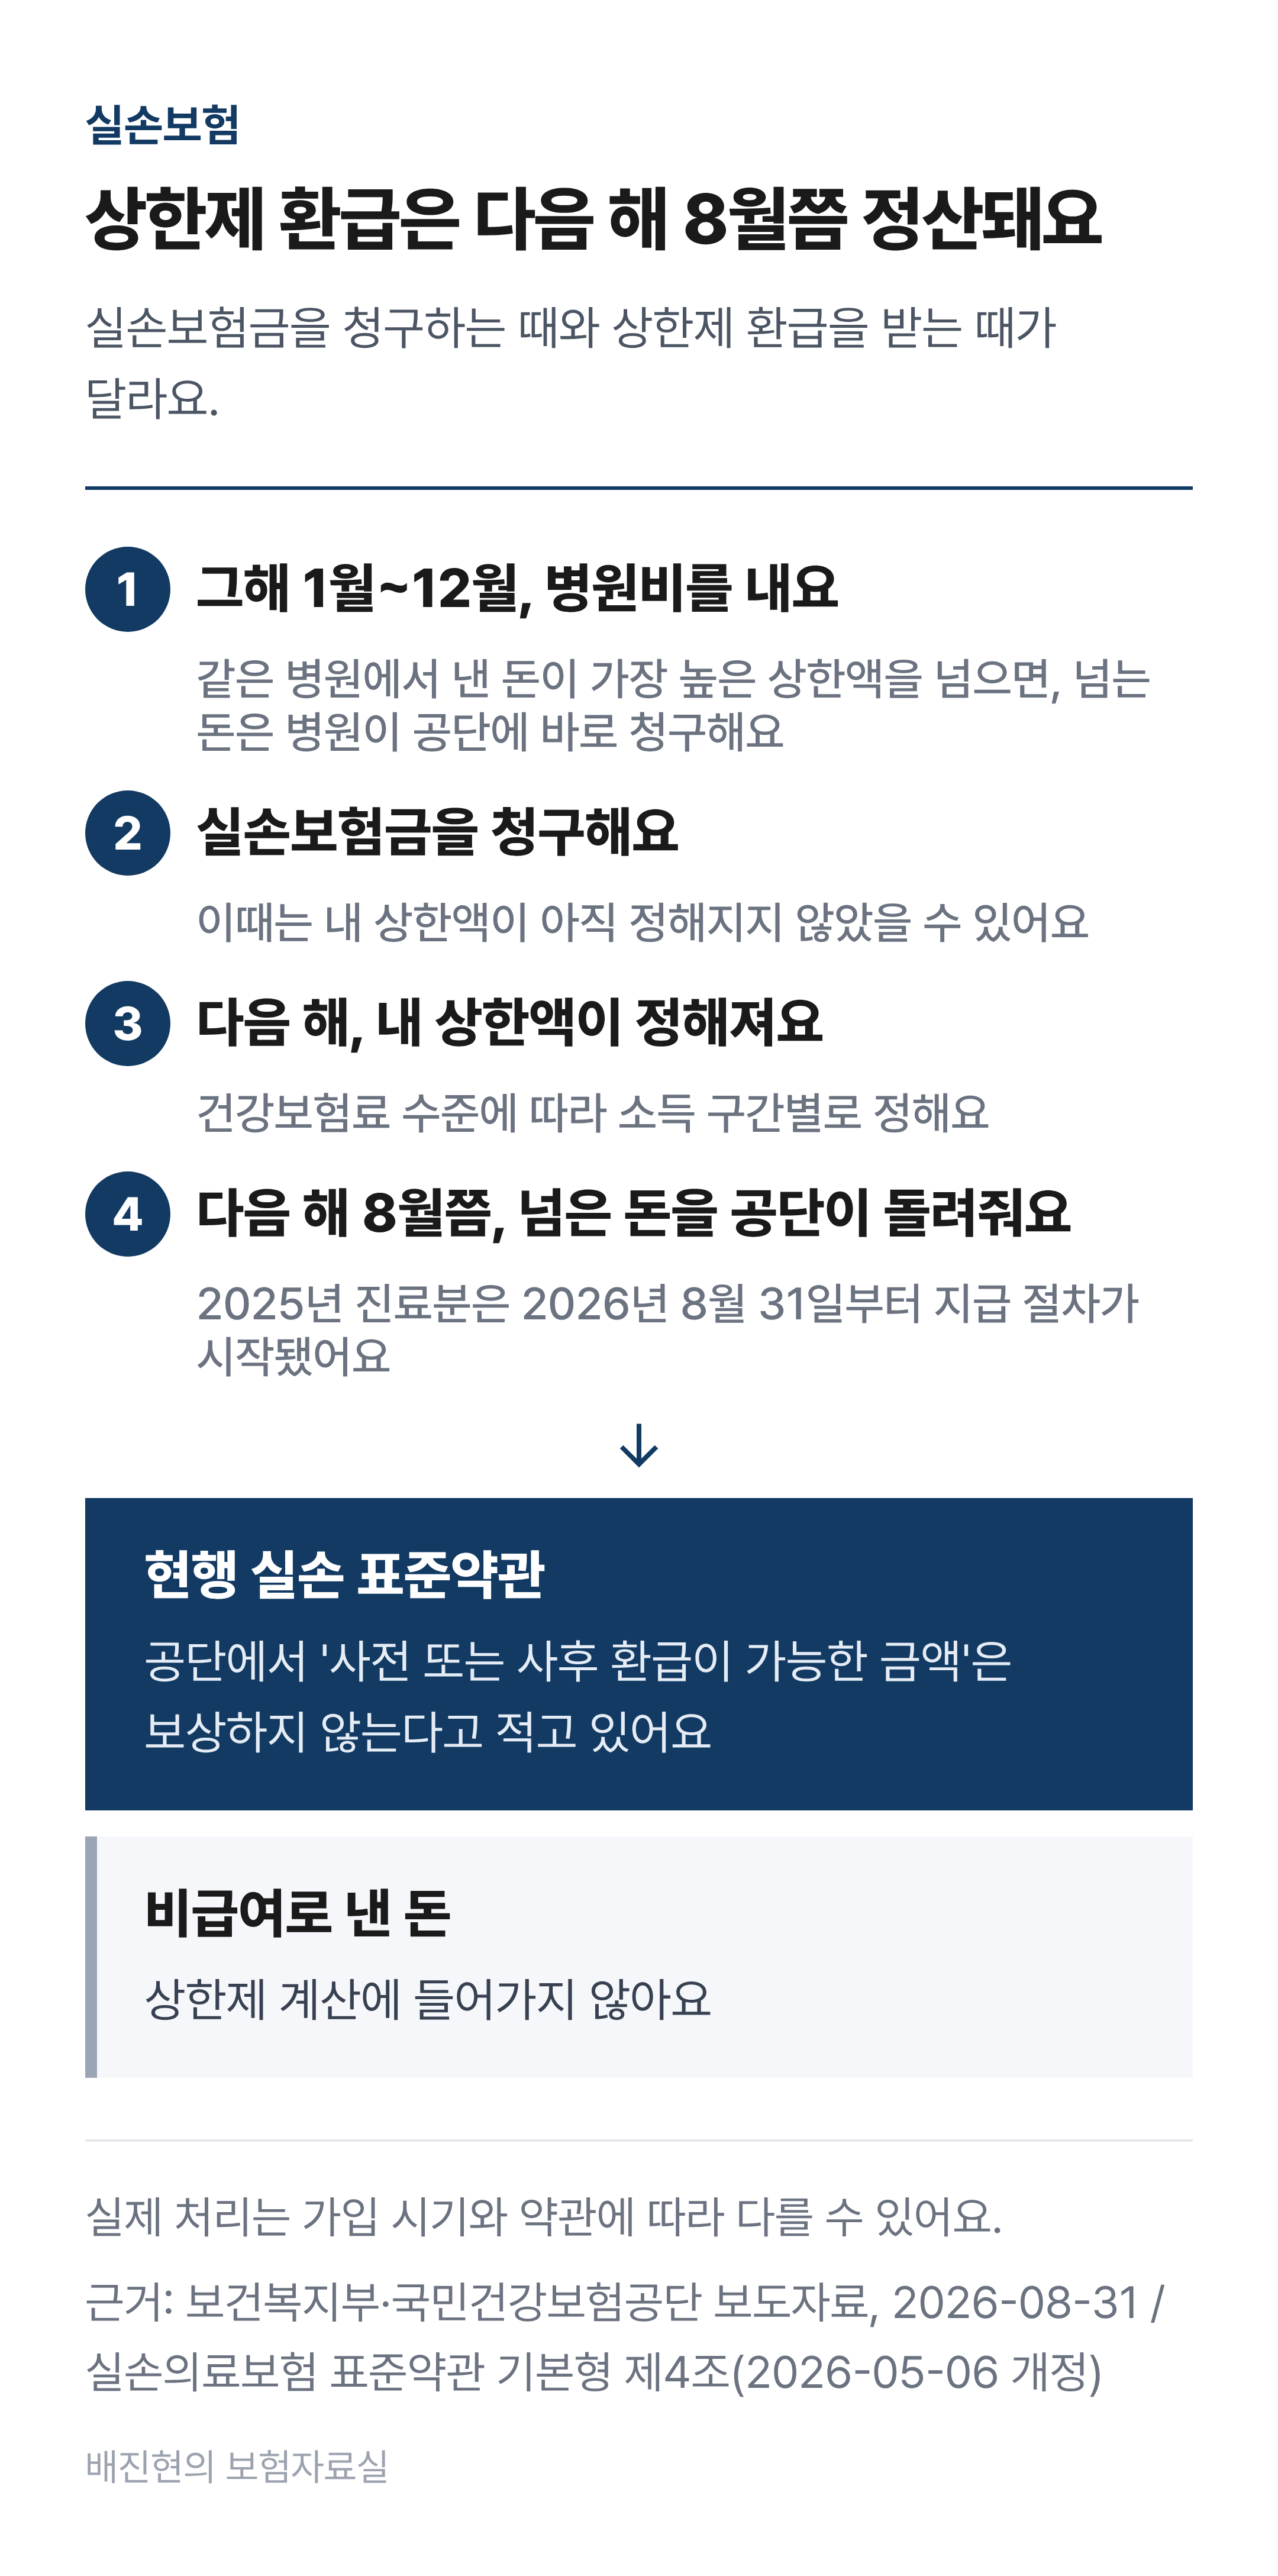
상한제 환급은 다음 해 8월쯤 정산돼요
상한제 환급은 얼마를 넘으면, 언제 받을까요?
1년 동안 낸 본인부담금 총액이 내 소득 구간의 상한액을 넘으면, 넘은 돈은 다음 해 8월쯤 정산해 돌려받아요(국민건강보험법 제44조, 보건복지부·국민건강보험공단 보도자료 2026-08-31).
같은 병원에서 낸 돈이 아주 많으면 그해 안에 먼저 빠지기도 해요. 같은 병원의 1년 본인부담금이 소득 최고 구간 상한액(2025년 826만 원)을 넘으면, 병원은 넘는 돈을 환자에게 받지 않고 공단에 청구해요.
내 상한액이 정해지기 전에 공단이 매달 계산해 주는 경우도 있어요. 1년 누적액이 1,074만 원(2025년 기준)을 넘었을 때예요. 이 금액은 요양병원에 120일 넘게 입원한 경우의 가장 높은 상한액과 같아요.
| 소득 구간(건강보험료 기준) | 2026년 상한액 | 요양병원에 120일 넘게 입원했을 때 |
|---|---|---|
| 1분위(가장 낮음) | 90만 원 | 143만 원 |
| 2~3분위 | 112만 원 | 181만 원 |
| 4~5분위 | 173만 원 | 245만 원 |
| 6~7분위 | 326만 원 | 404만 원 |
| 8분위 | 446만 원 | 580만 원 |
| 9분위 | 536만 원 | 698만 원 |
| 10분위(가장 높음) | 843만 원 | 1,096만 원 |
소득 구간은 내는 건강보험료 수준으로 나눈 것이에요. 2026년에 낸 병원비는 이 상한액을 기준으로 다음 해에 정산해요.
실손보험금을 먼저 받았다면 어떻게 될까요?
현행 실손 표준약관은 공단에서 '사전 또는 사후 환급이 가능한 금액'을 보상하지 않는다고 적고 있어요(실손의료보험 표준약관 기본형 제4조). 문구가 '환급받은 금액'이 아니라서, 아직 환급을 받기 전이라도 보상 대상에서 빠지는 것으로 보여요.
실손보험금을 청구하는 때에는 내 상한액이 아직 정해지지 않았을 수 있어요. 개인별 상한액은 다음 해에 건강보험료 수준에 따라 정해지기 때문이에요.
현행 약관 문구상 상한액을 넘는 돈은 보상 대상에서 빠지기 때문에, 이미 받은 보험금에 그 돈이 들어 있으면 보험회사와 정산 문제가 생길 수 있어요. 비급여로 받은 실손보험금은 상한제 계산과 관계가 없어요.
오래전에 가입한 실손도 똑같나요?
2008년 11월에 맺은 계약을 다룬 판결에서도, 대법원은 상한액을 넘어 공단에서 돌려받은 돈을 보상 대상이 아니라고 판단했어요(대법원 2024. 1. 25. 선고 2023다283913 판결).
이 사건은 질병입원의료비 특약을 두고 다툰 사건이에요. 가입자가 받은 약관에는 보상 대상이 '국민건강보험법에서 정한 요양급여 중 본인부담분과 비급여 부분'으로 적혀 있었어요.
2심 법원은 상한액을 넘긴 의료비 전액에 보험금을 줘야 한다고 판단했어요. 대법원은 그 돈이 가입자가 부담하는 돈이 아니라 공단이 부담하는 돈이라고 봤어요. 계약 당시 약관이 상한제를 충분히 담지 않았어도 해석은 같다는 것이 대법원 판단이에요.
| 계약 | 상한액을 넘어 공단에서 돌려받는 돈은 어떻게 되나요 |
|---|---|
| 판결 사건(2008년 11월 계약) | 약관에 보상 대상이 '본인부담분과 비급여 부분'으로 적혀 있었어요. 대법원은 이 돈을 보상 대상이 아니라고 봤어요 |
| 그 뒤에 만들어진 표준약관 | 판결에 따르면 '사후환급이 가능한 금액은 보상하지 않아도 된다'는 내용이 들어갔어요 |
| 지금 표준약관(2026년 5월 6일 개정) | '사전 또는 사후 환급이 가능한 금액'은 보상하지 않는다고 적혀 있어요 |
| 지금 표준약관, 의료급여를 받는 사람 | 의료급여의 본인부담금 보상제·상한제로 '사전 또는 사후 환급이 가능한 금액'도 보상하지 않는다고 적혀 있어요 |
이 판결은 이 사건 특약의 문구를 풀이한 것이에요. 문구가 다른 계약은 내 약관의 '보상하지 않는 사항'에서 상한제 문구를 찾아봐야 해요.
환급 안내를 받으면 무엇을 남겨 두면 좋을까요?
상한제 환급과 실손 청구는 시기가 달라서, 환급 안내문과 진료비 서류를 함께 남겨 두면 금액을 맞춰 보기 쉬워요(보건복지부·국민건강보험공단 보도자료, 2026-08-31).
| 자료 | 왜 필요한가요 |
|---|---|
| 공단의 환급 안내문과 지급 내역 | 언제, 얼마를 돌려받았는지 보여 줘요 |
| 진료비 영수증과 세부내역서 | 급여 본인부담금과 비급여가 나뉘어 적혀 있어요. 상한제 계산에는 급여 본인부담금(선별급여 등 일부 제외)이 들어가요 |
| 내 실손 약관의 '보상하지 않는 사항' | 상한제 문구가 어떻게 적혀 있는지는 가입 시기의 약관마다 달라요 |
지급동의계좌는 상한제 환급금을 받을 본인 명의 계좌를 공단에 미리 등록해 두는 것이에요. 2025년 진료분은 이 계좌를 등록한 사람에게 신청 없이 자동 지급될 예정이라고 안내됐어요.
나머지 대상자는 안내문을 받은 뒤 공단 누리집이나 건강보험25시 앱, 전화, 우편, 방문 등으로 신청해요.
- 국민건강보험법 제41조·제41조의4·제44조 (2026-10-08 시행), 같은 법 시행령 제19조 (2026-10-01 시행)
- 보험업감독업무시행세칙 별표15 실손의료보험 표준약관 기본형 제4조 (2026-05-06 개정)
- 대법원 2024. 1. 25. 선고 2023다283913 판결
- 보건복지부·국민건강보험공단 보도자료 「의료비 부담 완화 위해 226만 명에게 본인부담상한액 초과금 3조 760억 원 환급」, 2026-08-31 (붙임1 본인부담상한제 개요)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'실손보험' 카테고리의 다른 글
| 중입자치료비, 실손보험에서 얼마나 돌려받을 수 있을까? (0) | 2026.10.25 |
|---|---|
| 비급여·전액 본인부담·선별급여, 병원비에서 무엇이 다를까? (0) | 2026.10.22 |
| 치과 치료비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.20 |
| 해외에 3개월 이상 나가면, 실손보험을 멈출 수 있을까? (0) | 2026.10.19 |
| 영양 수액 주사, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.18 |


