세대는 계약일로 나뉘어요. 다만 계약일만으로 알 수 없는 경우가 세 가지 있어요.
- 실손 세대는 무엇으로 나뉘나요?
- 계약일만으로 알 수 없는 경우는 언제인가요?
- 세대가 바뀌면서 실제로 뭐가 달라졌나요?
- 내 계약이 몇 세대인지 어떻게 확인하나요?
실손 세대는 무엇으로 나뉘나요?
계약일로 나뉘어요. 세대는 보험회사가 상품에 붙인 이름이 아니라, 금융당국이 통계와 정책 자료에서 쓰는 구분이에요.
가입한 계약 내용을 열어 보면 계약일은 나와 있지만, 몇 세대인지는 어디에도 적혀 있지 않아요. 금융감독원이 해마다 내는 실손보험 사업실적 자료에는 세대별 판매 시기가 이렇게 나와요.
| 세대 | 판매 시기 | 2025년 말 보유계약 |
|---|---|---|
| 1세대 | 2009년 9월 이전 | 618만 건 |
| 2세대 | 2009년 10월 ~ 2017년 3월 | 1,494만 건 |
| 3세대 | 2017년 4월 ~ 2021년 6월 | 783만 건 |
| 4세대 | 2021년 7월 ~ 2026년 5월 | 641만 건 |
| 5세대 | 2026년 5월 ~ | - |
2025년 자료부터 4세대 기간이 끝나고 5세대가 생겼어요. 5세대는 2026년 5월 6일부터 팔고 있어요. 다만 기간이 다섯으로 나뉜다고 해서 모든 계약이 계약일 하나로 정해지는 건 아니에요.
계약일만으로 알 수 없는 경우는 언제인가요?
계약일만으로 알 수 없는 경우는 세 가지예요. 2세대 기간 안에 가입한 경우, 세대 표에 없는 상품, 그리고 이 통계에서 빠진 계약이에요.
2세대 기간은 특히 길어요. 2009년 10월부터 2017년 3월까지 7년 반이고, 그 사이에 재가입 조항이 생겼어요. 재가입 조항은 일정 기간이 지나면 그때 팔고 있는 실손으로 다시 가입하게 하는 조항이에요.
- 조항이 생긴 날은 상품 형태마다 달라요. 금융위원회 2012년 12월 21일 자료를 보면 단독형은 2013년 1월 1일, 특약형은 2013년 4월 1일 판매분부터예요.
- 금융위원회는 이 조항이 있는 계약을 후기 2세대라고 불러요.
- 지병이 있어도 가입할 수 있게 만든 유병력자 실손과 고령자용 노후 실손 86만 건은 1~5세대 어디에도 들어가지 않아요.
- 직장에서 단체로 드는 단체실손과, 보험회사가 아닌 공제조합에서 파는 공제보험은 이 통계에서 빠져 있어요.
금융위원회는 2026년 5월 6일 자료에서 재가입 조건이 없는 계약을 2013년 3월 이전 계약으로 적었어요. 2024년 말 기준 전체 실손의 약 47.5%가 여기에 해당해요. 앞의 날짜들과 딱 맞아떨어지지 않으니, 2013년 상반기에 가입했다면 약관에서 확인해야 해요.
세대가 바뀌면서 실제로 뭐가 달라졌나요?
본인이 내는 몫이 계속 커졌어요. 이 몫을 자기부담금이라고 하는데, 보험금에서 빠지고 본인이 부담하는 돈이에요. 급여는 건강보험이 일부를 내 주는 진료, 비급여는 건강보험이 안 내 줘서 환자가 전부 내는 진료예요.
| 세대 | 자기부담률 |
|---|---|
| 1세대 | 손해보험 0%, 생명보험 20% |
| 2세대 | 급여 10%, 비급여 20% 등 |
| 3세대 | 주계약 급여 10%·비급여 20% 등 / 특약 3대 비급여 30% |
| 4세대 | 주계약 급여 20% / 특약 비급여 30% |
| 5세대 | 주계약 급여 입원 20% / 특약 중증 비급여 30%·비중증 비급여 50% |
주계약은 기본으로 들어가는 보장, 특약은 따로 붙이는 보장이에요. 보험료가 바뀌는 주기도 짧아졌어요. 1세대는 3~5년, 2세대는 1~3년, 3세대부터는 1년이에요.
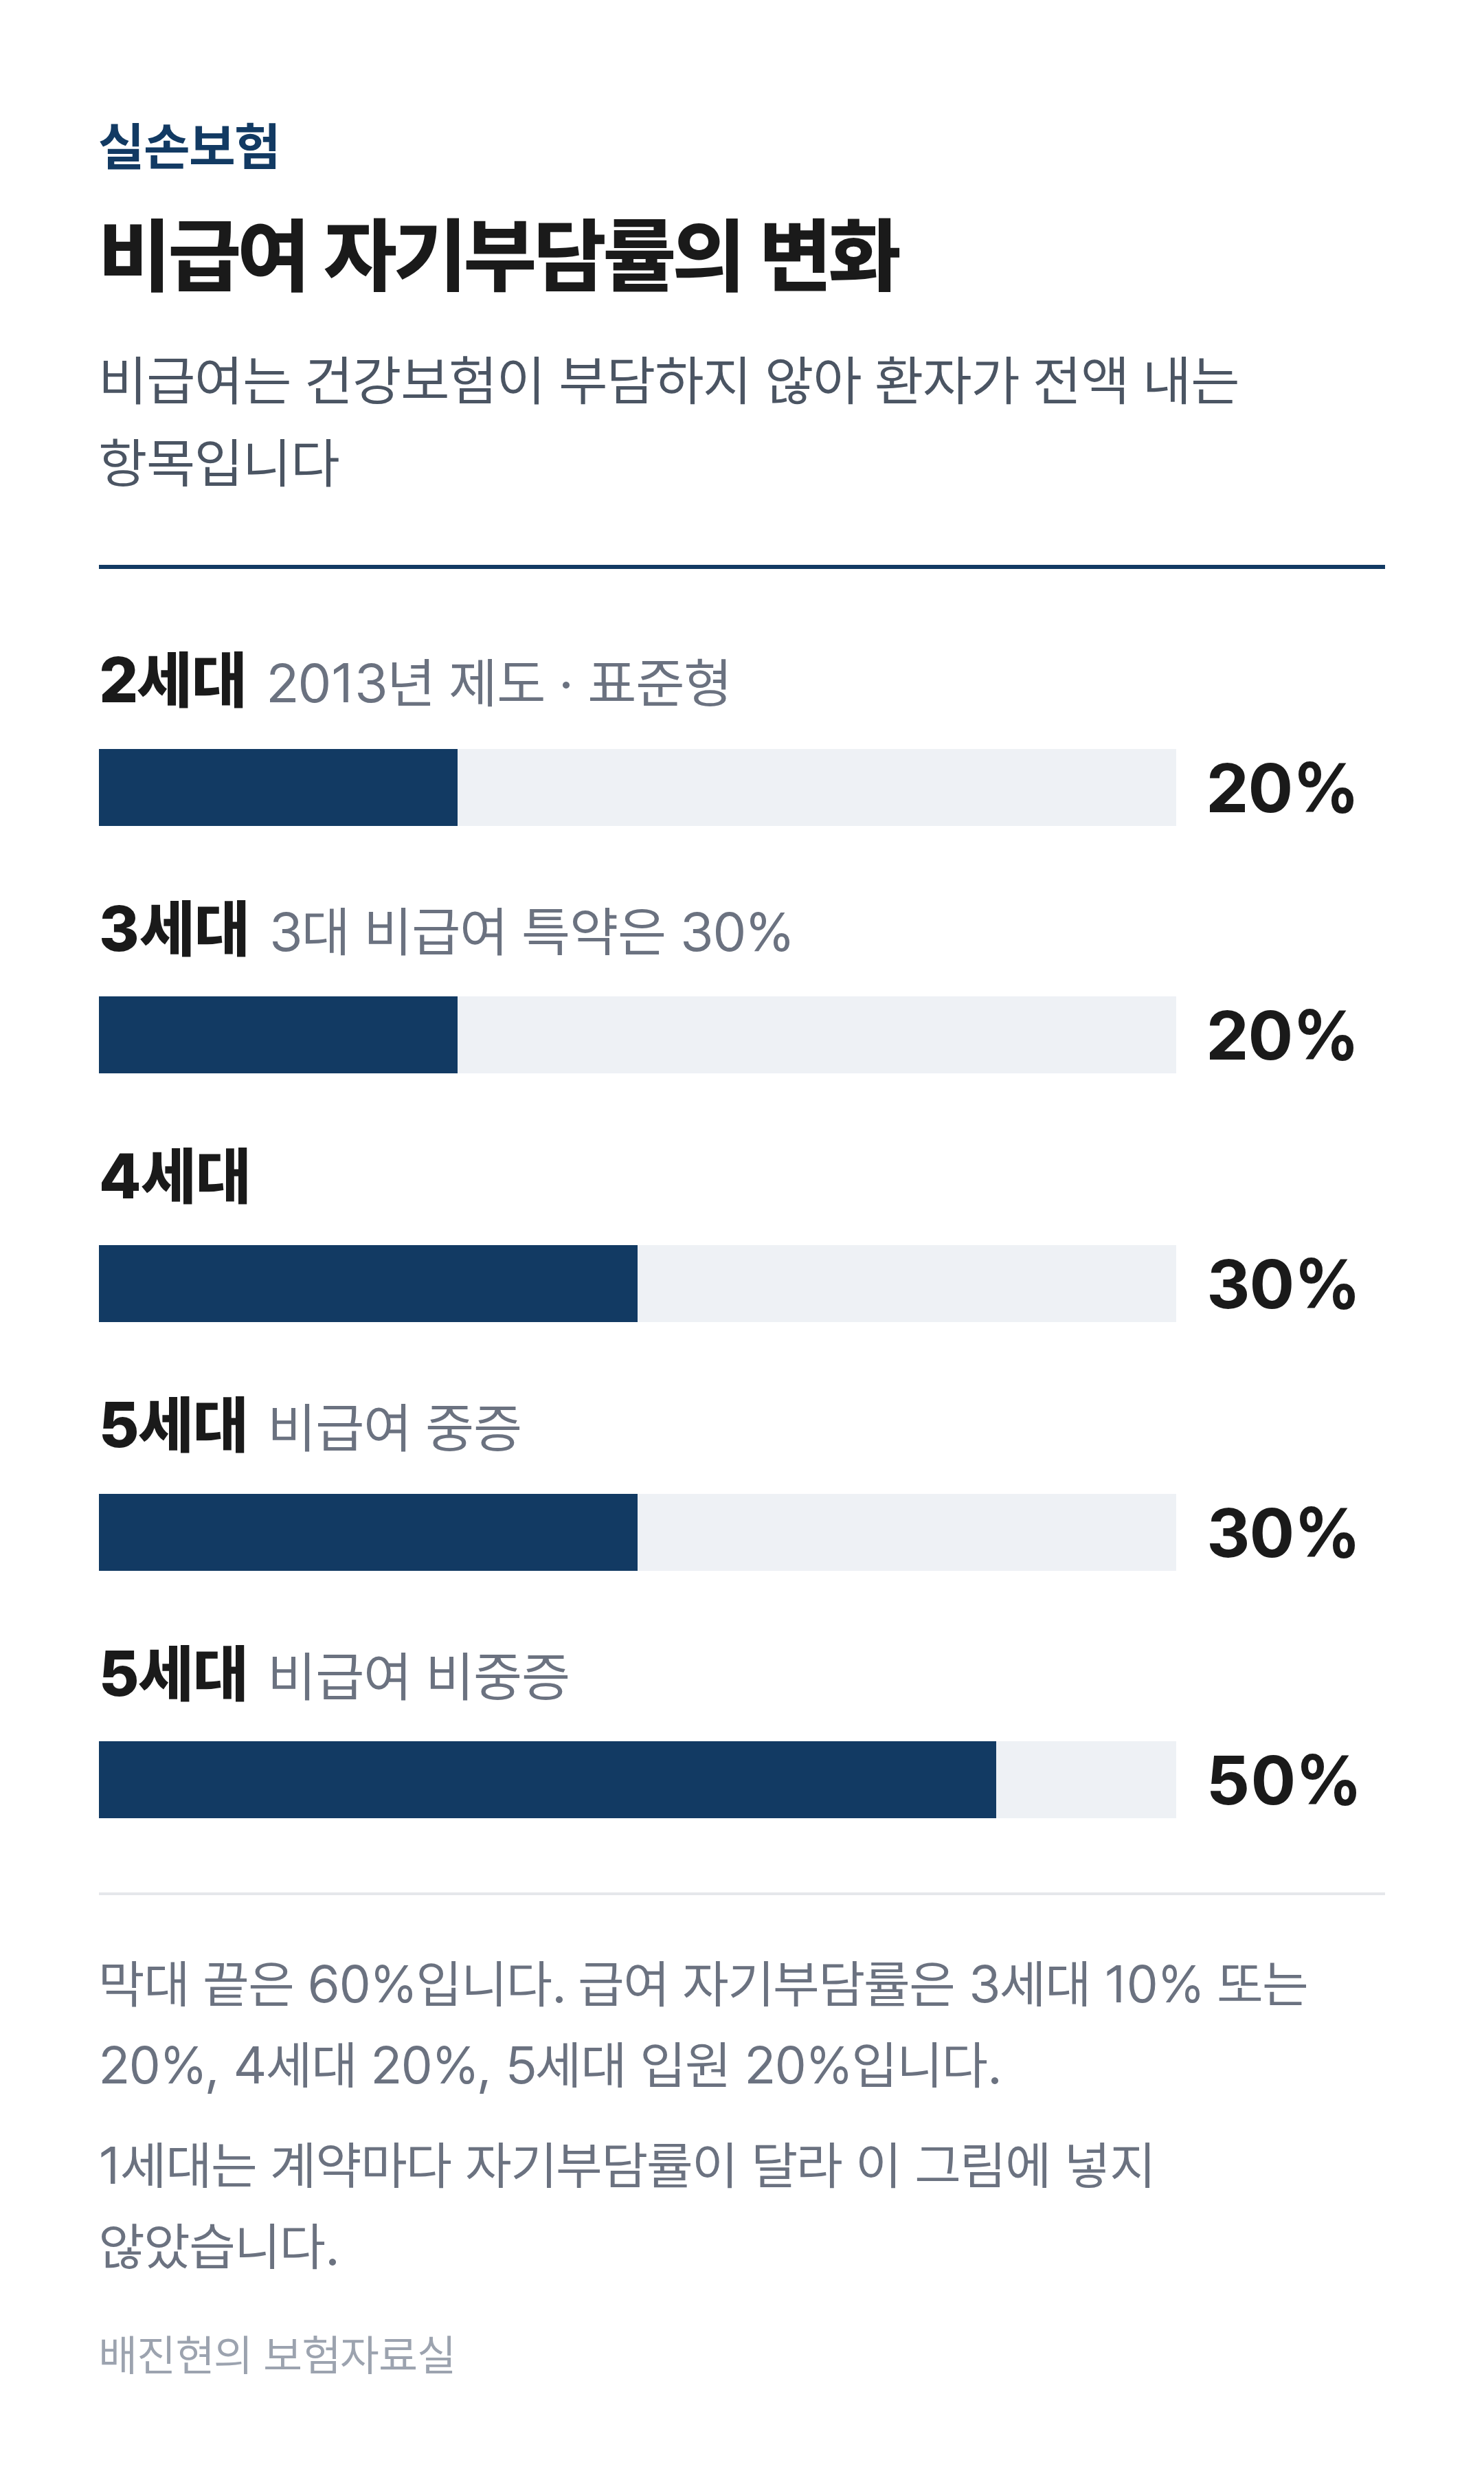
세대가 바뀔 때마다 비급여 자기부담률이 올라왔어요
보장을 나누는 방식도 세대마다 달라졌어요.
- 3세대에서 도수치료·체외충격파·증식치료, 비급여 주사제, 비급여 MRI가 특약으로 따로 나왔어요.
- 4세대에서는 급여가 주계약, 비급여가 특약으로 나뉘었어요.
- 5세대는 비급여를 병의 정도에 따라 중증과 비중증 두 가지로 나눠요.
세대별 차이를 알았다면, 이제 내 계약이 어디에 들어가는지 확인할 차례예요.
내 계약이 몇 세대인지 어떻게 확인하나요?
계약일만 알면 기간은 정해져요. 여기에 약관 조항을 하나 더 확인해요.
- 가입한 계약 내용에서 계약일을 확인해요
- 위 판매 시기 표에서 그 날짜가 어느 기간인지 봐요
- 약관에 '보장내용 변경주기' 조항이 있는지 따로 확인해요
세 번째를 따로 보는 이유는, 재가입 조항이 2013년에 생겨서 판매 시기 표와 딱 맞아떨어지지 않기 때문이에요.
가입한 계약 내용에는 세대가 적혀 있지 않아요. 상품명에 '실손'이나 '의료비'가 들어 있을 뿐이에요. 그래서 계약일로 기간을 먼저 가린 뒤, 약관에서 '보장내용 변경주기'나 '재가입'이라는 말을 찾아요.
갱신과 재가입은 다른 말이에요. 갱신 안내만 받아 왔다고 해서 재가입 조항이 없다고 볼 수는 없어요.
실손을 두 개 이상 들고 있다면 계약마다 따로 확인해야 해요. 가입 시기가 다르면 세대도 다를 수 있기 때문이에요. 실손은 여러 개 들어 있어도 실제로 낸 의료비를 나눠서 받는 방식이에요.
- 금융감독원, 「2025년 실손의료보험 사업실적(잠정)」, 2026-06-03 (보도 2026-06-04 조간)
- 금융위원회, 「표준형 단독 실손의료보험 판매(2013년 1월 1일)」, 2012-12-21
- 금융위원회, 「낮은 보험료로 정말 필요할 때 도움되는 실손의료보험」, 2025-04-01
- 금융위원회, 「5월 6일부터 치료비 부담이 큰 중증질환의 보장을 강화하고, 보험료는 낮춘 5세대 실손의료보험이 새롭게 출시·판매됩니다」, 2026-05-06
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'실손보험' 카테고리의 다른 글
| 독감 검사비와 예방접종비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.10 |
|---|---|
| 4세대 실손보험은 2·3세대와 무엇이 다를까? (1) | 2026.09.28 |
| 퇴사하면 회사 단체실손, 개인실손으로 이어 갈 수 있을까? (0) | 2026.09.27 |
| 건강검진에서 이상소견이 나와 다시 받은 검사, 실손으로 돌려받을 수 있을까? (0) | 2026.09.23 |
| 실손 계약전환 할인 6개월, 할인 기간일까 신청 기간일까? (0) | 2026.09.10 |


