검진 비용 자체는 실손에서 빠지지만, 2016년 이후 약관에는 검사에서 이상이 나와 추가로 든 비용은 보상한다고 적혀 있어요. 수술비 특약은 내 약관의 수술 정의와 수술분류표를 따로 봐야 해요.
- 검진 중 뗀 용종, 실손과 수술비 특약은 어떻게 보나요?
- 가입 시기마다 약관 문구가 다른가요?
- 용종 제거도 수술비 특약의 '수술'인가요?
- 당일 퇴원했다면 입원인가요, 통원인가요?
- 청구할 때 무엇을 챙기나요?
검진 중 뗀 용종, 실손과 수술비 특약은 어떻게 보나요?
검진 내시경을 받고 깨어나면 "용종이 있어서 뗐어요"라는 말을 듣는 경우가 있어요. 검진을 받으러 갔다가 치료까지 받은 셈이라, 이 비용을 어떻게 봐야 할지 헷갈리기 쉬워요.
건강검진 비용은 실손에서 보상하지 않아요. 다만 표준약관(금융감독원이 정해 모든 보험회사가 같은 문구로 쓰는 약관)에 예외 문구가 하나 붙어 있어요. 검사 결과 이상 소견이 나와 건강검진센터 등에서 추가로 든 의료비는 보상한다는 내용이에요.
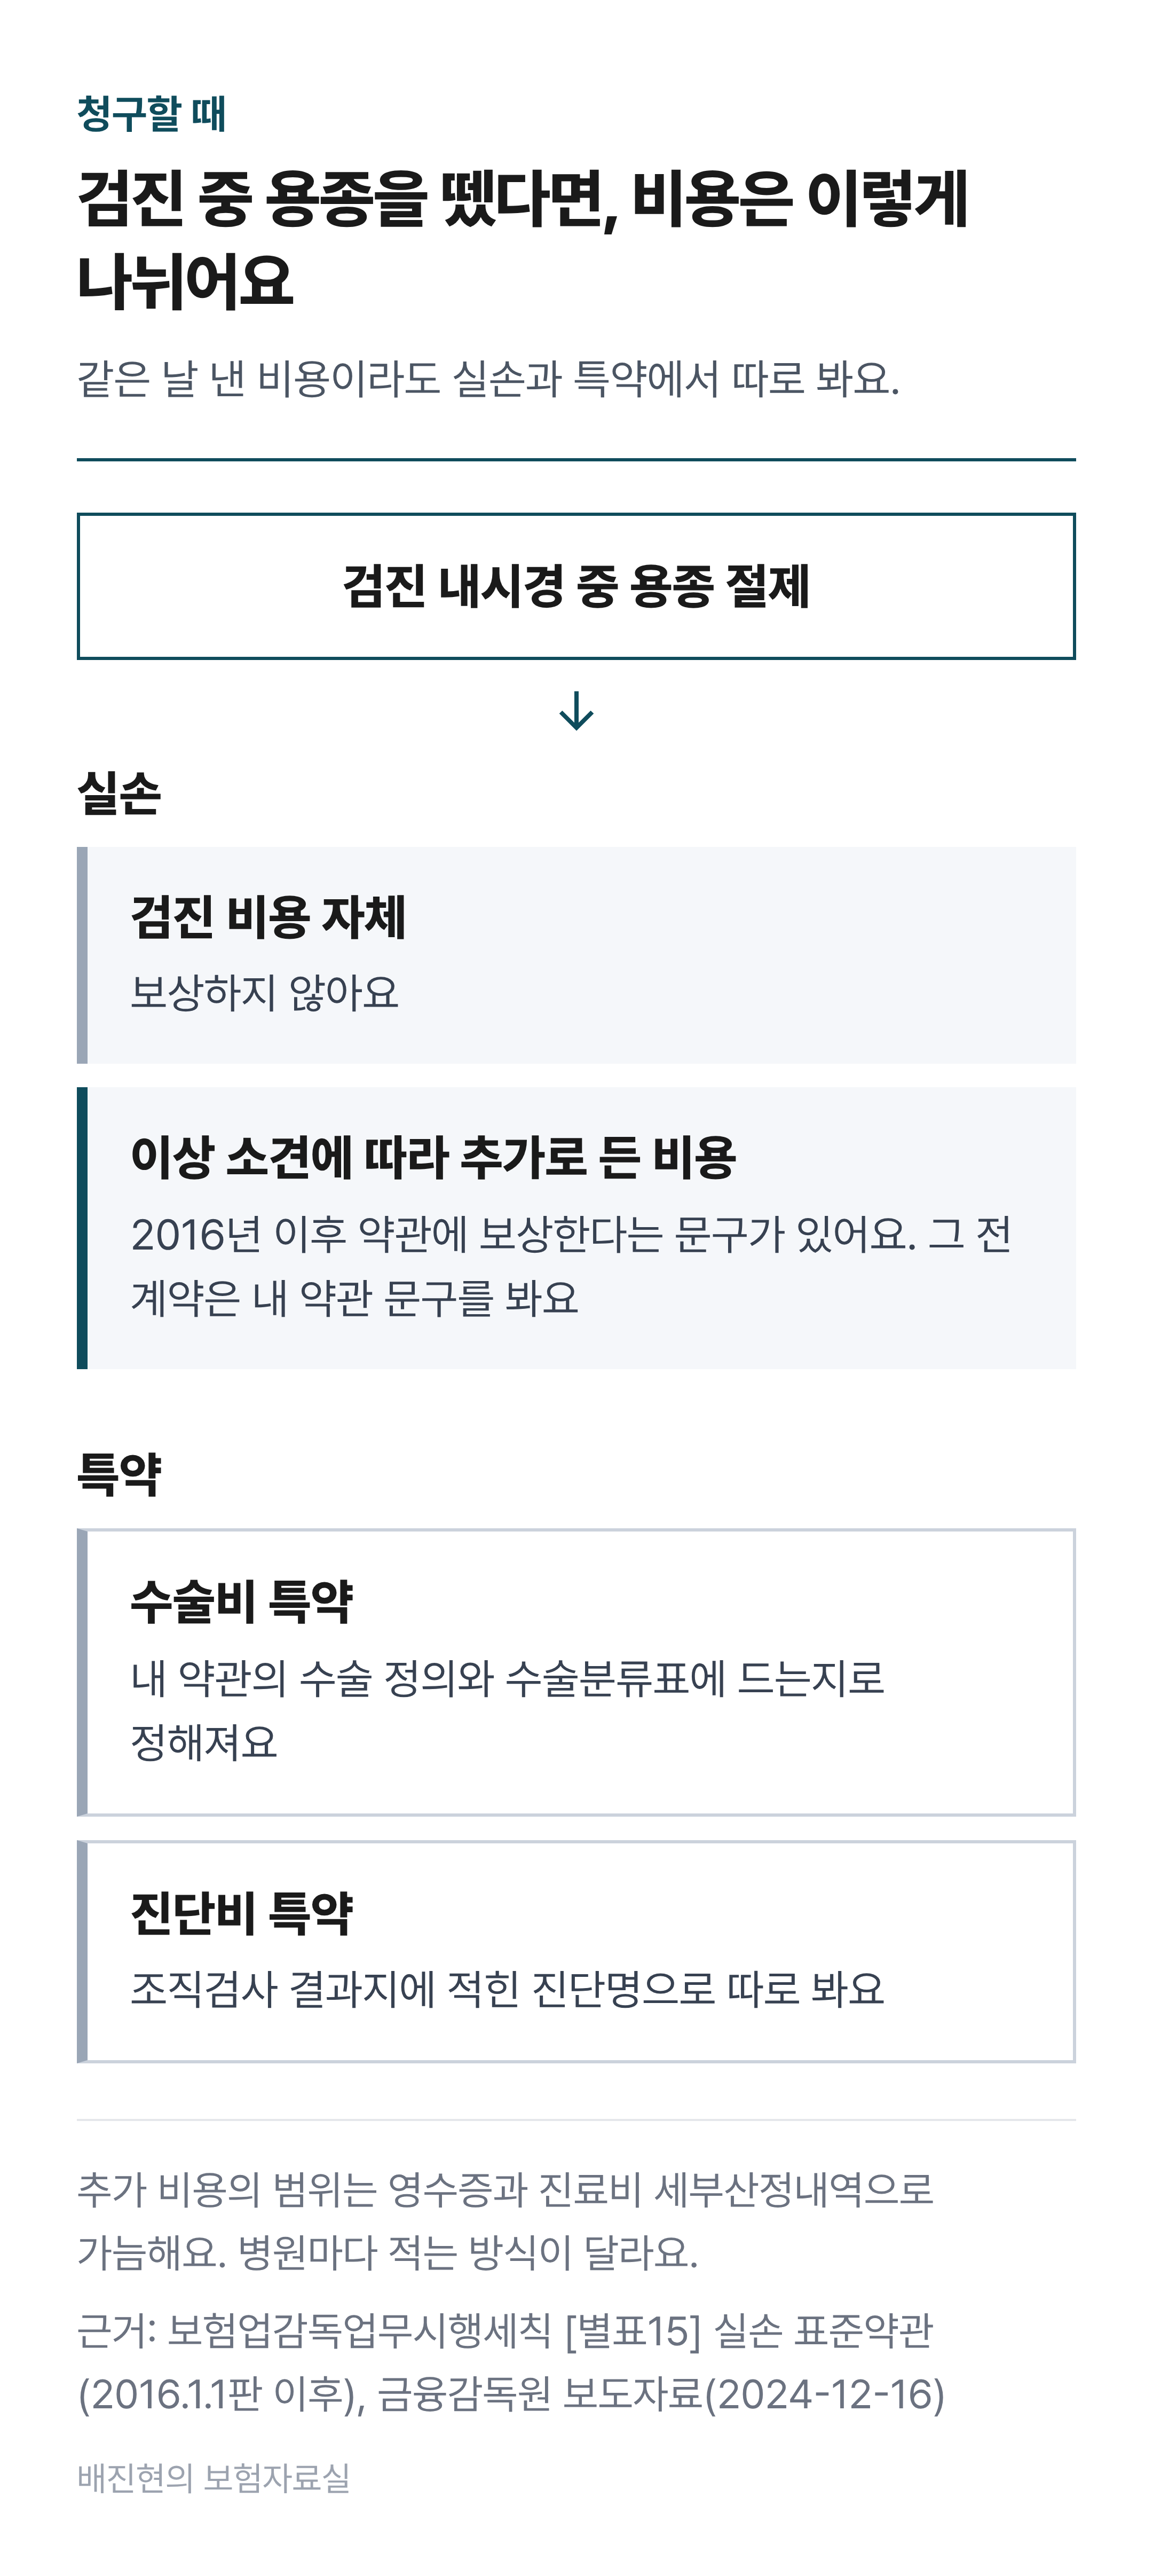
같은 날 든 비용도 실손과 특약에서 따로 따져요
영수증과 진료비 세부산정내역(어떤 진료에 얼마가 들었는지 항목별로 적은 서류)을 보면 추가 비용의 범위를 가늠할 수 있어요. 병원마다 적는 방식이 달라 서류만으로 딱 잘라 나뉘지 않을 수도 있어요.
수술비 특약은 실손과 따로 봐요. 내 약관의 수술 정의와 분류표에 들어야 받을 수 있어요.
가입 시기마다 약관 문구가 다른가요?
실손 약관의 건강검진 문구는 가입 시기에 따라 달라요. 이상 소견에 따른 추가 의료비를 보상한다는 문구는 2016년 1월 1일 시행된 표준약관부터 들어갔어요.
| 실손 가입 시기 | 약관의 건강검진 문구 |
|---|---|
| 2016년 1월 전 (표준 실손) | 건강검진은 빼고, 치료가 목적이면 보상 |
| 2016년 1월 ~ 2021년 6월 | 건강검진은 빼고, 이상 소견에 따른 추가 의료비는 보상 |
| 2021년 7월 이후 | 비급여 특약에 같은 예외 문구가 있음 |
금융감독원은 2015년 12월, 이 문구를 2009년 10월 이후 가입한 기존 계약에도 적용한다고 설명했어요(보도자료, 2015-12-29).
그런데 표준약관을 언제부터 적용하는지 정한 규정(부칙)에는 2016년 1월 1일 이후 계약부터라고 나와요. 두 자료의 범위가 달라서, 2016년 전 계약은 내 약관 문구를 함께 봐야 해요.
용종 제거도 수술비 특약의 '수술'인가요?
수술비 특약에서 수술인지는 내 약관의 수술 정의와 수술분류표로 정해져요. 수술분류표는 수술마다 1종~5종 같은 등급을 매겨 둔 표예요. 표준약관에는 수술 정의가 없어서, 상품 약관마다 따로 정해 둬요.
금융감독원 자료에 실린 약관 예시를 보면, 수술은 '의사가 기구를 사용하여 생체에 절단, 절제 등의 조작을 가하는 것'이에요(2024-12-16). 주사기로 빨아내거나(흡인) 바늘로 찔러 체액을 빼는(천자) 조치는 수술에서 빠져요.
같은 자료의 분류표 예시에는 '내시경에 의한 내시경 수술'이 들어 있어요. 다만 분류는 회사와 가입 시기에 따라 다를 수 있어서, 내 약관의 분류표를 직접 봐야 해요.
당일 퇴원했다면 입원인가요, 통원인가요?
당일 퇴원했다면 머문 시간만으로 입원인지 통원인지 정해지지 않아요. 4세대 이후 실손에서 입원은, 집에서 치료하기 어려워 병원에 들어가 6시간 이상 계속 머물며 의사의 관찰·관리 아래 치료받는 경우를 말해요.
6시간을 넘겼다고 바로 입원이 되는 건 아니어서, 결과는 진료 기록에 따라 달라져요.
6시간 문구는 2021년 7월 표준약관에 처음 들어갔고, 그 전 약관에는 시간 기준 없이 '입실하여 의사의 관리를 받으며 치료에 전념하는 것'이라는 문구만 있었어요.
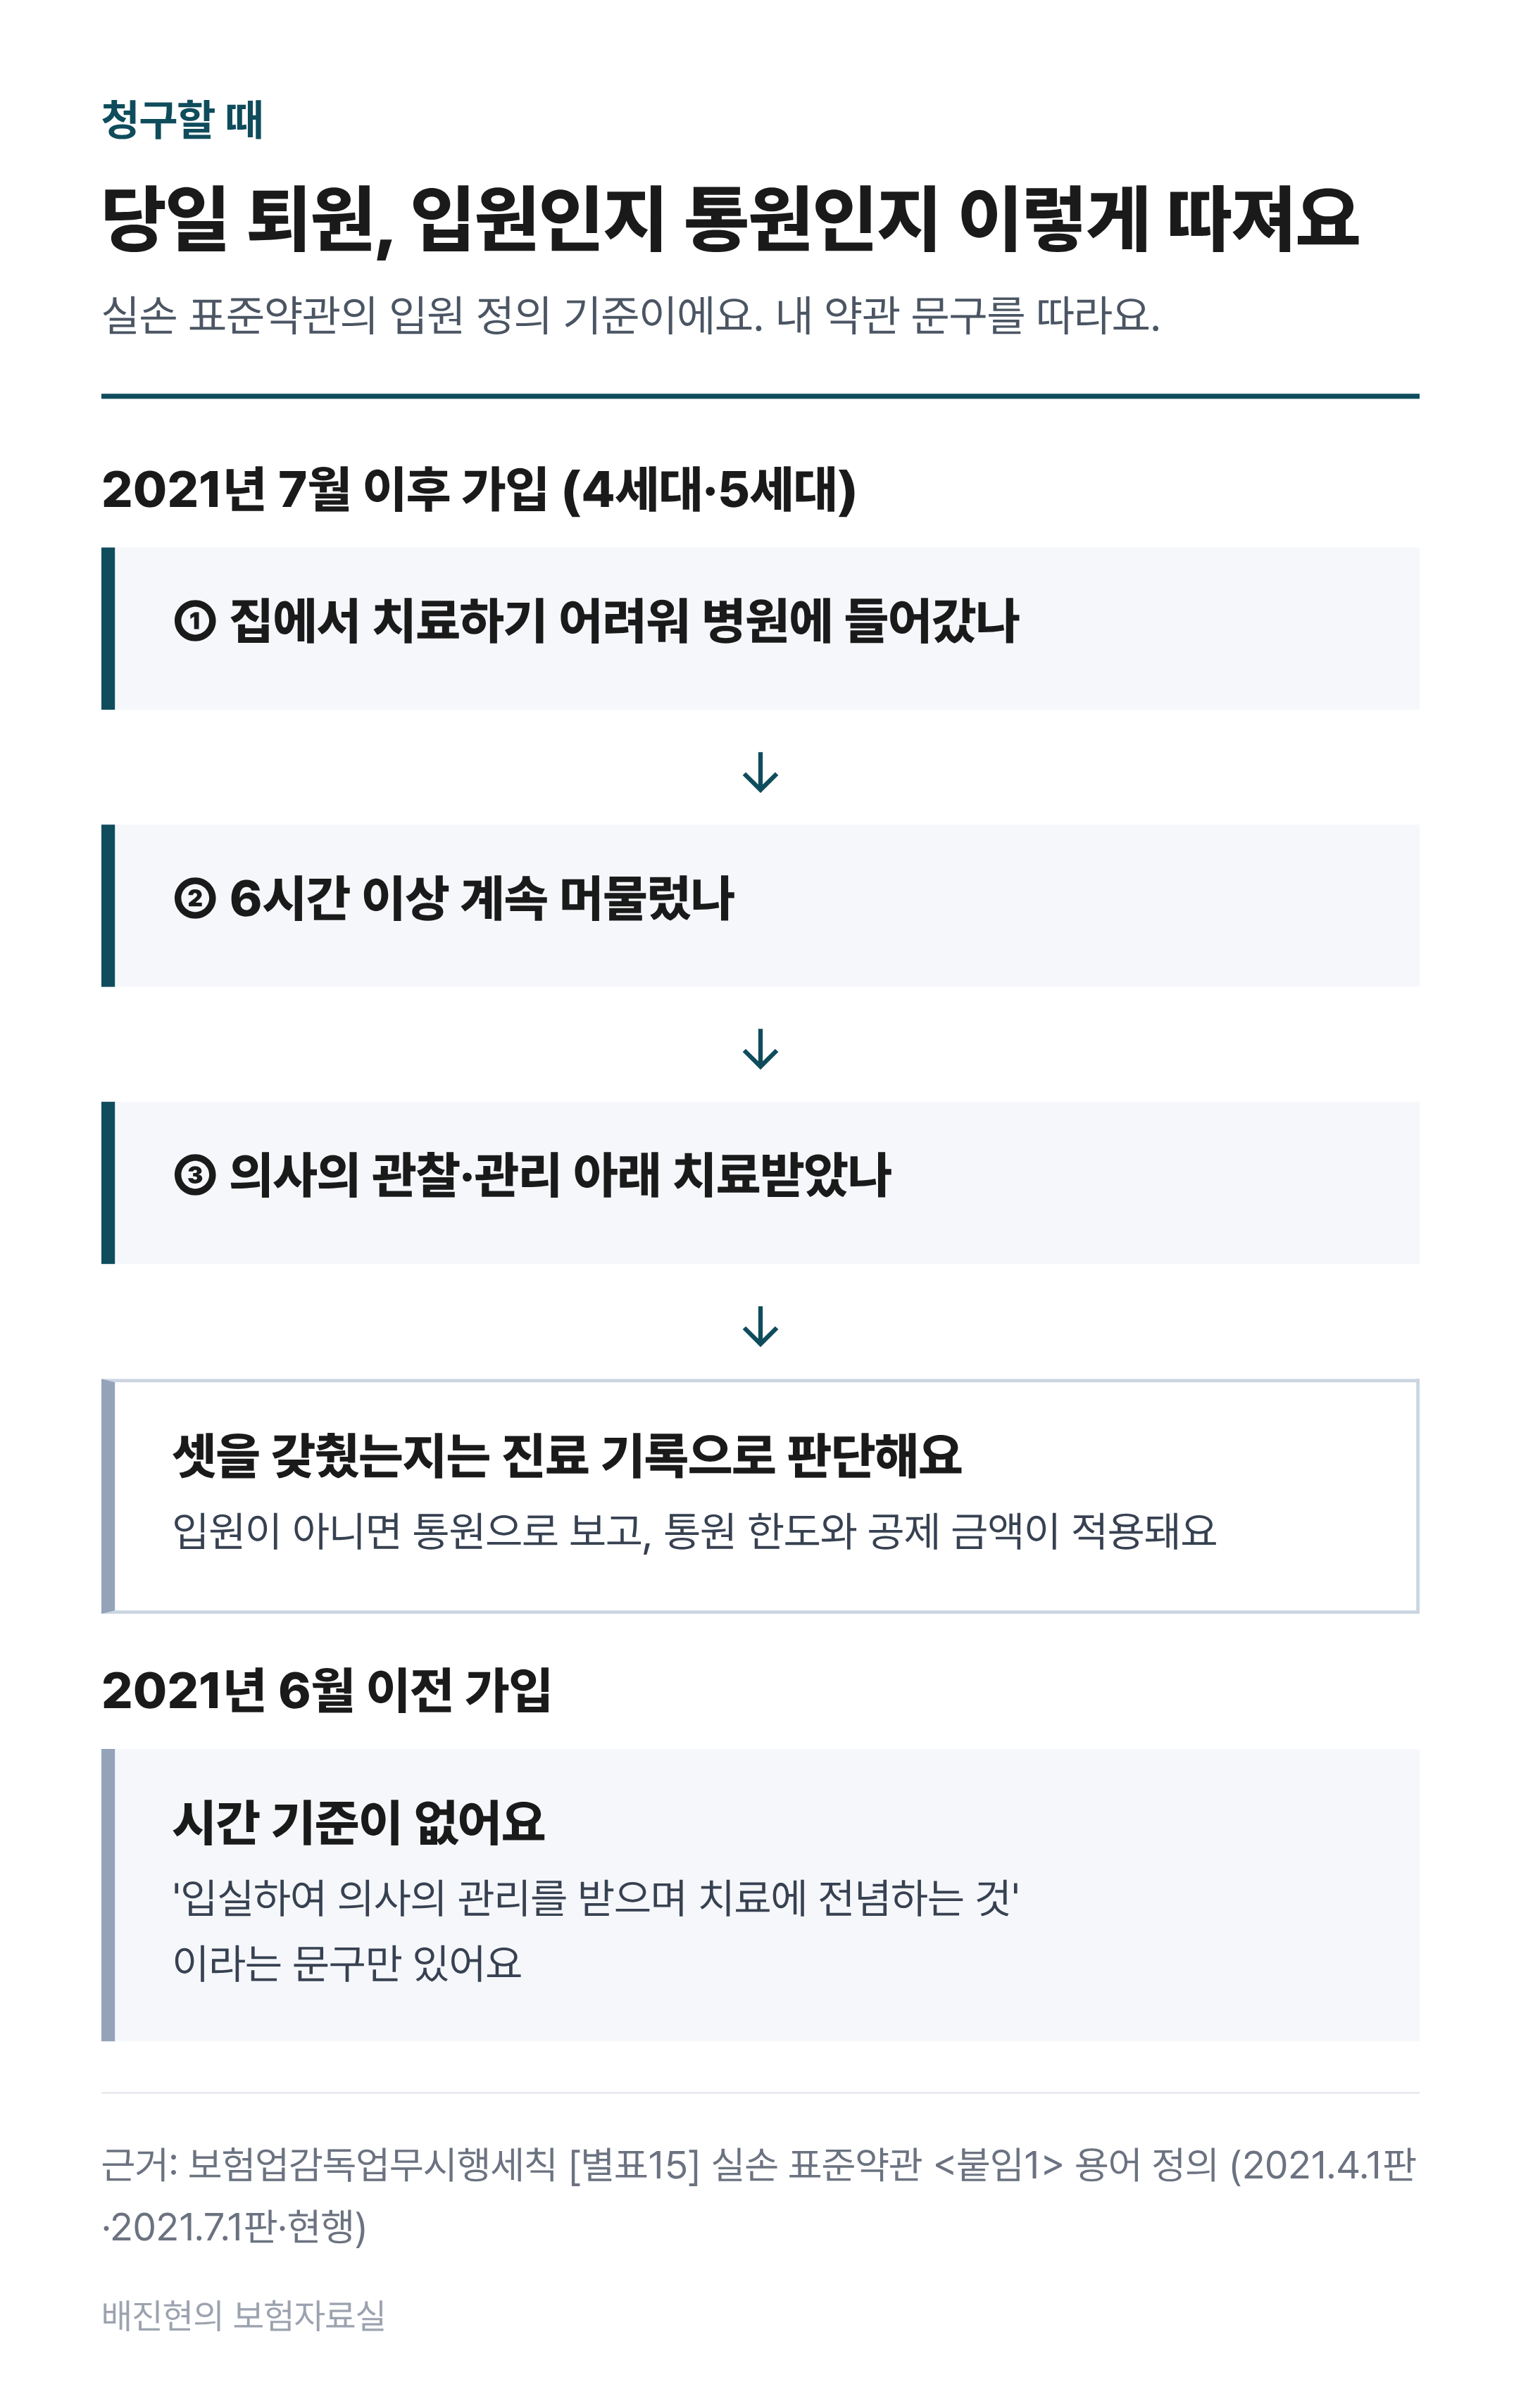
6시간은 입원의 조건 가운데 하나일 뿐이에요
입원이 아니면 통원으로 보고, 통원 한도와 공제 금액(보험금에서 먼저 빼는 본인 부담분)이 적용돼요.
청구할 때 무엇을 챙기나요?
실손 청구에는 진료비 영수증과 진료비 세부산정내역이 기본이에요(실손 표준약관 제7조). 특약을 함께 청구한다면 보험회사가 요구하는 서류를 더 내야 해요.
| 서류 | 왜 필요한가 |
|---|---|
| 진료비 계산서·영수증 | 실손 청구의 기본 서류예요 |
| 진료비 세부산정내역 | 검진 비용과 추가 비용이 어느 항목인지 나눠 보여 줘요 |
| 검진 결과지 (이상 소견이 적힌 부분) | 추가 비용이 이상 소견에 따른 것임을 보여 줘요 |
| 조직검사 결과지 | 진단비 특약은 여기 적힌 진단명으로 따로 봐요 |
| 수술확인서 등 | 수술비 특약을 청구할 때 보험회사가 정한 서류예요 |
금융감독원 안내에서는 검진 중 대장용종을 뗀 일도 간편보험 청약서에 알릴 수술에 들어가요(2024-06-13). 그래서 이 서류들은 청구가 끝난 뒤에도 나중 가입 때를 위해 보관해 두면 좋아요.
- 금융감독원 「보험업감독업무시행세칙」 [별표 15] 실손의료보험 표준약관 2015.11.1판·2016.1.1판·2017.3.22판·2021.4.1판·2021.7.1판·현행(2026.9.10 시행)판 (국가법령정보센터, 2026-10-13 확인)
- 금융감독원 보도자료 「2016.1.1.부터 개정 실손의료보험 표준약관 시행」 (2015-12-29)
- 금융감독원 보도자료 「주요 분쟁사례로 알아보는 소비자 유의사항 – 수술보험금 청구 관련」 (2024-12-16)
- 금융감독원 보도자료 「주요 분쟁사례로 알아보는 소비자 유의사항 – 간편보험(유병자보험)편」 (2024-06-13)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'청구할 때' 카테고리의 다른 글
| 일본 여행 중 아파서 병원에 가면, 국내 실손으로 돌려받을 수 있을까? (0) | 2026.10.15 |
|---|---|
| 교통사고 향후치료비, 경상환자는 이제 못 받을까? (0) | 2026.10.13 |
| 백내장 수술, 실손보험에서 입원으로 인정받을 수 있을까? (0) | 2026.10.12 |
| 불이 나면 화재보험금은 어떤 기준으로 계산될까? (0) | 2026.10.11 |
| 뇌출혈·뇌졸중·뇌혈관질환 진단비, 무엇이 다를까? (0) | 2026.10.11 |


