4세대 실손은 가입하고 5년이 지나면 그때 팔고 있는 실손 상품으로 재가입하고, 가입 뒤 생긴 병을 이유로 거절당하지 않아요. 재가입할지 답하지 않으면 같은 조건으로 최대 1년 이어지다가 해지될 수 있어요.
- 4세대 실손 재가입은 언제, 무엇으로 바뀌나요?
- 재가입할 때 심사를 다시 받나요?
- 재가입 안내에 답하지 않으면 어떻게 되나요?
- 5세대로 바뀌면 무엇이 달라지나요?
- 재가입 안내를 받으면 무엇을 챙겨 두면 좋나요?
4세대 실손 재가입은 언제, 무엇으로 바뀌나요?
2021년 7월에 4세대 실손에 가입했다면 5년이 차는 2026년 7월이 첫 재가입 시점이고, 그때 팔고 있는 실손 상품으로 바뀌어요. 4세대는 2021년 7월 1일 처음 나왔고, 보장 내용을 바꾸는 주기가 5년이에요(금융위원회, 2021-06-29).
4세대 직전까지는 이 주기가 15년이었어요(금융위원회, 2020-12-09). 5년마다 다시 가입하는 것은 보장 내용을 새 상품에 맞춰 바꾸는 절차예요.
재가입하면 그 시점에 보험회사가 팔고 있는 실손 상품으로 들어가요(실손의료보험 표준약관 제23조). 2026년 5월 6일부터 팔리는 실손은 5세대라서, 지금 재가입하면 5세대 구조로 바뀌는 것으로 보여요.
재가입할 때 심사를 다시 받나요?
같은 회사에 재가입할 때는 4세대에 가입한 뒤 생긴 병이나 다친 일을 이유로 거절할 수 없어요(실손의료보험 표준약관 제23조). 그사이 병원에 자주 다녔어도 재가입은 받아 줘야 해요.
다만 조건이 두 가지 있어요. 재가입할 수 있는 나이 범위 안이어야 하고, 보험료를 밀리지 않고 냈어야 해요.
재가입 안내에 답하지 않으면 어떻게 되나요?
재가입 안내에 답하지 않으면 계약은 직전과 같은 조건으로 최대 1년 이어지고, 그때까지 답이 확인되지 않으면 해지돼요(실손의료보험 표준약관 제23조). 보험회사는 5년 주기가 끝나기 전까지 서면이나 전화, 문자 등으로 두 번 이상 안내해요.
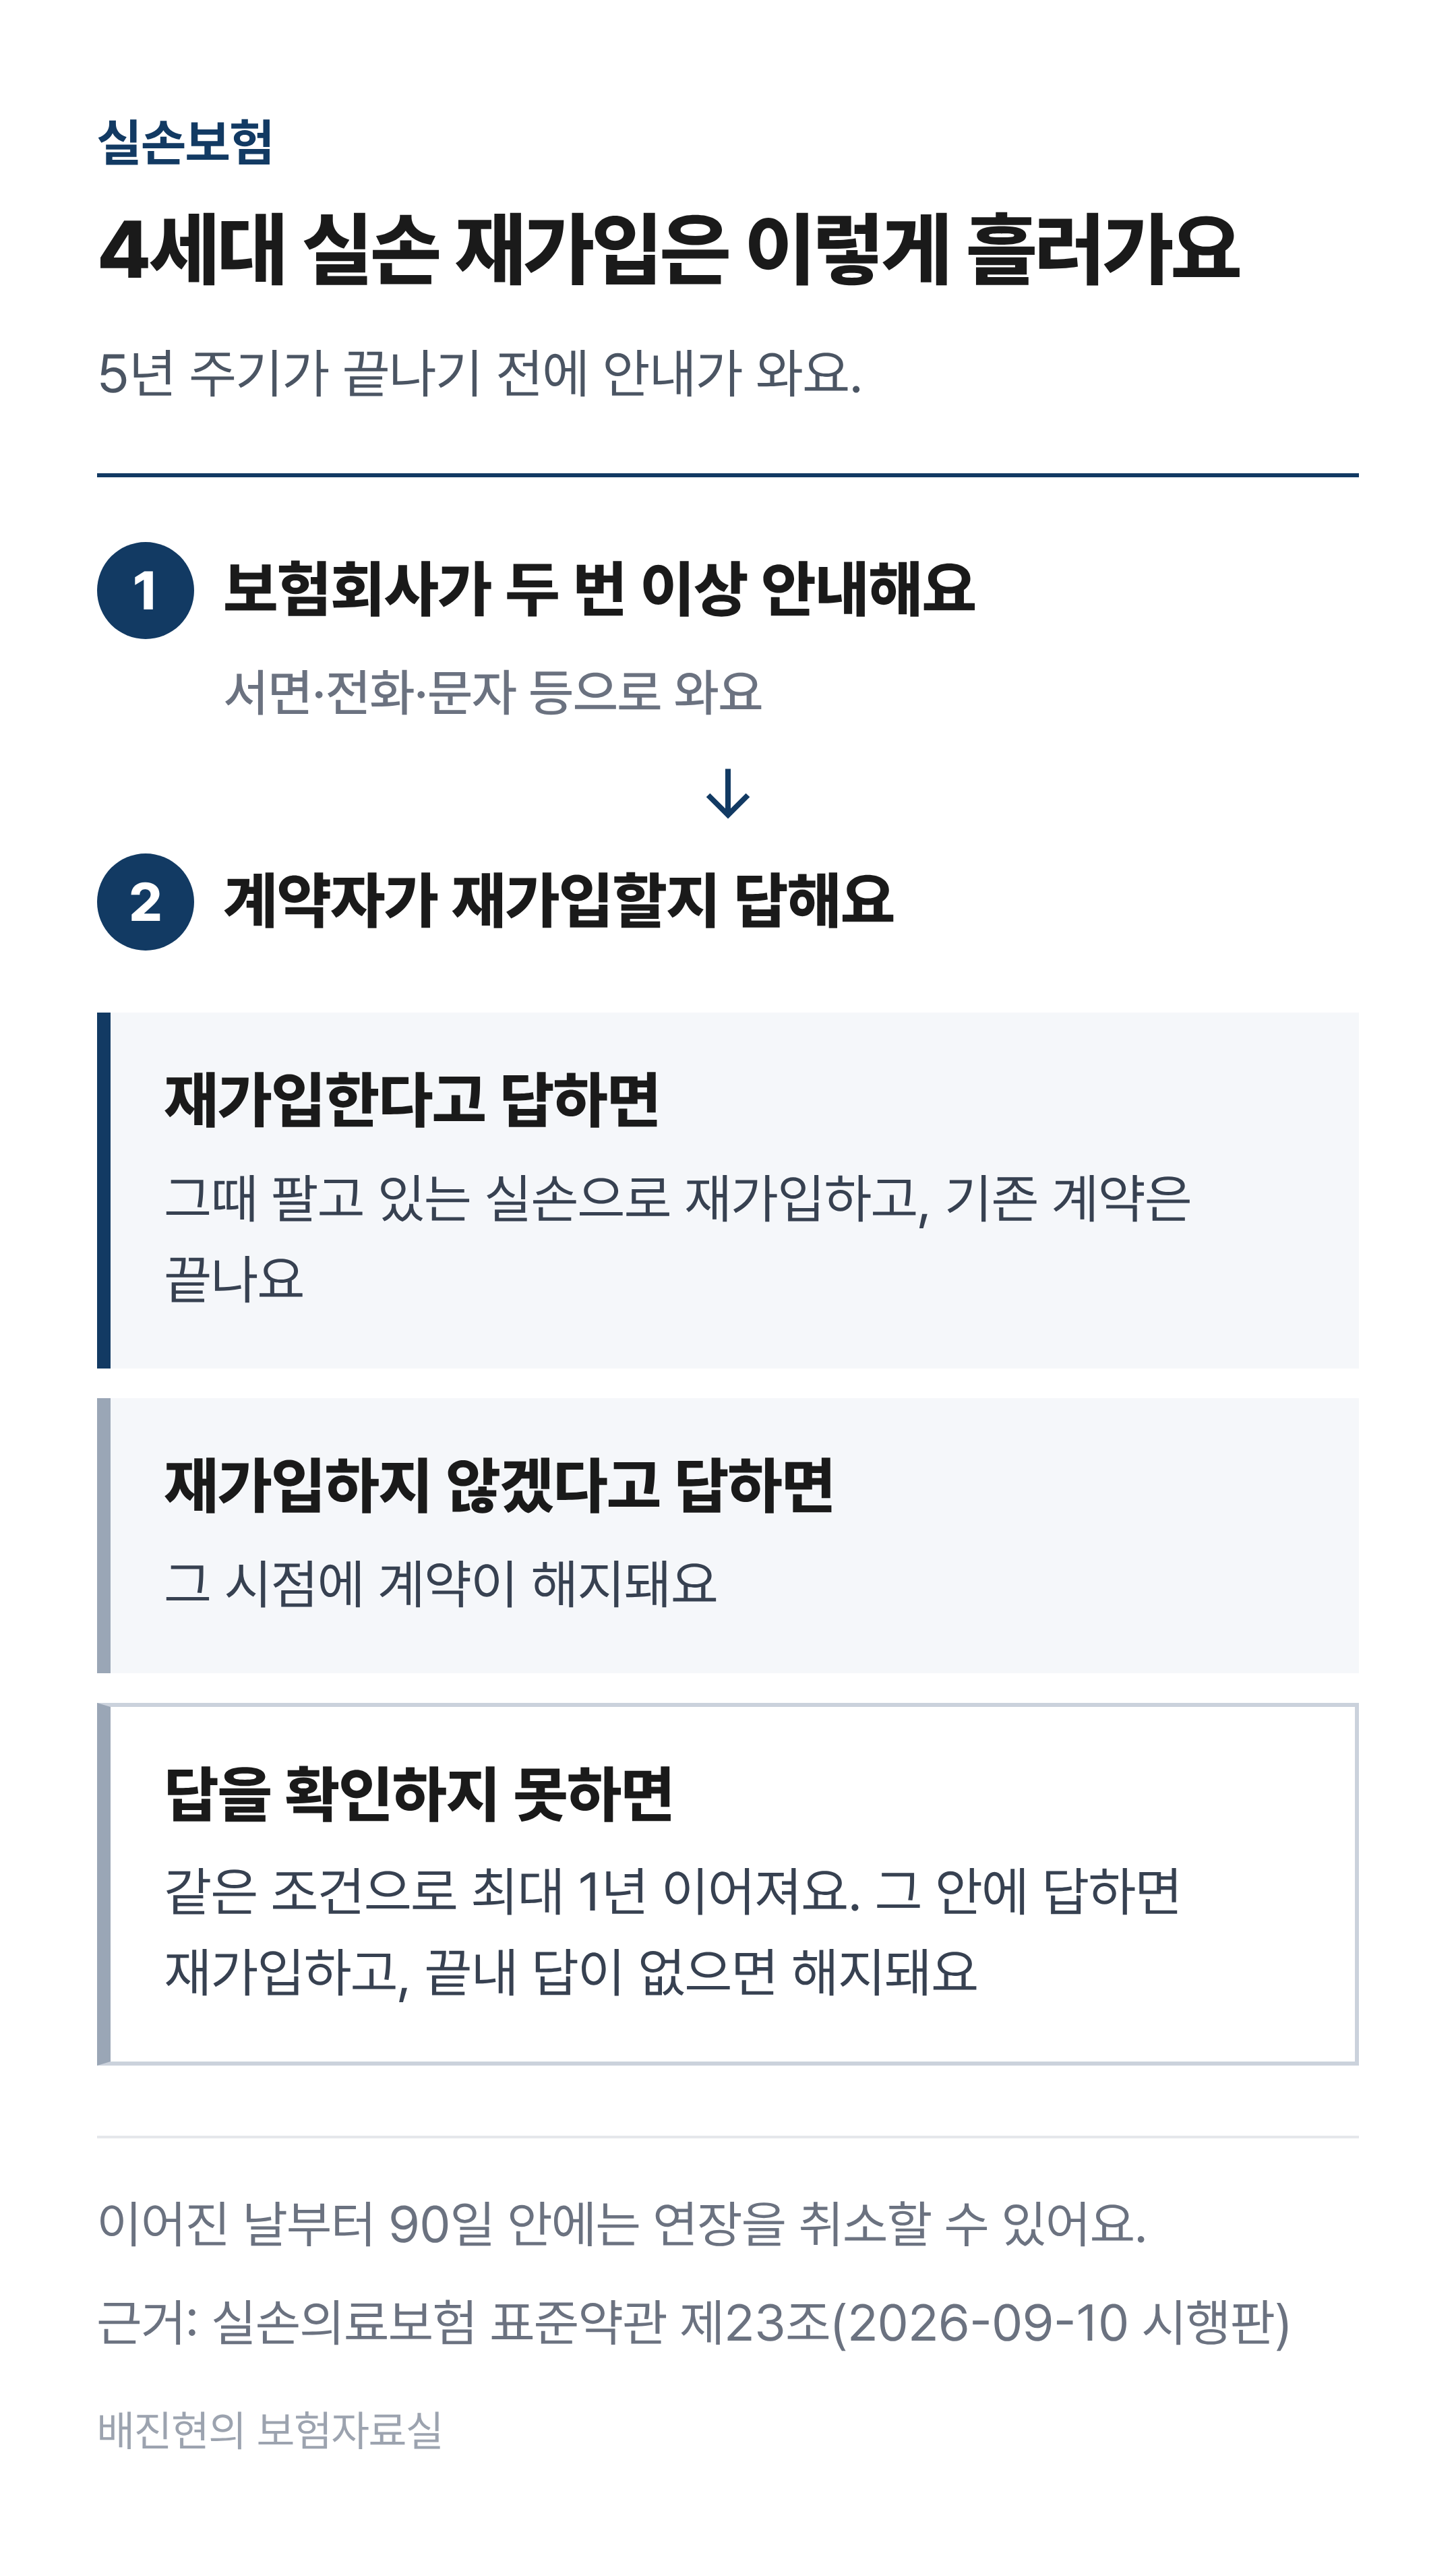
답이 없으면 같은 조건으로 최대 1년 이어져요
이렇게 이어진 계약은 보험회사가 답을 확인하면 그날 재가입으로 바뀌어요. 끝내 답이 없어도 원래 보험기간이 끝난 날부터 1년을 넘기지 않아요.
끝까지 답이 없을 때 해지된다는 문구는 2026년 5월 6일 표준약관에 들어갔어요. 그래서 내 계약 약관에 같은 문구가 있는지는 가입 시점 약관에 따라 달라져요.
같은 조건으로 이어진 날부터 90일 안에는 그 연장을 취소할 수 있어요. 취소하면 연장된 뒤 낸 보험료를 모두 돌려받아요. 재가입하면 무엇이 바뀌는지는 5세대 구조를 보면 알 수 있어요.
5세대로 바뀌면 무엇이 달라지나요?
5세대는 비급여를 중증과 비중증으로 나눠, 비중증 비급여에서 돌려받지 못하는 치료가 생겼어요. 비급여는 건강보험이 적용되지 않아 환자가 전액 내는 진료예요.
중증은 산정특례 대상 질환을 치료하는 비급여를 말해요. 산정특례는 암, 뇌혈관·심장질환, 희귀난치성질환처럼 건강보험이 본인부담을 크게 낮춰 주는 병이에요(금융위원회, 2026-05-06).
| 구분 | 5세대에서 달라지는 것 |
|---|---|
| 비급여 특약 | 기본 계약에 붙이는 비급여 보장이 중증(특약1)과 비중증(특약2)으로 나뉘어요 |
| 도수치료·비급여 주사 | 비중증이면 돌려받지 못해요 |
| 비중증 비급여에서 내가 내는 비율 | 30%에서 50%로 올랐어요 |
| 임신·출산 | 건강보험이 적용되는 임신·출산 진료비를 새로 돌려받아요 |
| 중증 비급여로 큰 병원 입원 | 한 해에 내가 내는 돈에 500만원 상한이 생겼어요 |
큰 병원은 종합병원과 상급종합병원을 말해요(금융위원회, 2026-05-06). 이 차이는 재가입 안내문의 보장 변경 내역에 담겨 와요.
재가입 안내를 받으면 무엇을 챙겨 두면 좋나요?
재가입 안내문에는 보장이 어떻게 바뀌는지와 보험료 수준이 담겨 있어서, 받은 안내문을 보관해 두면 재가입 뒤 보장을 비교할 때 기준이 돼요(실손의료보험 표준약관 제23조).
보험회사에 등록된 연락처가 예전 번호라면 안내가 닿지 않을 수 있어요. 답을 확인하지 못한 계약은 최대 1년 뒤 해지될 수 있어서, 연락처를 바꿨다면 보험회사에 새 번호를 알려 두는 편이 안전해요.
2013년 3월 이전에 가입한 실손 가운데에는 재가입 조건이 아예 없는 계약도 있어요(금융위원회, 2026-05-06).
- 금융위원회 보도자료, 제4세대 실손의료보험 상품구조 개편방안 (2020-12-09)
- 금융위원회 보도자료 「7.1일부터 제4세대 실손의료보험이 출시됩니다」 (2021-06-29)
- 금융위원회 5세대 실손의료보험 출시 보도자료·Q&A (2026-05-06)
- 보험업감독업무시행세칙 별표15 실손의료보험 표준약관 제23조 (2026-09-10 시행)
※ 이 글은 일반적인 제도·법령 정보이며, 개별 계약의 보장 여부는 가입 시기와 약관에 따라 달라질 수 있습니다.
'실손보험' 카테고리의 다른 글
| 체외충격파 치료비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.15 |
|---|---|
| 정신건강의학과 진료비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.14 |
| 노후실손과 유병력자실손은 일반 실손과 무엇이 다를까? (0) | 2026.10.12 |
| 5세대 실손보험, 새로 보장되는 것과 빠지는 것은 무엇일까? (1) | 2026.10.12 |
| 한의원 치료비, 실손보험으로 돌려받을 수 있을까? (0) | 2026.10.11 |


